Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
logo
022 822 024

Centrul de Asistență și Contact

Cont nou

Cont nou

Prenumele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Numele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Login *
Câmpul se va completa cu litere (de la A la Z) și/sau cifre, fără spații libere. Pot fi utilizate simboluri, cu excepția simbolului _
E-mail *
Câmpul se va completa cu adresa de e-mail validă, la care va fi expediat linkul de confirmare a înregistrării contului de utilizator
Parola *
Parola va conține de la 5 la 15 caractere și va fi diferită de datele indicate la login, nume și prenume

Parola repetat *

Renunță
Autentificare

Autentificare

Autentificarea se poate efectua cu ajutorul adresei de E-mail sau a Login-ului

E-mail/Login *

Parola *

Autentificare prin Google
Autentificare prin MPass
Renunță

Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
RO
  • RU
  • EN
RORUEN
logo
Despre noiCotidian3Poziția expertului 3Domenii conexe1Contabilitatea sectorială1Servicii disponibile15Contribuabil onest 20261Contacte

PP „Monitorul Fiscal FISC.MD”

MD-2005, mun. Chișinău
str. Constantin Tănase, 6
Clădirea „Fertilitatea-Chișinău” S.A., etajul 3, bir. 320

Anticamera:

022 822 024

E-mail:

secretariat@monitor.tax

Centrul de Asistență și Contact:

022 822 024

Dorești să obții un răspuns operativ și complex?

Expediază-ne întrebarea ta și obține răspunsul experților din domeniu în cel mai scurt timp, la adresa de e-mail sau plasat în rubrica „Întrebări și răspunsuri”

Adresează-ne o întrebareAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
ArhivaÎntrebări frecventeTermeni și condiții de utilizare a paginiiPolitica de confidențialitatePolitica de cookiePreferințe cookie

Abonare la Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Versiunea site-lui: 1.0

Copyright 2026

Toate drepturile asupra site-ului monitorul.fisc.md aparțin P.P. „Monitorul Fiscal FISC.MD”. Reproducerea integrală sau parțială a textelor sau a ilustrațiilor din orice compartiment este posibilă numai cu acordul prealabil scris al publicației. Pirateria intelectuală se pedepsește conform legii.

icon

Feedback

Pentru monitorizarea statutului de prelucrare a Feedbackului expediat, recomandăm inițial să parcurgeți procesul de autentificare pe portal. Astfel, mesajul de răspuns din partea PP „Monitorul Fiscal FISC.md” la feedback se va salva și afișa în Profilul Dvs. În cazul expedierii feedback-ului fără a fi autentificat pe portal, mesajul va fi remis la adresa de e-mail.

E-mail: *

Mesaj *
Mesaj
0/500
Renunță la mesaj
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Pagina principală
  • Catalogul autorilor
  • Ludmila Mițova
Banner A1
Banner A2

Servicii disponibile

Pentru comandă selectați serviciul dorit din categorie

icon

Abonare

Premium
Classic
Electronic
icon

Instruire

instruire în săli
instruire online
icon

Librărie

cu livrare
fără livrare
icon

Publicitate

tipar
electronică
img

publicitate: 650 x 90 px

publicitate: 650 x 90 px

Banner A1
Banner A2
icon

Filtru de căutare în categorie

Filtru de căutare în categorie

Perioada publicării

de la

până la

Compartiment pagină

Subcompartiment pagină

Cuvânt cheie

Afișează rezultatele
Renunță

Ludmila Mițova


Ludmila Mițova

Șef al Direcției impozite locale şi alte venituri
Отчисления в фонд развития системы нормативных документов в строительстве и проценты по привлеченному для строительства кредиту

iconОтчисления в фонд развития системы нормативных документов в строительстве и проценты по привлеченному для строительства кредиту

Следует включить в налогооблагаемую базу проценты по кредиту, полученному на строительные работы, если данные расходы увеличивают стоимость основного средства?

12 Octombrie /2026 07:49
Ludmila Mițova

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Порядок определения степени готовности недвижимого имущества в целях налогообложения

iconПорядок определения степени готовности недвижимого имущества в целях налогообложения

Под недвижимым имуществом в целях применения налога на недвижимое имущество, подразумеваются: земельные участки, здания, сооружения, квартиры и другие изолированные помещения, перемещение которых невозможно без прямого ущерба их назначению

06 Octombrie /2026 07:55
Ludmila Mițova

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
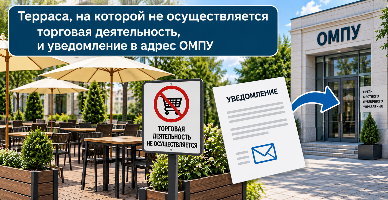
Терраса, на которой не осуществляется торговая деятельность, и уведомление в адрес ОМПУ

iconТерраса, на которой не осуществляется торговая деятельность, и уведомление в адрес ОМПУ

Необходимо ли для деятельности террасы подать в адрес органов местного публичного управления уведомление о торговой деятельности?

28 Septembrie /2026 07:55
Ludmila Mițova

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
BIJ17: некоторые особенности исчисления налога на недвижимость в 2026 году

iconBIJ17: некоторые особенности исчисления налога на недвижимость в 2026 году

Были утверждены новые модели оценки недвижимого имущества в целях налогообложения недвижимого имущества жилого назначения, садовых участков с дачными домами или без них

23 Septembrie /2026 07:57

Ludmila Mițova

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Banner D1
Земельный налог за участки, на которых установлены солнечные фотогальванические и ветроэнергетические системы

iconЗемельный налог за участки, на которых установлены солнечные фотогальванические и ветроэнергетические системы

Для какой категории земель следует применить конкретную ставку, установленную органами местного публичного управления, для исчисления земельного налога за земельные участки, не оцененные кадастровыми органами в целях налогообложения, на которых установлены солнечные фотогальванические и ветроэнергетические системы?

14 August /2026 07:49
Ludmila Mițova

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
ООО, учрежденное патентообладателями, и сбор за объекты торговли и/или по оказанию услуг

iconООО, учрежденное патентообладателями, и сбор за объекты торговли и/или по оказанию услуг

Лицо, осуществляющее торговую деятельность в одной из организационно-правовых форм предпринимательской деятельности или в иной форме торговой деятельности, предусмотренной законом, является коммерсантом

12 August /2026 07:46
Ludmila Mițova

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Налог на недвижимое имущество в случае реорганизации предприятия путем выделения

iconНалог на недвижимое имущество в случае реорганизации предприятия путем выделения

Как правильно фирмам исчислить налог на недвижимое имущество, принимая во внимание тот факт, что реорганизация произошла раньше, чем регистрация прав собственности в реестре?

10 August /2026 07:49

Ludmila Mițova

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
123...