




Доступные услуги
Для оформления заказа выберите из списка необходимую услугу







Для оформления заказа выберите из списка необходимую услугу

Фильтр поиски по категориям

Статья 12. Понятия
4) Налогооблагаемый доход – валовой доход, включая льготы, предоставленные работодателем, полученный налогоплательщиком из всех источников в определенный налоговый период, за минусом вычетов и освобождений, относящихся к этому доходу, на которые налогоплательщик имеет право согласно налоговому законодательству.
41) Оцененный доход – доход, определенный (полученный) путем применения косвенных методов и источников в ходе налоговых проверок, в том числе вследствие учреждения налоговых постов.
5) Инвестиционный доход – доход, полученный от капиталовложений и вложений в финансовые активы, если участие налогоплательщика в организации такой деятельности не является регулярным, постоянным и значительным.
Налоговый кодекс N 1163-XIII от 24.04.1997
Stimați contribuabili, ținem să va informăm că a fost actualizată Baza generalizată a practicii fiscale. Actualizarea a fost efectuată prin Ordinul SFS, nr. 315 din 29.07.2019
1. (31.2.24) Ce sancțiune se aplică pentru neplata sau plata incompletă a impozitului pe venit în rate în termen?
Conform art. 84 alin. (1) din Codul fiscal, agenții economici sunt obligați să achite, nu mai târziu de 25 martie, 25 iunie, 25 septembrie și 25 decembrie ale anului fiscal, sume egale cu 1/4 din:

Государственная налоговая служба вынесла для публичного рассмотрения проект изменений в Приказ ГГНИ № 455 от 17 мая 2016 г. об утверждении формуляров отчетов о дивидендах, подлежащих уплате в бюджет акционерными обществами, и об отчислениях от чистой прибыли государственных и муниципальных предприятий. Напоминаем, что этим приказом были введены в действие формуляры отчетов DPP-16 и DISM-16. В соответствии с проектом документа, предложения по которому принимаются до 26 июля текущего года, предлагается дополнить п.1 приложения № 2 к Приказу №455 (Порядок заполнения Отчета о дивидендах, подлежащих уплате в бюджет акционерными обществами (Forma DPP-16) следующим текстом:
25 Июль /2019 08:02
Suntem o societate cu răspundere limitată cu genul de activitate comerț cu amănuntul. Nu am desfășurat activitate de întreprinzător o perioadă îndelungată, motiv din care, potrivit deciziei Serviciului Fiscal de Stat, am fost excluși, în luna martie 2019, din categoria subiecților plătitori ai TVA, fapt care l-am aflat recent. Până în prezent prezentam lunar dările de seamă forma TVA12, forma IPC18, trimestrial forma TL13 și, anual, forma IALS14/18 și formaVEN12. Care dări de seamă urmează să prezentăm acum, dacă nu mai suntem înregistrați în calitate de plătitori TVA, și care sunt amenzile care vor fi aplicate către entitatea pentru neprezentarea dărilor de seamă ?
24 Июль /2019 16:50
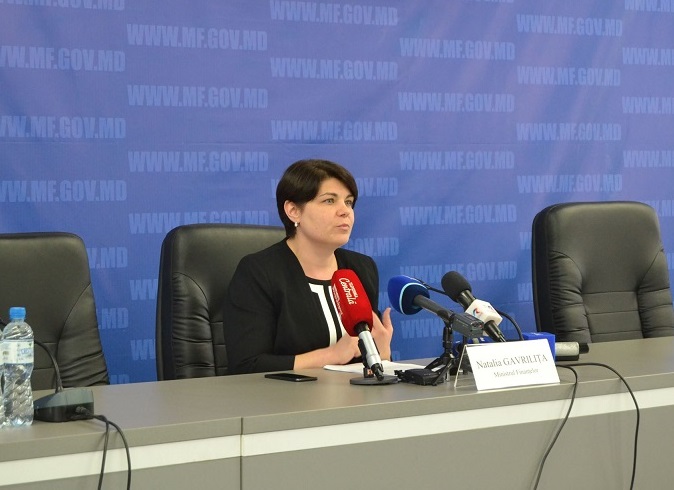
Ministerul Finanțelor vine cu măsuri fiscale, care au fost discutate cu Fondul Monetar Internațional și au drept scop asigurarea stabilității financiare. Acestea au fost prezentate de Ministrul Finanțelor, Natalia Gavrilița, în cadrul conferinței de presă din 23 iulie curent. După cum a anunțat ministrul, se propun trei tipuri de măsuri ce țin de anularea unor decizii anterioare ce pot aduce la evaziunea fiscală, eliminarea unor scutiri și mobilizarea resurselor pentru asigurarea unei echități fiscale.
23 Июль /2019 17:00
 Nou în reglementarea contabilităţii din 1 ianuarie 2019: necesar să cunoască fiecare contabil