








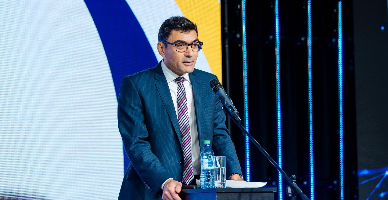
Prezent în cadrul conferinței internaționale TAXCON 26, organizată de către AmCham Moldova și desfășurată la Chișinău pe 24 septembrie, Dr. Damian Migueles Chazarreta a vorbit despre reducerea decalajului fiscal și consolidarea conformării fiscale voluntare.
PP „Monitorul fiscal FISC.md”, în parteneriat cu Serviciul Fiscal de Stat a realizat un intreviu, în care cercetătorul internațional comunică despre experiența și bunele practici europene în domeniul decalajului fiscal și al îmbunătățirii conformării voluntare.
1. Din perspectiva experienței dumneavoastră internaționale, cum ați defini principalele componente ale decalajului fiscal și care sunt, în general, factorii determinanți ai acestuia? Există diferențe semnificative între țări în ceea ce privește cauzele care stau la baza decalajului fiscal?
Pe scurt, decalajul fiscal reprezintă impozitele și taxele care ar fi trebuit achitate, dar nu au fost achitate. Țările îl estimează prin metode care diferă într-o anumită măsură. În Suedia, comparăm obligațiile fiscale care ar trebui să rezulte dacă toți contribuabilii și-ar declara corect veniturile și celelalte elemente relevante pentru impozitare cu obligațiile fiscale pe care le stabilim efectiv în urma controalelor fiscale. Impozitele și taxele stabilite, dar neachitate, de exemplu, în urma unui faliment, sunt contabilizate separat. De asemenea, nu includem veniturile fiscale la care statul renunță în mod deliberat prin aplicarea unor cote reduse de impozitare sau prin acordarea unor scutiri fiscale. Această diferență este cunoscută drept decalaj de politică fiscală (policy gap). Este vorba despre o opțiune de politică fiscală, nu despre o problemă de conformare fiscală.
Consider utilă distincția dintre ceea ce poate fi identificat în cadrul unui control fiscal și ceea ce nu poate fi depistat prin această metodă. Dacă o companie își majorează artificial cheltuielile, există documente justificative care permit urmărirea tranzacțiilor, iar un inspector fiscal competent va putea identifica neregulile. În schimb, dacă un instalator este plătit în numerar și nu eliberează niciun bon sau document justificativ, nicio verificare fiscală, oricât de riguroasă, nu va putea identifica tranzacția în lipsa unor informații suplimentare. Cele două probleme necesită instrumente diferite.
În acest context, diferențele dintre țări pot fi considerabile. Suedia și Danemarca dispun de mecanisme extinse de reținere la sursă și de raportare a informațiilor de către terți. Datele din Danemarca demonstrează că evaziunea fiscală este extrem de redusă în cazul veniturilor raportate de terți, dar semnificativ mai ridicată în cazul veniturilor declarate chiar de contribuabili. Prin urmare, decalajul fiscal rămas tinde să se concentreze în domeniile în care administrația fiscală dispune de mai puține informații obținute din surse independente.
În alte țări, situația este diferită. România înregistrează cel mai mare decalaj de TVA din Uniunea Europeană, iar Italia se confruntă, de asemenea, cu un decalaj semnificativ de TVA, precum și cu o economie nedeclarată de proporții considerabile.
Natura problemei este diferită și în economiile puternic internaționalizate, precum Luxemburgul și, cel puțin din punct de vedere istoric, Țările de Jos, unde se acordă o atenție mult mai mare structurilor corporative transfrontaliere, prețurilor de transfer și riscurilor asociate transferului profiturilor.
Prin urmare, nu m-aș aștepta ca aceeași strategie de reducere a decalajului fiscal să funcționeze în toate țările. Structura economiei, sistemul fiscal și, mai ales, informațiile de care dispune administrația fiscală determină atât domeniile în care apare decalajul fiscal, cât și instrumentele care au cele mai mari șanse să fie eficiente.
Din același motiv, aș recomanda prudență în compararea estimărilor generale ale decalajului fiscal între țări. Diferențele observate pot reflecta nu doar niveluri diferite de conformare fiscală, ci și definiții, disponibilități de date și metode de măsurare diferite.
2. Serviciul Fiscal de Stat (SFS) acordă o atenție tot mai mare conformării fiscale voluntare a contribuabililor. Pe baza experienței dumneavoastră, ce instrumente și abordări poate utiliza o administrație fiscală pentru a asigura un echilibru adecvat între prevenirea neconformării fiscale, sprijinirea contribuabililor și aplicarea măsurilor de control și executare silită?
Conformarea fiscală voluntară și măsurile de control și constrângere nu se exclud reciproc. Din experiența mea, cheia constă în alegerea instrumentului potrivit, în funcție de motivul pentru care contribuabilii nu se conformează. O persoană care a comis o eroare neintenționată necesită o abordare diferită de cea aplicată unei persoane care ascunde în mod deliberat venituri.
Aș aborda această problemă în patru etape:
- În primul rând, conformarea fiscală trebuie să fie simplă și să presupună costuri reduse, iar evaziunea fiscală trebuie să fie dificilă și costisitoare. Raportarea informațiilor de către terți, declarațiile fiscale precompletate, serviciile digitale de calitate și informațiile clare pot preveni erorile și pot reduce oportunitățile de evaziune fiscală. Dovezile în acest sens sunt remarcabile: nivelul conformării fiscale este extrem de ridicat atunci când veniturile sunt raportate independent autorității fiscale.
- În al doilea rând, trebuie să înțelegem de ce contribuabilul declară incorect. Uneori este vorba despre evaziune fiscală deliberată, însă alteori cauza este complexitatea procedurilor, lipsa informațiilor sau o simplă eroare. Rezultatele cercetărilor din Suedia privind raportarea tranzacțiilor cu valori mobiliare reprezintă un exemplu relevant: aproximativ 30% dintre contribuabilii care au comis erori au făcut-o în detrimentul propriilor interese. Intensificarea controalelor fiscale nu este, probabil, cea mai bună soluție pentru această problemă. Informarea mai bună, simplificarea procedurilor sau precompletarea declarațiilor fiscale pot fi mult mai eficiente.
- În al treilea rând, trebuie să asigurăm credibilitatea măsurilor de control și de constrângere. Studiile bazate pe controale fiscale efectuate aleatoriu în Suedia demonstrează că acestea pot influența comportamentul contribuabililor timp de mai mulți ani după efectuarea controlului. Prin urmare, controlul fiscal este important nu doar pentru corectarea declarației fiscale din anul curent, ci și pentru modificarea așteptărilor contribuabililor cu privire la probabilitatea de a fi depistați în viitor. Mai mult, probabilitatea percepută de contribuabili că vor fi depistați reprezintă, poate, cel mai important instrument asupra căruia autoritățile fiscale pot exercita controlul. Totuși, controalele trebuie direcționate către domeniile în care pot produce efecte, în loc să se urmărească pur și simplu majorarea numărului acestora.
- În al patrulea rând, trebuie să consolidăm încrederea. Oamenii sunt mai dispuși să se conformeze obligațiilor fiscale atunci când consideră că autoritatea fiscală și sistemul fiscal sunt echitabile. Totuși, încrederea nu înlocuiește măsurile de control și constrângere. Cele două abordări sunt cel mai eficiente atunci când sunt aplicate împreună.
O modalitate simplă și puțin costisitoare de consolidare a încrederii este crearea unei unități specializate în deservirea contribuabililor, în cadrul căreia mediul de afaceri și autoritatea fiscală să poată purta discuții, să facă schimb de idei și să propună îmbunătățiri.
3. În ceea ce privește Republica Moldova, domnule Migueles, având în vedere experiența dumneavoastră, ați avut, cu siguranță, ocazia să analizați sistemul fiscal din Republica Moldova. Din perspectiva dumneavoastră, care sunt principalele puncte forte și provocări ale cadrului actual de administrare fiscală și de asigurare a conformării fiscale?
Desigur, cunoașterea mea privind sistemul fiscal din Republica Moldova este parțială. Totuși, în urma discuțiilor cu colegii de la SFS, mi-am format o impresie clară: există un impuls real pentru reformă. Specialiștii sunt deschiși să implementeze cele mai bune practici și să îmbunătățească gestionarea riscurilor fiscale.
De exemplu, SFS a făcut tranziția către o abordare bazată într-o măsură mai mare pe riscuri și și-a dezvoltat propria capacitate analitică, inclusiv în ceea ce privește estimarea decalajului de TVA. De asemenea, disciplina depunerii declarațiilor privind TVA pare să fie destul de bună: marea majoritate a declarațiilor privind TVA sunt depuse în termen.
Desigur, există și provocări. O proporție semnificativă a controalelor fiscale este inițiată în continuare ca urmare a solicitărilor de rambursare a TVA, a insolvabilității și a altor cazuri în care efectuarea controalelor este obligatorie, și nu în baza evaluării riscurilor fiscale. Aceasta înseamnă că o parte considerabilă a resurselor alocate controalelor poate fi direcționată către domenii în care impactul acestora este mai redus.
Identific, de asemenea, o problemă în faptul că SFS publică lista agenților economici care urmează să fie supuși controalelor fiscale. O asemenea practică poate determina modificări de comportament: nivelul conformării fiscale poate crește în rândul agenților economici incluși pe listă, dar poate scădea în rândul celor care nu sunt incluși, ca urmare a efectului disuasiv mai redus.
O altă provocare constă în măsurarea efectelor reale ale măsurilor întreprinse. Dacă expediați o scrisoare, efectuați un apel telefonic, vizitați un contribuabil sau desfășurați un control fiscal, trebuie să puteți determina ce se întâmplă ulterior. S-a schimbat comportamentul contribuabilului? Pentru cât timp s-a menținut această schimbare? În lipsa unui astfel de mecanism de evaluare și feedback, este dificil să se stabilească dacă resursele sunt utilizate în mod eficient.
În cele din urmă, colegii mi-au comunicat că mulți angajatori declară oficial salariul minim, achitând diferența în numerar, fără a o reflecta integral în evidența salarială. Această practică diminuează atât veniturile din impozitul pe venit, cât și încasările din contribuțiile de asigurări sociale. Consider că acest fenomen ar trebui să facă obiectul unei estimări distincte a decalajului fiscal și al unei strategii specifice de asigurare a conformării fiscale.
Totuși, evaluarea mea sinceră este că specialiștii din Republica Moldova sunt cei mai în măsură să abordeze aceste provocări. Am fost impresionat de cunoștințele lor tehnice și de angajamentul față de dezvoltarea unei administrații fiscale eficiente. Consider că Republica Moldova poate înregistra progrese substanțiale în alinierea la standardele Uniunii Europene în următorii ani.
4. În ultimii ani, Republica Moldova a transpus în legislația fiscală națională nu doar directive relevante ale Uniunii Europene, ci și standarde recunoscute la nivel internațional. Din perspectiva dumneavoastră, cât de importantă este această aliniere pentru îmbunătățirea conformării fiscale și reducerea decalajului fiscal? Există, de asemenea, riscul ca anumite practici internaționale să fie preluate prea rapid, fără o analiză suficientă a contextului național?
Alinierea este importantă, în principal, din două motive.
- În primul rând, aceasta oferă administrației fiscale acces la informații pe care, în alte condiții, nu le-ar putea obține. Să luăm exemplul unui rezident al Republicii Moldova care deține un cont bancar în străinătate. Prin intermediul schimbului automat de informații, datele furnizate de banca străină ajung acum la autoritatea fiscală din țara de rezidență. Astfel, poate fi abordată o componentă a decalajului fiscal care cu greu ar putea fi identificată prin controalele fiscale obișnuite.
- În al doilea rând, normele Uniunii Europene în materie de TVA limitează aplicarea cotelor reduse la o listă definită de bunuri și servicii, restrângând astfel posibilitatea reducerii bazei impozabile a TVA prin extinderea domeniului de aplicare a cotelor reduse.
Totuși, acest risc există. Directivele Uniunii Europene în domeniul nostru sunt bine fundamentate, însă este important să reținem că nu există o soluție universală pentru reducerea decalajului fiscal. Fiecare administrație fiscală trebuie să identifice instrumentele și metodologia care răspund cel mai bine problemelor sale de conformare fiscală, ținând cont de definițiile juridice aplicabile și de bazele impozabile.
Având în vedere că resursele sunt limitate, SFS ar trebui, asemenea Agenției Fiscale Suedeze, să evalueze cu atenție unde și când fiecare coroană suedeză sau fiecare leu cheltuit poate produce cele mai bune rezultate.
În opinia mea, abordarea corectă a standardelor internaționale presupune să învățăm din experiența altor țări, să ne aliniem acolo unde este necesar, dar să adaptăm implementarea la riscurile specifice Republicii Moldova, la datele disponibile și la capacitatea administrativă existentă.
5. În calitate de expert internațional, care ar trebui să fie principalele priorități și obiective asupra cărora SFS al Republicii Moldova ar trebui să își concentreze eforturile în perioada imediat următoare?
Înainte de a putea soluționa o problemă, trebuie să înțelegem cum se manifestă aceasta. Prin urmare, prima mea prioritate ar fi măsurarea decalajului fiscal.
Un program de controale fiscale aleatorii reprezintă o metodă optimă pentru identificarea amplorii problemei și a modului în care aceasta este distribuită între diferite categorii de contribuabili și activități economice. Recunosc însă că o asemenea abordare este costisitoare.
Pot fi utilizate și programe operaționale de control fiscal bazate pe riscuri, inclusiv prin aplicarea tehnicilor de învățare automată (machine learning), pentru identificarea tiparelor de neconformare și îmbunătățirea selectării contribuabililor care urmează să fie supuși controlului. Este de așteptat ca ambele abordări să genereze beneficii care se vor menține pe parcursul mai multor ani.
A doua prioritate ar fi simplificarea conformării fiscale. Declarațiile fiscale precompletate și raportarea informațiilor de către terți, ori de câte ori este posibil, facilitează îndeplinirea obligațiilor fiscale de către contribuabili.
Există economii de scară în procesul de conformare fiscală: dacă SFS preia o parte din activitățile pe care companiile le desfășoară în prezent pentru a-și îndeplini obligațiile fiscale, costurile totale de conformare pot scădea, în timp ce calitatea informațiilor de care dispune autoritatea fiscală se poate îmbunătăți.
Un exemplu din propria noastră experiență ar fi oferirea posibilității agenților economici de a conecta direct sistemele lor de evidență și calculare a salariilor la sistemele informatice ale SFS. Această soluție le economisește timp și, totodată, face mult mai dificilă achitarea salariilor nedeclarate oficial.
În ceea ce privește următorii pași, raportul publicat de Fondul Monetar Internațional în acest an reprezintă un punct de plecare foarte bun.
Nu aș neglija nici rolul încrederii. O administrație fiscală accesibilă, orientată spre contribuabil și preocupată de calitatea serviciilor oferite poate contribui, de asemenea, la creșterea nivelului de conformare fiscală.зных странах;
Как обеспечить баланс между поддержкой налогоплательщиков, стимулированием добровольного соблюдения налогового законодательства и применением мер налогового контроля;
Каковы сильные стороны и актуальные вызовы налогового администрирования в Республике Молдова.
Приглашаем вас ознакомиться с мнением международного эксперта о возможностях модернизации налогового администрирования в Республике Молдова.
Читайте интервью полностью!
Учреждения:
„Acest articol aparține exclusiv P.P. „Monitorul fiscal FISC.md” și este protejat de Legea privind drepturile de autor.
Orice preluare a conținutului se face doar cu indicarea SURSEI și cu LINK ACTIV către pagina articolului”.
479 просмотры
Дата публикации:
29 Октябрь /2026 16:21
0 комментарии
Новый аккаунт
Повторное введение пароля *
Вход
Регистрация посредством е-майла или логина
Е-майл/ логин *
Пароль *