






Ситуация: Работник частного предприятия был госпитализирован 8 июня 2026 года в связи с резким ухудшением состояния здоровья. 12 июня он был выписан из больницы и отказался от дальнейшего продления медицинского отпуска в поликлинике.
После представления листка о временной нетрудоспособности работодателю работнику сообщили, что первые пять дней нетрудоспособности оплате со стороны предприятия не подлежат якобы потому, что он работает в частной компании и соответствующие расходы должен нести сам работник.
В связи с этим возникает вопрос: действительно ли на частных предприятиях первые пять дней временной нетрудоспособности оплачиваются самим работником или обязанность по их оплате возлагается на работодателя независимо от формы собственности предприятия? Как работнику следует действовать в случае отказа работодателя произвести соответствующую выплату?
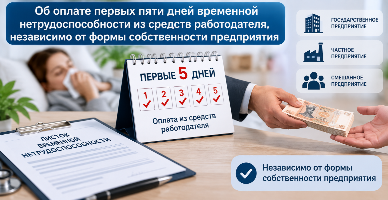
Ответ: В разделе «Социальные отпуска» Трудового кодекса № 154/2003 в ст. 123. установлен порядок предоставления работникам медицинского отпуска. В данной статье установлено что оплачиваемый медицинский отпуск предоставляется всем работникам и лицам, с которыми работодателем заключен ученический договор, на основании медицинского документа, выданного в соответствии с действующим законодательством. При этом порядок установления, исчисления и выплаты пособий в связи с медицинским отпуском, в том числе и из средств бюджета государственного соцстрахования, предусмотрен действующим законодательством. В то же время, в ст. 4 Закона о пособиях соцстрахования и других пособиях соцстрахования № 289/2004 (далее по тексту – Закон № 289/2004), установлено что первые 5 календарных дней временной нетрудоспособности оплачивается из финансовых средств работодателя, а в случае безработных – из средств бюджета государственного соцстрахования. Причем это не зависит от вида собственности предприятия. Таким образом, работодатель был не прав, не оплатив первые 5 дней временной нетрудоспособности, а в данном случае весь больничный лист из своих средств.
В то же время, ст.30 Закона № 289/2004 установлено что контроль за правильностью установления, исчисления и выплаты пособий соцстрахования, предусмотренных п. а) ч. (1) ст. 5, выплачиваемых из средств работодателя, осуществляется Государственной инспекцией труда с соблюдением положений Закона о государственном контроле № 131/2012 и Закона о Государственной инспекции труда № 140/2001. Частью (2) ст.1 Закона о Государственной инспекции труда № 140-XV от 10.05.2001 в редакции Закона № 311/2025, в силу с 31.12.2025 г. установлено что Государственная инспекция труда осуществляет государственный контроль за соблюдением законодательных и других нормативных актов в области труда, охраны здоровья и безопасности труда на предприятиях, в учреждениях и организациях, независимо от вида собственности и организационно-правовой формы, физлицами, нанимающими работников, а также в органах центрального и местного публичного управления (далее - работодатели).
Литерой а) ст.3 указанного закона установлено что задачами Государственной инспекции труда являются обеспечение применения положений законодательных и других нормативных актов, относящихся к условиям труда и защите работников при выполнении ими своих функций. Инспекция труда вправе констатировать правонарушения и составлять протоколы в соответствии с положениями Кодекса РМ о правонарушениях № 218/2008. В то же время, литерой е) ч. (1) ст. 55 данного Кодекса установлено что нарушение трудового законодательства, выражающееся в отказе работодателя в предоставлении гарантированных законом социальных отпусков, учебных отпусков влечет наложение штрафа на физических лиц в размере от 30 до 60 у.е., на должностных лиц в размере от 70 до 120 у.е. и на юридических лиц в размере от 150 до 240 у.е. (одна условная единица составляет 50 леев). Таким образом, Инспекция труда вправе применять в порядке, установленном законом, административные санкции, в том числе штрафы, за нарушение положений законодательных и иных нормативных актов, касающихся условий труда и защиты работников при исполнении ими своих трудовых обязанностей. В то же время, данная инспекция обязана также сохранять конфиденциальность источника любой жалобы на нарушение положений нормативных актов о труде, охране труда и не осведомлять работодателя о том, что проверка была проведена по жалобе. Проверку по жалобе, вполне можно объяснить плановой проверкой.
В то же время, в ст. 33 Закона № 289/2004 также установлено что решение Государственной инспекцией труда может быть обжаловано в судебные инстанции в соответствии с действующим законодательством.

Учреждения:
„Acest articol aparține exclusiv P.P. „Monitorul fiscal FISC.md” și este protejat de Legea privind drepturile de autor.
Orice preluare a conținutului se face doar cu indicarea SURSEI și cu LINK ACTIV către pagina articolului”.
1203 просмотры
Дата публикации:
24 Сентябрь /2026 07:56
Catalogul tematic
Государственное социальное страхование
Ключевые слова
социальное страхование | страховые выплаты
0 комментарии
Новый аккаунт
Повторное введение пароля *
Вход
Регистрация посредством е-майла или логина
Е-майл/ логин *
Пароль *