




Servicii disponibile
Pentru comandă selectați serviciul dorit din categorie


Pentru comandă selectați serviciul dorit din categorie

Filtru de căutare în categorie
Perioada publicării
Compartiment pagină
Subcompartiment pagină
Cuvânt cheie

Codul fiscal nr. 1163-XIII din 24.04.1997
29.2.6.11 Care este regimul fiscal al ajutoarelor materiale (care nu sînt stabilite ca neimpozabile conform art.20 din Codul fiscal), oferite persoanelor terţe, care nu sunt angajaţi ai întreprinderii?
În conformitate cu prevederile art. 90 alin. (1) din Codul fiscal, impozitul pe venit la sursa de plată se reţine, în mod obligatoriu, de către orice: a) persoană (contribuabil) care desfăşoară activitate de întreprinzător, cu excepţia deţinătorilor de patente de întreprinzător şi a persoanelor care desfăşoară activităţi independente conform cap. 102 şi activităţi în domeniul achiziţiilor de produse din fitotehnie şi/sau horticultură şi/sau de obiecte ale regnului vegetal conform cap. 103; b) nerezident care desfăşoară activitate conform art.5 pct.151); c) reprezentanţă permanentă;
Ce trebuie să cunoașteți în cazul în care intenționați să comercializați anumite mărfuri în cadrul unei piețe autorizate? De ce act permisiv pentru desfășurarea activității de întreprinzător aveți nevoie? Care sunt cerințele privind evidența produselor comercializate? Răspunsul la aceste întrebări este oferit de Serviciul Fiscal de Stat, care a elaborat și a publicat pe pagina sa oficială un succint ghid, Activitate de întreprinzător în piețele autorizate din Republica Moldova, reiterând că, indiferent de forma organizatorico-juridică, subiectul impunerii fiscale are și obligaţia de prezentare a dărilor de seamă, precum și de calculare și achitare a impozitelor/taxelor.
Entitatea noastră intenționează să transmită unui partener din străinătate, în scop de promovare a vânzărilor, produse fabricate de întreprindere. Care va fi regimul TVA pentru o asemenea livrare? Potrivit art. 95 alin. (1) lit. a) din Codul fiscal, livrarea mărfurilor, serviciilor de către subiecţii impozabili, reprezentînd rezultatul activităţii lor de întreprinzător în Republica Moldova, este obiect impozabil. Totodată, alin. (2) lit. c) al aceluiași articol stabilește prevederi derogatorii de la prevederile citate. Astfel, livrarea de mărfuri și servicii efectuate cu titlu gratuit în scopuri de publicitate și/sau de promovare a vânzărilor
12 Mai /2021 08:00

37.37 Vor putea persoanele fizice - angajate în cadrul unei companii rezidente al Parcului pentru tehnologia informației să efectueze desemnarea procentuală?

Potrivit prevederilor art.152 din Codul fiscal, contribuabilul persoană fizică rezidentă care nu are datorii la impozitul pe venit pentru perioadele fiscale anterioare este în drept de a desemna un cuantum procentual de 2% din suma impozitului pe venit calculat anual la buget către unul dintre beneficiarii desemnării procentuale.
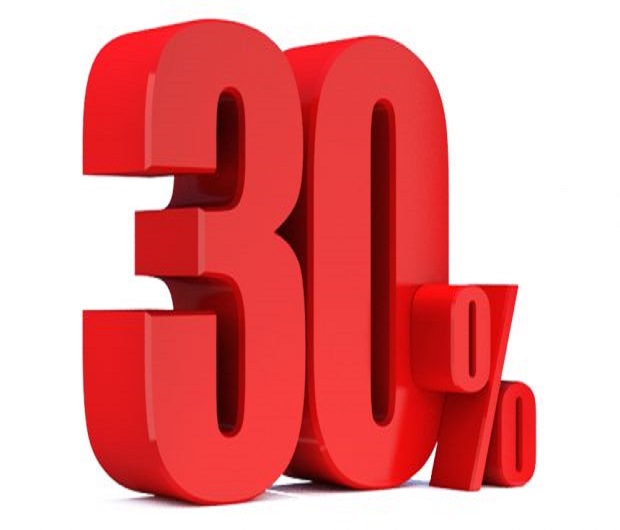
В соответствии с Примечаниями к Приложению № 3 Решения муниципального Совета Кишинэу «Об утверждении и введении в действие местных сборов для 2021 года» № 25/1 от 29 декабря 2020 г. конкретная годовая ставка сбора для объектов торговли и/или объектов по оказанию услуг с продлённым режимом работы (после 23.00), увеличивается на 30%. Вместе с тем, в результате установленных постановлениями Национальной чрезвычайной комиссии общественного здоровья (НЧКОЗ) запретов и ограничений на отдельные виды деятельности, ряд объектов торговли, заявленных в поданных в адрес органов местного публичного управления Уведомлениях о начале торговой деятельности с продленным режимом работы торговой единицы, фактически не вправе были осуществлять деятельность с продленным режимом. В связи с этим возник вопрос: необходимо ли увеличивать годовую ставку сбора на 30 % в случае, если продленный режим работы в результате установленного запрета был невозможен?
11 Mai /2021 13:58
 TVA la livrarea bunurilor în străinătate în scopul promovării vânzărilor