

Получить ссылку для изменения пароля

Е-майл *

Отправить
Отменить
logo
022 822 024

Центр поддержки и связи

Новый аккаунт

Новый аккаунт

Имя *
Ячейка заполняется буквами (от А до Я) и в дальнейшем будет отражена при публикации статей и комментариев
Фамилия *
Ячейка заполняется буквами (от А до Я) и в дальнейшем будет отражена при публикации статей и комментариев
Логин *
Ячейка заполняется буквами (от А до Я) и/или цифрами, без пробелов. Могут быть использованы символы, за исклюсением сомвола _
Е-майл *
В ячейке указывается действующий е-майл, на котoрый будет отправлен линк, подтверждающий счет пользователя
Пароль *
Пароль содержит от 5 до 15 символов и должен отличаться от данных, указанных в логине, фамилии и имени

Повторное введение пароля *

Отменить
Вход

Вход

Регистрация посредством е-майла или логина

Е-майл/ логин *

Пароль *

Регистрация через Google
Зарегистрироваться посредством MPass
Отменить

Получить ссылку для изменения пароля

Е-майл *

Отправить
Отменить
RU
  • RO
  • EN
RORUEN
logo
О насДень за днем3Мнение эксперта4Сопутствующие области1Отраслевой учет2Доступные услуги16Contribuabil onest 2026Контакты

ПИ "Monitorul Fiscal FISC.MD"

MD-2005, мун. Кишинэу
ул. Константин Тэнасе, 6
Здание „Fertilitatea-Chișinău” S.A., 3-й этаж, офис. 320

Приемная:

022 822 024

E-mail:

secretariat@monitor.tax

Центр Поддержки и Связи:

022 822 024

Вам необходим оперативный и полный ответ на вопрос?

Отправь нам вопрос и в самые сжатые сроки получи ответ экспертов на e-mail или ссылку на статью в рубрике «Вопросы и ответы»

Задай вопросAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
АрхивЧасто задаваемые вопросыТермины и условия использования сайта Политика конфиденциальностиПолитика cookieMSG_COOKIE_PREFERENCES

Подписка на Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Версия сайта: 1.0

Copyright 2026

Все права на сайт monitorul.fisc.md принадлежат P.P. „Monitorul Fiscal FISC.MD”. Любое воспроизведение текстов (в полном объеме или частично), а также изображений из любой рубрики, возможны исключительно с предварительного письменного согласия издания

icon

Отзыв

Для отслеживания статуса обработки отправленного отзыва, рекомендуем зарегистрироваться на странице. Таким образом ответ, отправленный Вам периодическим изданием «Monitorul Fiscal FISC.md» сохранится и отразится в Вашем профиле. В случае отправки отзыва без регистрации, ответ будет отправлен на ваш е-майл.

Е-майл: *

Сообщение *
Сообщение
0/500
Отказаться от сообщения
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Главная страница
  • Архив
Banner A1
Banner A2

Доступные услуги

Для оформления заказа выберите из списка необходимую услугу

icon

Подписка

Premium
Classic
Electronic
icon

Курсы

instruire în săli
instruire online
icon

Kнижная полка

cu livrare
fără livrare
icon

Реклама

tipar
electronică
img
Banner C3
Banner C4
Banner C5
Banner A1
Banner A2
icon

Фильтр поиски по категориям

Поиск по котегориям

Период публикации

от

до

Catalogul tematic

Catalogul autorilor

Catalogul revistelor

Catalogul instituțiilor

Ключевое слово
Показать результаты
Отменить
Об отсутствии необходимости в отметке «Non livrare» в налоговой накладной по рефактурированию компенсируемых расходов

iconОб отсутствии необходимости в отметке «Non livrare» в налоговой накладной по рефактурированию компенсируемых расходов

Нужно ли при выписке налоговой накладной по рефактурированию компенсируемых расходов на основании ч. (10) ст. 1171 Налогового кодекса, в соответствии с положениями Приказа МФ № 118 от 28 августа 2017 г., в строке 7 «Переадресовки» делать отметку «Non livrare»?

22 Февраль /2018 10:44

Андрей Неврянски

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Diferenţa de sumă la achitarea produselor cu tichetul de masă

Diferenţa de sumă la achitarea produselor cu tichetul de masă

În cazul achitării plăților pentru produsele alimentare cu tichetul pe purtători de hârtie, suma procurării poate fi mai mică decât valoarea nominală a tichetului, iar comerciantul este limitat prin lege să ofere restul în bani. Ce se întâmplă cu surplusul de bani, care se acumulează la comerciant? Cum va fi contabilizat? La procurarea produselor alimentare cu o valoare mai mică decât valoarea nominală a tichetului, diferența nu se rambursează sub formă de bani.
22 Февраль /2018 10:30

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Tratamentul contabil aplicat de entitatea care practică activitate de dezmembrări auto

iconTratamentul contabil aplicat de entitatea care practică activitate de dezmembrări auto

Organizarea contabilității la entități persoane juridice și fizice care practică activitate de întreprinzător privind achiziționarea autoturismelor nefuncționale în vederea dezmembrării acestora și realizării pieselor de schimb auto obținute se efectuează conform:

22 Февраль /2018 10:25
Лидия Фоаля

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
О порядке заполнения налоговых накладных образца, утвержденного Приказом № 115, имеющихся в остатке у экономического агента

iconО порядке заполнения налоговых накладных образца, утвержденного Приказом № 115, имеющихся в остатке у экономического агента

У нашего предприятия есть в наличии налоговые накладные образца, утвержденного Приказом МФ № 115 от 6 сентября 2010 г.

22 Февраль /2018 08:26
Андрей Неврянски

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon

реклама 785 x 90 px

О назначении и выплате  пособий работникам обанкротившихся предприятий

О назначении и выплате пособий работникам обанкротившихся предприятий

Я уже 2 года нахожусь в отпуске по уходу за ребенком до исполнения ему возраста 3-х лет. За время нахождения в отпуске предприятие обанкротилось. Вскоре я снова должна выйти в декретный отпуск со вторым ребенком. В связи с банкротством предприятия, у меня возникли следующие вопросы. Будут ли мне выплачены все положенные в этом случае пособия? Если да, то кто их будет выплачивать и на основании чего? Какой будет основа для расчета пособий, если в период отпуска по уходу за ребенком я не имела застрахованного дохода?

22 Февраль /2018 08:02
Ольга Гриневич

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
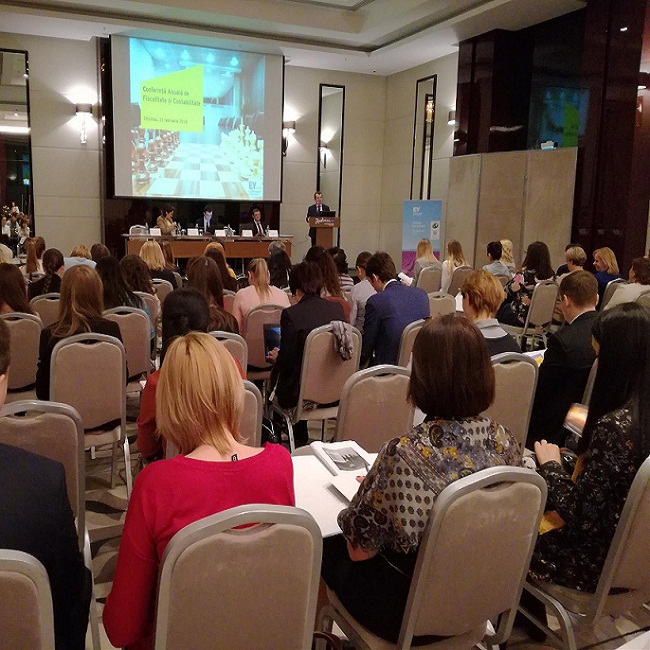
Conferința anuală de fiscalitate și contabilitate, la a VII-a ediţie

Conferința anuală de fiscalitate și contabilitate, la a VII-a ediţie

Cea de-a VII-a ediție a Conferinței anuale de fiscalitate și contabilitate, organizată de EY Moldova – lider mondial în domeniul serviciilor de audit, asistență fiscală, asistență în tranzacții și în afaceri a avut loc ieri, 21 februarie 2018. Evenimentul a fost organizat în scopul informării contabililor, auditorilor, managerilor și altor părți interesate care au participat la conferinţă cu privire la cele mai importante modificări în legislaţie. Asistenţa a fost familiarizată cu principalele modificări de ordin fiscal cu impact asupra raportării fiscale pentru perioada anului 2017, dar și a anului 2018.

22 Февраль /2018 08:01
Марина Кэлдаре

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
1. (29.2.1.3) Se consideră oare drept surse de venit impozabile indemnizațiile, potrivit art. 42 alin. (6) din Legea cu privire la funcția publică și statutul funcționarului public nr. 158-XVI din 4 iulie 2008 primite de către funcționarii publici?Care este regimul fiscal la achitarea indemnizațiilor în cazul eliberării din serviciul public?

1. (29.2.1.3) Se consideră oare drept surse de venit impozabile indemnizațiile, potrivit art. 42 alin. (6) din Legea cu privire la funcția publică și statutul funcționarului public nr. 158-XVI din 4 iulie 2008 primite de către funcționarii publici?Care este regimul fiscal la achitarea indemnizațiilor în cazul eliberării din serviciul public?

În conformitate cu prevederile art. 18 și 20 din Codul fiscal

22 Февраль /2018 07:59

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
...34553456345734583459...