








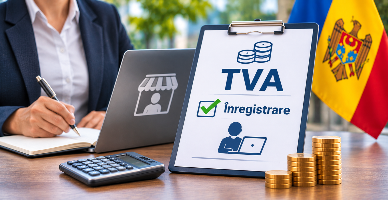
 Obligația de înregistrare în calitate de plătitor al TVA a persoanei fizice care desfășoară activitate de antreprenoriat independent
Obiect al impunerii cu impozitul unic pentru categoria respectivă de contribuabili îl constituie venitul din activităţi economice independente în domeniul prestării serviciilor, obţinut pe parcursul perioadei fiscale, confirmat prin metodele de evidenţă prevăzute la art.6922 din CF

„Acest articol aparține exclusiv P.P. „Monitorul fiscal FISC.md” și este protejat de Legea privind drepturile de autor.
Orice preluare a conținutului se face doar cu indicarea SURSEI și cu LINK ACTIV către pagina articolului”.
Acest articol este destinat doar pentru utilizatorii abonați. Pentru a vă abona selectați abonamentul
Autentificarea se poate efectua cu ajutorul adresei de E-mail sau a Login-ului
E-mail/Login *
Parola *
12 vizualizări
Data publicării:
18 Noiembrie /2026 07:58
Catalogul tematic
Antreprenor independent
Etichete:
prestarea serviciilor | TVA | Antreprenor independent | activitate de intreprinzator
0 comentarii
Cont nou
Parola repetat *
Autentificare
Autentificarea se poate efectua cu ajutorul adresei de E-mail sau a Login-ului
E-mail/Login *
Parola *