Получить ссылку для изменения пароля

Е-майл *

Отправить
Отменить
logo
022 822 024

Центр поддержки и связи

Новый аккаунт

Новый аккаунт

Имя *
Ячейка заполняется буквами (от А до Я) и в дальнейшем будет отражена при публикации статей и комментариев
Фамилия *
Ячейка заполняется буквами (от А до Я) и в дальнейшем будет отражена при публикации статей и комментариев
Логин *
Ячейка заполняется буквами (от А до Я) и/или цифрами, без пробелов. Могут быть использованы символы, за исклюсением сомвола _
Е-майл *
В ячейке указывается действующий е-майл, на котoрый будет отправлен линк, подтверждающий счет пользователя
Пароль *
Пароль содержит от 5 до 15 символов и должен отличаться от данных, указанных в логине, фамилии и имени

Повторное введение пароля *

Отменить
Вход

Вход

Регистрация посредством е-майла или логина

Е-майл/ логин *

Пароль *

Регистрация через Google
Зарегистрироваться посредством MPass
Отменить

Получить ссылку для изменения пароля

Е-майл *

Отправить
Отменить
RU
  • RO
  • EN
RORUEN
logo
О насДень за днем6Мнение эксперта3Сопутствующие области1Отраслевой учетДоступные услуги18Contribuabil onest 20261Контакты

ПИ "Monitorul Fiscal FISC.MD"

MD-2005, мун. Кишинэу
ул. Константин Тэнасе, 6
Здание „Fertilitatea-Chișinău” S.A., 3-й этаж, офис. 320

Приемная:

022 822 024

E-mail:

[email protected]

Центр Поддержки и Связи:

022 822 024

Вам необходим оперативный и полный ответ на вопрос?

Отправь нам вопрос и в самые сжатые сроки получи ответ экспертов на e-mail или ссылку на статью в рубрике «Вопросы и ответы»

Задай вопросAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
АрхивЧасто задаваемые вопросыТермины и условия использования сайта Политика конфиденциальностиПолитика cookieMSG_COOKIE_PREFERENCES

Подписка на Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Версия сайта: 1.0

Copyright 2026

Все права на сайт monitorul.fisc.md принадлежат P.P. „Monitorul Fiscal FISC.MD”. Любое воспроизведение текстов (в полном объеме или частично), а также изображений из любой рубрики, возможны исключительно с предварительного письменного согласия издания

icon

Отзыв

Для отслеживания статуса обработки отправленного отзыва, рекомендуем зарегистрироваться на странице. Таким образом ответ, отправленный Вам периодическим изданием «Monitorul Fiscal FISC.md» сохранится и отразится в Вашем профиле. В случае отправки отзыва без регистрации, ответ будет отправлен на ваш е-майл.

Е-майл: *

Сообщение *
Сообщение
0/500
Отказаться от сообщения
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Главная страница
  • Каталог авторов
  • Людмила Мицова
Banner A1
Banner A2

Доступные услуги

Для оформления заказа выберите из списка необходимую услугу

icon

Курсы

instruire în săli
instruire online
icon

Подписка

Premium
Classic
Electronic
icon

Kнижная полка

cu livrare
fără livrare
icon

Реклама

tipar
electronică
img
Banner E1
Banner E2
Banner A1
Banner A2
icon

Фильтр поиски по категориям

Поиск по котегориям

Период публикации

от

до

Раздел страницы

Подпаздел страницы

Ключевое слово

Показать результаты
Отменить

Людмила Мицова


Людмила Мицова

Начальник Управления местных налогов и других сборов, ГНИ
Об обязательствах по уплате сбора за использование недр

iconОб обязательствах по уплате сбора за использование недр

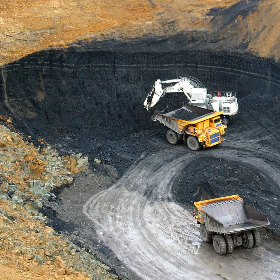
Физические лица, осуществляющие предпринимательскую деятельность и юридические лица, использующие недра, в соответствии со ст. 307 Налогового кодекса, являются субъектами налогообложения по сбору за использование недр.

23 Июнь /2023 07:56
Людмила Мицова

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
   Является ли реклама, распространяемая посредством соцсетей, объектом налогообложения сбором за рекламные устройства?

icon Является ли реклама, распространяемая посредством соцсетей, объектом налогообложения сбором за рекламные устройства?

Экономический субъект посредством социальных сетей размещает рекламу, продвигающую продажу произведенной им продукции. Юридический адрес субъекта зарегистрирован в мун. Кишинэу, однако органы местного публичного управления по месту реализации произведенной продукции, обязывают экономического агента уплачивать в местный бюджет по месту продажи товаров рекламный сбор. Возникают ли в соответствующем случае у экономического агента обязательства по уплате в местный бюджет сбора за рекламу?

16 Июнь /2023 07:58
Людмила Мицова

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Наименование филиала банка, расположенного внутри торгового центра, и сбор за рекламные устройства

iconНаименование филиала банка, расположенного внутри торгового центра, и сбор за рекламные устройства

В помещении торгового центра по месту размещения филиала банка, размещена вывеска с наименованием банка. Применяется ли в соответствующем случае положения лит. а) ч. (1) ст. 30 Закона № 62/2022 о рекламе (Закон № 62/2022), согласно которыми, не являются наружной рекламой и не требуют разрешения на рекламное устройство, вывеска с максимальной площадью 12 м? Возникает ли в указанном случае обязательства по сбору за рекламные устройства?

15 Июнь /2023 07:58
Людмила Мицова

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Исчисление налога на недвижимое имущество юридическим лицом, владеющим гаражами в мун. Кишинэу

iconИсчисление налога на недвижимое имущество юридическим лицом, владеющим гаражами в мун. Кишинэу

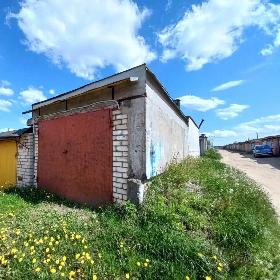
Согласно выписке из Реестра недвижимого имущества, хозяйствующему субъекту на правах собственности принадлежат гаражи, расположенные в мун. Кишинэу. Какую ставку следует применить для исчисления налога на недвижимое имущество в соответствии с Решением МС Кишинэу № 23/2 от 27.12.2022 г. – 0,3% как для объектов коммерческого назначения, оцененных кадастровыми органами в целях налогообложения или 0,185 % как для гаражей, если гаражи оценены кадастровыми органами в целях налогообложения?

14 Июнь /2023 13:31

Людмила Мицова

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Banner D1
Гаражи и сбор за использование недр

iconГаражи и сбор за использование недр

Компания приобрела гаражи и другие помещения, расположенные в подвале много-этажного жилого дома, с целью их последую щей продажи. Часть объектов была продана, а другая – временно не используется. За период обладания правами собственности на соот- ветствующие объекты, компания уплачивает налог на недвижимое имущество. Вместе

13 Июнь /2023 08:00
Людмила Мицова

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Особенности применения сбора за использование местной символики

iconОсобенности применения сбора за использование местной символики

Предприятие, торговая марка которого содержит наименование населенного пункта, на выпускаемой продукции обязано разместить свое наименование, содержащее, в том числе, его торговую марку. Само наименование выпускаемой продукции является иным, чем наименование на-

09 Июнь /2023 07:45
Людмила Мицова

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Размещение рекламы на автотранспортных средствах и сбор за рекламные устройства

iconРазмещение рекламы на автотранспортных средствах и сбор за рекламные устройства

На транспортных средствах предприятия размещается изображение собственно производимой продукции. За несанкционированное размещение рекламы на собственных транспортных средствах, предприятие, на основании ст. 228 Кодекса о правонарушениях, было оштрафовано дорожной полицией. Если на размещение рекламы на автотранспортных средствах необходимо наличие разрешения от органов дорожной полиции, следует ли, что соответствующие транспортные средства являются объектами налогообложения по сбору за рекламные устройства?

08 Июнь /2023 07:58

Людмила Мицова

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
...1415161718...