Получить ссылку для изменения пароля

Е-майл *

Отправить
Отменить
logo
022 822 024

Центр поддержки и связи

Новый аккаунт

Новый аккаунт

Имя *
Ячейка заполняется буквами (от А до Я) и в дальнейшем будет отражена при публикации статей и комментариев
Фамилия *
Ячейка заполняется буквами (от А до Я) и в дальнейшем будет отражена при публикации статей и комментариев
Логин *
Ячейка заполняется буквами (от А до Я) и/или цифрами, без пробелов. Могут быть использованы символы, за исклюсением сомвола _
Е-майл *
В ячейке указывается действующий е-майл, на котoрый будет отправлен линк, подтверждающий счет пользователя
Пароль *
Пароль содержит от 5 до 15 символов и должен отличаться от данных, указанных в логине, фамилии и имени

Повторное введение пароля *

Отменить
Вход

Вход

Регистрация посредством е-майла или логина

Е-майл/ логин *

Пароль *

Регистрация через Google
Зарегистрироваться посредством MPass
Отменить

Получить ссылку для изменения пароля

Е-майл *

Отправить
Отменить
RU
  • RO
  • EN
RORUEN
logo
О насДень за днемМнение экспертаСопутствующие областиОтраслевой учетДоступные услуги15Contribuabil onest 2026Контакты

ПИ "Monitorul Fiscal FISC.MD"

MD-2005, мун. Кишинэу
ул. Константин Тэнасе, 6
Здание „Fertilitatea-Chișinău” S.A., 3-й этаж, офис. 320

Приемная:

022 822 024

E-mail:

secretariat@monitor.tax

Центр Поддержки и Связи:

022 822 024

Вам необходим оперативный и полный ответ на вопрос?

Отправь нам вопрос и в самые сжатые сроки получи ответ экспертов на e-mail или ссылку на статью в рубрике «Вопросы и ответы»

Задай вопросAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
АрхивЧасто задаваемые вопросыТермины и условия использования сайта Политика конфиденциальностиПолитика cookieMSG_COOKIE_PREFERENCES

Подписка на Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Версия сайта: 1.0

Copyright 2026

Все права на сайт monitorul.fisc.md принадлежат P.P. „Monitorul Fiscal FISC.MD”. Любое воспроизведение текстов (в полном объеме или частично), а также изображений из любой рубрики, возможны исключительно с предварительного письменного согласия издания

icon

Отзыв

Для отслеживания статуса обработки отправленного отзыва, рекомендуем зарегистрироваться на странице. Таким образом ответ, отправленный Вам периодическим изданием «Monitorul Fiscal FISC.md» сохранится и отразится в Вашем профиле. В случае отправки отзыва без регистрации, ответ будет отправлен на ваш е-майл.

Е-майл: *

Сообщение *
Сообщение
0/500
Отказаться от сообщения
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Главная страница
  • Каталог авторов
  • Петру Гричук
Banner A1
Banner A2

Доступные услуги

Для оформления заказа выберите из списка необходимую услугу

icon

Курсы

instruire în săli
instruire online
icon

Подписка

Premium
Classic
Electronic
icon

Kнижная полка

cu livrare
fără livrare
icon
Banner C3
Banner C4
Banner C5
Banner A1
Banner A2

Реклама

tipar
electronică
img
icon

Фильтр поиски по категориям

Поиск по котегориям

Период публикации

от

до

Раздел страницы

Подпаздел страницы

Ключевое слово

Показать результаты
Отменить

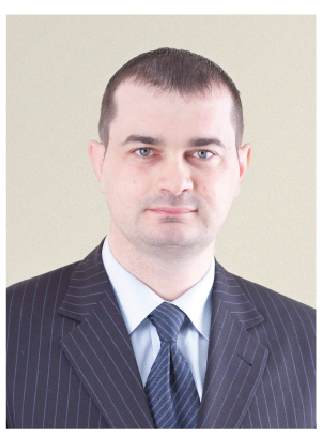
Петру Гричук

Petru Griciuc 


director adjunct al SFS


С учетом изменений, внесенных в законодательство, должны ли ломбарды представлять налоговым органам информацию о непогашенных займах за 2015 год?

iconС учетом изменений, внесенных в законодательство, должны ли ломбарды представлять налоговым органам информацию о непогашенных займах за 2015 год?

Согласно предписаниям Закона № 71 от 12 апреля 2015 о внесении изменений и дополнений в некоторые законодательные акты, с 01.05.2015 была признана утратившей силу ч. (11) ст. 92 НК.
19 Февраль /2016 13:14

Петру Гричук

Валериу Северин

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Предприятие «Y» ООО получило обращение примэрии местности, в котором, в связи с зимними праздниками, запрашивается предоставление дарения в пользу местной школы и малоимущей семье пожилых людей. Какие налоговые обязательства по подоходному налогу возникают в данной ситуации?

iconПредприятие «Y» ООО получило обращение примэрии местности, в котором, в связи с зимними праздниками, запрашивается предоставление дарения в пользу местной школы и малоимущей семье пожилых людей. Какие налоговые обязательства по подоходному налогу возникают в данной ситуации?

Предприятие «Y» ООО получило обращение примэрии местности, в котором, в связи с зимними праздниками, запрашивается предоставление дарения в пользу местной школы и малоимущей семье пожилых людей. В результате предприятие осуществило дарение в виде строительных материалов для местной школы, выписав накладную, и в виде денежных средств для малоимущей семьи, выдав платежное поручение. Какие налоговые обязательства по подоходному налогу возникают в данной ситуации? Разрешается ли вычет данного дарения, учитывая то, что запрос органа публичного управления был представлен письмом? В соответствии с положениями ч. (1) ст. 36 НК, налогоплательщик–резидент имеет право на вычет любых сделанных им в течение налогового года пожертвований на благотворительные цели и спонсорскую поддержку, но не более 2% облагаемого дохода.
19 Февраль /2016 13:09

Петру Гричук

Валериу Северин

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Предприятие намеревается осуществить дарение в пользу некоторых физических лиц – граждан, которые недавно пострадали от стихийного бедствия (сильный ветер разрушил крыши домов). Дарение будет произведено в виде строительных материалов. Какие налоговые обязательства, сопряженные с подоходным налогом, возникают в данной ситуации?

iconПредприятие намеревается осуществить дарение в пользу некоторых физических лиц – граждан, которые недавно пострадали от стихийного бедствия (сильный ветер разрушил крыши домов). Дарение будет произведено в виде строительных материалов. Какие налоговые обязательства, сопряженные с подоходным налогом, возникают в данной ситуации?

В соответствии с предписаниями ч. (1) ст. 36 НК, налогоплательщик–резидент имеет право на вычет любых сделанных им в течение налогового года пожертвований на благотворительные цели и спонсорскую поддержку, но не более 2% облагаемого дохода.
19 Февраль /2016 12:59

Петру Гричук

Валериу Северин

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Privind deducerea cheltuielilor aferente împrumutului neînregistrat la Banca Națională a Moldovei

iconPrivind deducerea cheltuielilor aferente împrumutului neînregistrat la Banca Națională a Moldovei

În cadrul controlului fiscal efectuat la întreprinderea „X” SRL s-a constatat că, în perioada anului 2014 aceasta a contractat de la nerezidenți patru împrumuturi pe o perioadă de 3 ani, din care doar trei contracte de împrumut au fost înregistrate la Banca Națională a Moldovei. Cheltuielile aferente dobînzillor, calculate în anul 2014 pentru cele patru împrumuturi, au fost deduse integral. Contribuabilul „X” SRL a procedat corect în acest caz? Ce prevede legislația în vigoare la acest capitol? Potrivit prevederilor art. 24 alin. (1) din CF, se permite deducerea cheltuielilor ordinare şi necesare, achitate sau suportate de contribuabil pe parcursul anului fiscal, exclusiv în cadrul activității de întreprinzător.

19 Февраль /2016 12:47

Петру Гричук

Валериу Северин

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Banner D1
Aspecte aferente efectuării vizitelor fiscale

iconAspecte aferente efectuării vizitelor fiscale

Începînd cu 05.06.2015 au intrat în vigoare Indicațiile metodice privind efectuarea vizitelor fiscale, aprobate prin ordinul IFPS nr. 129 din 24.02.2015 (publicat în MO nr. 139-143 din 05.06.2015). Potrivit art. 134 alin. (1) lit. c) din CF, organul fiscal şi funcționarul fiscal au dreptul să efectueze vizite fiscale.
08 Февраль /2016 14:49

Петру Гричук

Валериу Северин

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Comentarii referitor la modificările operate în legislaţia fiscală după 13.01.2012

iconComentarii referitor la modificările operate în legislaţia fiscală după 13.01.2012

Prin Legea pentru modificarea şi completarea unor acte legislative nr. 267 din 23.12.2011 (Monitorul Oficial nr. 13-14 din 13.01.2012) care a intrat în vigoare la 13.01.2012 şi a întruchipat în sine politica fiscală pentru anul 2012, au fost operate unele modificări esenţiale la legislaţia fiscală. După data menţionată au fost publicate cîteva acte legislative prin care au fost efectuate unele modificări în Codul fiscal.

30 Май /2013 11:04
Петру Гричук

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Va fi obligat fondatorul gospodăriei ţărăneşti (de fermieri), care a obţinut venituri din vînzări în mărime de pînă la 3 milioane de lei în anul 2011 şi a cărei număr mediu scriptic de personal nu a depăşit 9 persoane, să completeze Declaraţia persoanei fizice cu privire la impozitul pe venit (CET08) pentru 2011 dacă acesta pe parcursul anului a obţinut venituri de la gospodăria ţărăneasca?

iconVa fi obligat fondatorul gospodăriei ţărăneşti (de fermieri), care a obţinut venituri din vînzări în mărime de pînă la 3 milioane de lei în anul 2011 şi a cărei număr mediu scriptic de personal nu a depăşit 9 persoane, să completeze Declaraţia persoanei fizice cu privire la impozitul pe venit (CET08) pentru 2011 dacă acesta pe parcursul anului a obţinut venituri de la gospodăria ţărăneasca?

Conform art. 901 alin. (31) lit. d) din Codul fiscal în vigoare pe parcursul anului 2011, persoanele specificate la art. 90 alin.(1) din Codul fiscal reţin şi achită la buget un impozit în mărime de 15% din veniturile îndreptate spre achitare fondatorilor întreprinzătorilor individuali sau gospodăriilor ţărăneşti (de fermier). Prevederea prezentei litere nu se aplică fondatorilor întreprinzătorilor individuali şi gospodăriilor ţărăneşti (de fermier), care obţin venituri din vînzări în mărime de pînă la 3 milioane de lei pe an şi al căror număr mediu scriptic de personal nu depăşeşte 9 persoane.

08 Май /2013 18:08

Петру Гричук

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
...3738394041...