Получить ссылку для изменения пароля

Е-майл *

Отправить
Отменить
logo
022 822 024

Центр поддержки и связи

Новый аккаунт

Новый аккаунт

Имя *
Ячейка заполняется буквами (от А до Я) и в дальнейшем будет отражена при публикации статей и комментариев
Фамилия *
Ячейка заполняется буквами (от А до Я) и в дальнейшем будет отражена при публикации статей и комментариев
Логин *
Ячейка заполняется буквами (от А до Я) и/или цифрами, без пробелов. Могут быть использованы символы, за исклюсением сомвола _
Е-майл *
В ячейке указывается действующий е-майл, на котoрый будет отправлен линк, подтверждающий счет пользователя
Пароль *
Пароль содержит от 5 до 15 символов и должен отличаться от данных, указанных в логине, фамилии и имени

Повторное введение пароля *

Отменить
Вход

Вход

Регистрация посредством е-майла или логина

Е-майл/ логин *

Пароль *

Регистрация через Google
Зарегистрироваться посредством MPass
Отменить

Получить ссылку для изменения пароля

Е-майл *

Отправить
Отменить
RU
  • RO
  • EN
RORUEN
logo
О насДень за днемМнение экспертаСопутствующие областиОтраслевой учетДоступные услуги15Contribuabil onest 2026Контакты

ПИ "Monitorul Fiscal FISC.MD"

MD-2005, мун. Кишинэу
ул. Константин Тэнасе, 6
Здание „Fertilitatea-Chișinău” S.A., 3-й этаж, офис. 320

Приемная:

022 822 024

E-mail:

secretariat@monitor.tax

Центр Поддержки и Связи:

022 822 024

Вам необходим оперативный и полный ответ на вопрос?

Отправь нам вопрос и в самые сжатые сроки получи ответ экспертов на e-mail или ссылку на статью в рубрике «Вопросы и ответы»

Задай вопросAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
АрхивЧасто задаваемые вопросыТермины и условия использования сайта Политика конфиденциальностиПолитика cookieMSG_COOKIE_PREFERENCES

Подписка на Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Версия сайта: 1.0

Copyright 2026

Все права на сайт monitorul.fisc.md принадлежат P.P. „Monitorul Fiscal FISC.MD”. Любое воспроизведение текстов (в полном объеме или частично), а также изображений из любой рубрики, возможны исключительно с предварительного письменного согласия издания

icon

Отзыв

Для отслеживания статуса обработки отправленного отзыва, рекомендуем зарегистрироваться на странице. Таким образом ответ, отправленный Вам периодическим изданием «Monitorul Fiscal FISC.md» сохранится и отразится в Вашем профиле. В случае отправки отзыва без регистрации, ответ будет отправлен на ваш е-майл.

Е-майл: *

Сообщение *
Сообщение
0/500
Отказаться от сообщения
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Главная страница
  • SubCatalog
Banner A1
Banner A2

Доступные услуги

Для оформления заказа выберите из списка необходимую услугу

icon

Курсы

instruire în săli
instruire online
icon

Подписка

Premium
Classic
Electronic
icon

Kнижная полка

cu livrare
fără livrare
icon

Реклама

tipar
electronică
img
Banner C3
Banner C4
Banner C5
Banner A1
Banner A2
icon

Фильтр поиски по категориям

Поиск по котегориям

Период публикации

от

до

Раздел страницы

Подпаздел страницы

Ключевое слово

Показать результаты
Отменить

SubCatalog

Уточнение порядка зачисления и учета платежей в НПБ

Уточнение порядка зачисления и учета платежей в НПБ

Компенсация за концессию активов и земельных участков в соответствии с договорами, заключенными на основании государственно-частного партнерства, а также годовой роялти за право суперфиция на земельный участок, принадлежащий административно-территориальным единицам в соответствии c положениям ст. 29 Закона о введении в действие Гражданского кодекса № 1125-XV от 13 июня 2002 г. перечисляется в местный бюджет второго уровня (код ECO 141542) и первого уровня (код ECO 141543), в зависимости от местонахождения объекта компенсации.

25 Февраль /2020 07:59
Tatiana Smeșnaia

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Ordinul nr. 108  din 14.02.2020 privind actualizarea Bazei generalizate  a practicii fiscale

Ordinul nr. 108 din 14.02.2020 privind actualizarea Bazei generalizate a practicii fiscale

1. (29.2.5.1) Au dreptul să utilizeze scutirea personală integrală la depunerea Declaraţiei cu privire la impozitul pe venit сetățenii Republicii Moldova care intenționează, pe parcursul anului fiscal, să-și schimbe domiciliul din Republica Moldova în altă țară? 2. (29.2.5.17) Urmează persoanele fizice de a include în venitul brut și de a declara veniturile din care a fost efectuată reţinerea finală a impozitului pe venit?
25 Февраль /2020 07:56

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
5. (29.2.6.2) Se va reţine la sursa de plata impozitul pe venit în cazul achiziţionării de la persoanele fizice a unui activ de capital?

5. (29.2.6.2) Se va reţine la sursa de plata impozitul pe venit în cazul achiziţionării de la persoanele fizice a unui activ de capital?

În conformitate cu prevederile art. 90 alin. (1) din Codul fiscal, Impozitul pe venit la sursa de plată se reţine, în mod obligatoriu, de către orice: a) persoană (contribuabil) care desfăşoară activitate de întreprinzător, cu excepţia deţinătorilor de patente de întreprinzător şi a persoanelor care desfăşoară activităţi independente conform cap. 102 şi activităţi în domeniul achiziţiilor de produse din fitotehnie şi/sau horticultură şi/sau de obiecte ale regnului vegetal conform cap. 103;
25 Февраль /2020 07:56

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
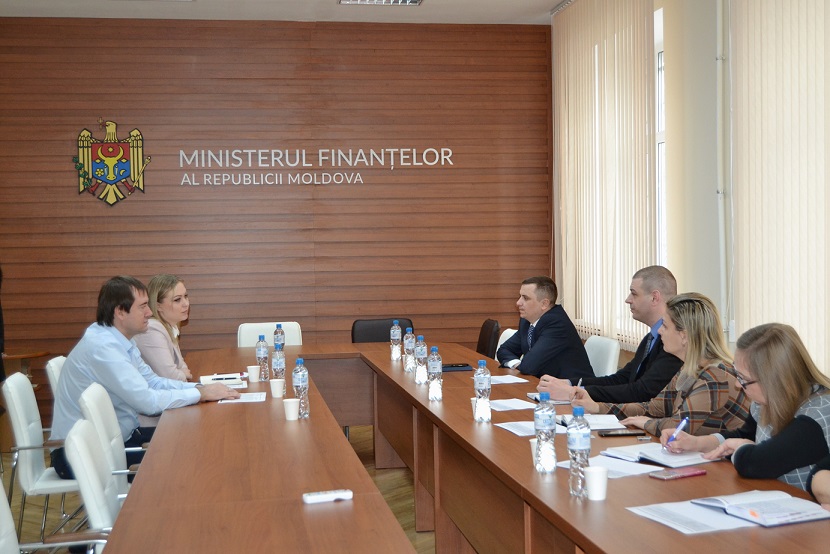
Grupul de lucru responsabil de examinarea propunerilor în domeniul politicii fiscale s-a întrunit într-o nouă ședință

Grupul de lucru responsabil de examinarea propunerilor în domeniul politicii fiscale s-a întrunit într-o nouă ședință

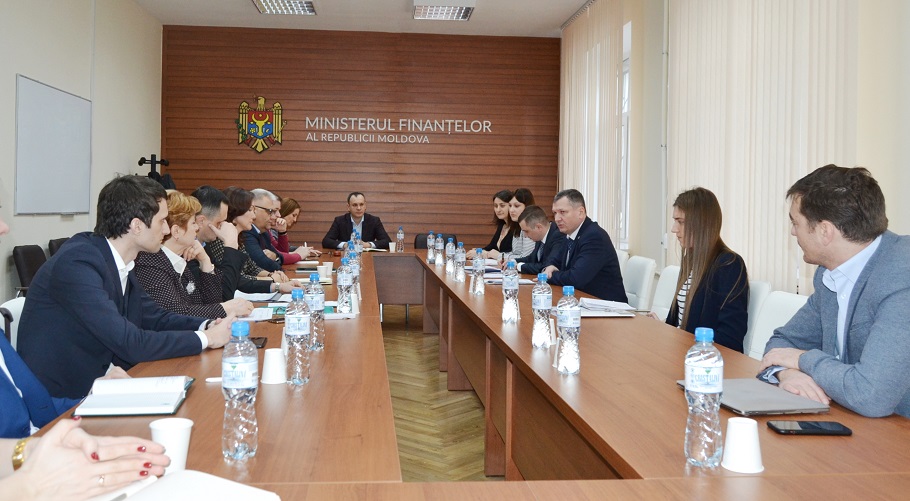
În incinta Ministerului Finanțelor, ieri, 24 februarie 2020, au avut o nouă ședință a Grupului de lucru responsabil de examinarea propunerilor în domeniul politicii fiscale, cu participarea reprezentanților din domeniul HoReCa (hotele, restaurante și cafenele). Secretarul de stat al Ministerului Finanțelor,Dorel Noroc a menționat că aceste discuții sunt foarte importante în procesul de elaborare a politicilor fiscale pentru a înțelege mai bine necesitățile fiecărui sector și probleme care urmează a fi soluționate prin politicile adoptate de autoritățile publice centrale: „Ministerul Finanțelor depune eforturi consolidate pentru a identifica măsuri de susținere a sectorului HoReCa. Scopul acestor discuții este identificarea soluțiilor optime”.
25 Февраль /2020 07:55

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon

реклама 785 x 90 px

Serghei Pușcuța a avut o întrevedere cu membrii Asociației Investitorilor Străini

Serghei Pușcuța a avut o întrevedere cu membrii Asociației Investitorilor Străini

Viceprim-ministrul Serghei Pușcuța a avut ieri, 24 februarie 2020, o întrevedere cu reprezentanții Asociației Investitorilor Străini din Moldova. Discuțiile au vizat propunerile de politică fiscală pentru anul 2021. În debutul ședinței, Serghei Pușcuța a menționat că, obiectivul Ministerului Finanțelor este dezvoltarea economiei naționale, susținerea mediului de afaceri, precum și respectarea calendarului bugetar, astfel încât politica fiscală pentru anul viitor să fie votată până la vacanță de vară a Parlamentului Republicii Moldova: „Votarea politicii fiscale în termenul stabilit ar oferi o perioadă de 5-6 luni, timp în care agenții economici și-ar putea pregăti planurile de afaceri, ar putea efectuată ajustări în sistemele de raportare și evidență”.
25 Февраль /2020 07:54

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
4. (29.2.6.4) Se va reține impozitul pe venit la sursa de plată din plăţile achitate în avans persoanelor fizice pentru locațiunea bunurilor imobiliare?

4. (29.2.6.4) Se va reține impozitul pe venit la sursa de plată din plăţile achitate în avans persoanelor fizice pentru locațiunea bunurilor imobiliare?

În conformitate cu prevederile art.901 alin.(3) din Codul fiscal, persoanele specificate la art.90 din Codul fiscal, reţin un impozit în mărime de 10% din veniturile obţinute de către persoanele fizice care nu desfășoară activitate de întreprinzător de la transmiterea în posesie şi/sau folosinţă (locaţiune, arendă, uzufruct, superficie) a proprietăţii mobiliare şi imobiliare, cu excepţia arendei terenurilor agricole.
25 Февраль /2020 07:54

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
3. (29.2.5.14) Va fi obligat să prezinte declarația privind impozitul pe venit persoana fizică în cazul înstrăinării proprietății unei persoane juridice care, potrivit art.90 din Codul fiscal, nu a efectuat reținerea prealabilă a impozitului pe venit la sursa de plată?

3. (29.2.5.14) Va fi obligat să prezinte declarația privind impozitul pe venit persoana fizică în cazul înstrăinării proprietății unei persoane juridice care, potrivit art.90 din Codul fiscal, nu a efectuat reținerea prealabilă a impozitului pe venit la sursa de plată?

Obligativitatea prezentării Declarației de către persoana fizică rezidentă este reglementată de prevederile art. 83 alin. (2) din Codul fiscal. Potrivit art. 83 alin. (2) lit.a) din Codul fiscal, sînt obligaţi să prezinte declaraţia cu privire la impozitul pe venit persoanele fizice (cetăţenii Republicii Moldova, cetăţenii străini, apatrizii, inclusiv membrii societăţilor şi acţionarii fondurilor de investiţii) care au obligaţii privind achitarea impozitului.

25 Февраль /2020 07:52

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
...23322333233423352336...