Получить ссылку для изменения пароля

Е-майл *

Отправить
Отменить
logo
022 822 024

Центр поддержки и связи

Новый аккаунт

Новый аккаунт

Имя *
Ячейка заполняется буквами (от А до Я) и в дальнейшем будет отражена при публикации статей и комментариев
Фамилия *
Ячейка заполняется буквами (от А до Я) и в дальнейшем будет отражена при публикации статей и комментариев
Логин *
Ячейка заполняется буквами (от А до Я) и/или цифрами, без пробелов. Могут быть использованы символы, за исклюсением сомвола _
Е-майл *
В ячейке указывается действующий е-майл, на котoрый будет отправлен линк, подтверждающий счет пользователя
Пароль *
Пароль содержит от 5 до 15 символов и должен отличаться от данных, указанных в логине, фамилии и имени

Повторное введение пароля *

Отменить
Вход

Вход

Регистрация посредством е-майла или логина

Е-майл/ логин *

Пароль *

Регистрация через Google
Зарегистрироваться посредством MPass
Отменить

Получить ссылку для изменения пароля

Е-майл *

Отправить
Отменить
RU
  • RO
  • EN
RORUEN
logo
О насДень за днемМнение экспертаСопутствующие областиОтраслевой учетДоступные услуги15Contribuabil onest 2026Контакты

ПИ "Monitorul Fiscal FISC.MD"

MD-2005, мун. Кишинэу
ул. Константин Тэнасе, 6
Здание „Fertilitatea-Chișinău” S.A., 3-й этаж, офис. 320

Приемная:

022 822 024

E-mail:

secretariat@monitor.tax

Центр Поддержки и Связи:

022 822 024

Вам необходим оперативный и полный ответ на вопрос?

Отправь нам вопрос и в самые сжатые сроки получи ответ экспертов на e-mail или ссылку на статью в рубрике «Вопросы и ответы»

Задай вопросAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
АрхивЧасто задаваемые вопросыТермины и условия использования сайта Политика конфиденциальностиPolitca de coockie

Подписка на Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Версия сайта: 1.0

Copyright 2026

Все права на сайт monitorul.fisc.md принадлежат P.P. „Monitorul Fiscal FISC.MD”. Любое воспроизведение текстов (в полном объеме или частично), а также изображений из любой рубрики, возможны исключительно с предварительного письменного согласия издания

icon

Отзыв

Для отслеживания статуса обработки отправленного отзыва, рекомендуем зарегистрироваться на странице. Таким образом ответ, отправленный Вам периодическим изданием «Monitorul Fiscal FISC.md» сохранится и отразится в Вашем профиле. В случае отправки отзыва без регистрации, ответ будет отправлен на ваш е-майл.

Е-майл: *

Сообщение *
Сообщение
0/500
Отказаться от сообщения
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Главная страница
  • catalogul tematic
  • Налоговые вычеты
Banner A1
Banner A2

Доступные услуги

Для оформления заказа выберите из списка необходимую услугу

icon

Курсы

instruire în săli
instruire online
icon

Подписка

Premium
Classic
Electronic
icon

Kнижная полка

cu livrare
fără livrare
icon
Banner C3
Banner C4
Banner C5
Banner A1
Banner A2

Реклама

tipar
electronică
img
icon

Фильтр поиски по категориям

Поиск по котегориям

Период публикации

от

до

Раздел страницы

Подпаздел страницы

Ключевое слово

Показать результаты
Отменить

Налоговые вычеты


Налоговые вычеты


это сумма, на которую уменьшается налоговая база. Налоговые вычеты определяются законодательно и рассчитываются согласно условиям применения.

http://www.lex.md/fisc/codfiscaltxtru.htm#A12

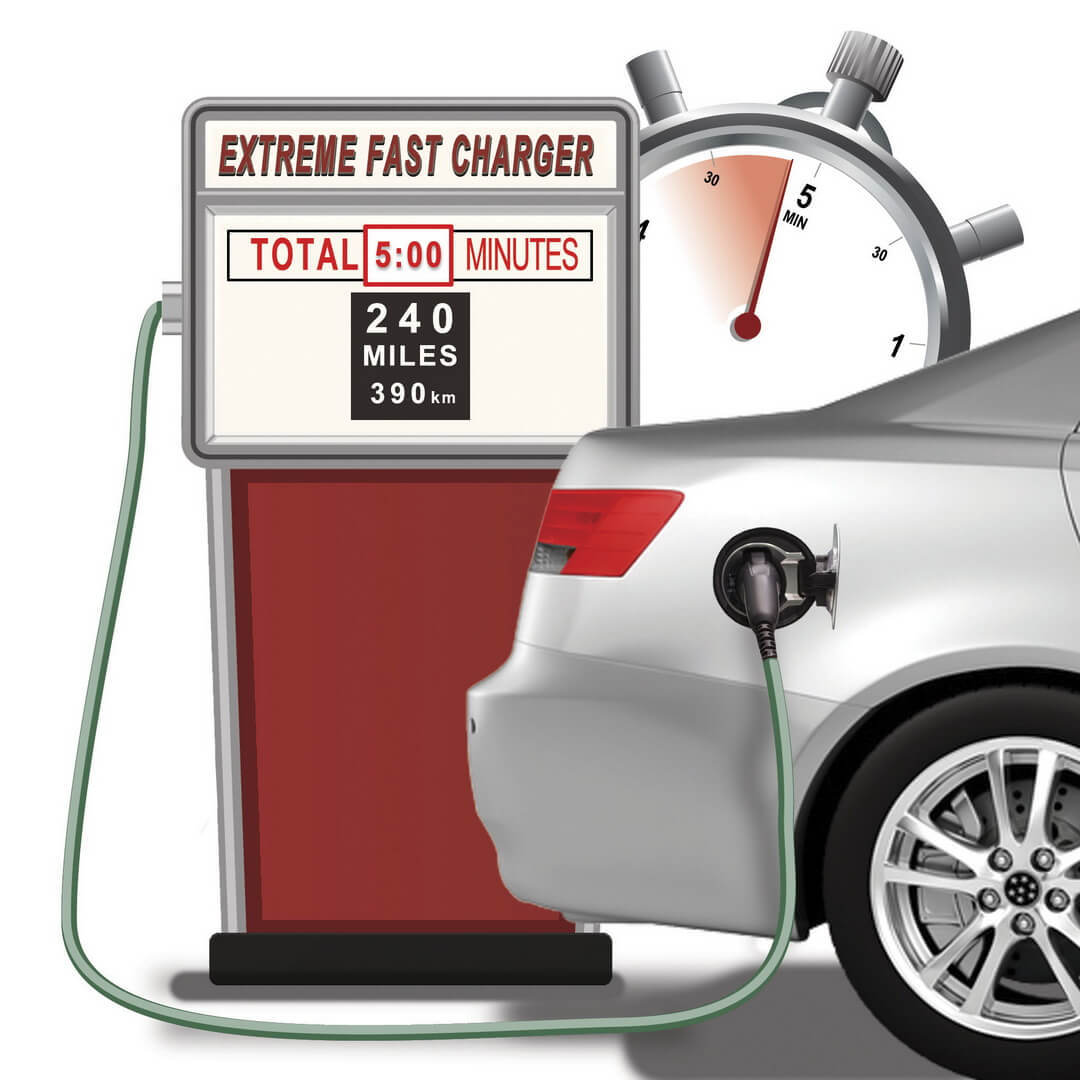
Alimentarea automobilelor cu motor electric și/sau hibrid: aspecte fiscale și  contabile

iconAlimentarea automobilelor cu motor electric și/sau hibrid: aspecte fiscale și contabile

Documentarea, repartizarea și deducerea cheltuielilor privind alimentarea automobilelor cu motor electric și/sau hibrid, nefiind expres stipulate în legislația națională ce reglementează evidența contabilă, continuă să provoace întrebări agenților economici. Astăzi venim cu unele precizări ce țin de aspectele indicate supra.   Aici reiterăm normele legale ce reglementează ținerea evidenței contabile. Legea contabilității și raportării financiare nr.287/2017 stabileşte cadrul normativ de bază, principiile şi cerinţele generale şi mecanismul de reglementare în domeniul contabilităţii şi raportării financiare în RM.  
28 Май /2021 08:00

Iulia Petrea

Наталия Тону

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Plățile efectuate în folosul angajaților. Caracterul ordinar și necesar

iconPlățile efectuate în folosul angajaților. Caracterul ordinar și necesar

Urmează a fi confirmat caracterul ordinar si necesar al plăților efectuate în folosul angajaților aferent cărora au fost calculate toate impozitele salariale pentru recunoașterea la deducere a acestora?   Prin Legea nr.171/2019 cu privire la modificarea unor acte legislative, art.24 din Codul fiscal a fost completat cu un alineat (192), care a avut drept scop permiterea la deducere a cheltuielilor suportate şi determinate de angajator pentru orice plăţi efectuate în folosul angajatului, în raport cu care au fost calculate toate impozitele salariale,

24 Май /2021 11:56
Iulia Petrea

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Cheltuieli pentru deplasarea în străinătate: fondatorul neangajat vs salariat

iconCheltuieli pentru deplasarea în străinătate: fondatorul neangajat vs salariat

Întreprinderea suportă cheltuieli pentru deplasarea în străinătate a fondatorului entității, care nu este angajat al acesteia, dar participă la o instruire aferente domeniului de activitate a întreprinderii. Se deduc în scopuri fiscale cheltuielile suportate de întreprindere?   Conform art.24 alin. (19) din Codul fiscal, se permite deducerea cheltuielilor suportate şi determinate de angajator pentru transportul, hrana şi studiile profesionale ale angajatului, inclusiv a cheltuielilor legate de organizarea şi realizarea programelor de formare profesională tehnică prin învăţământ dual, conform modului stabilit de Guvern. 

21 Май /2021 08:00
Виктория Белоус

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Deducerea cheltuielilor pentru combustibil în cazul mijlocului de transport înmatriculat în Transnistria

iconDeducerea cheltuielilor pentru combustibil în cazul mijlocului de transport înmatriculat în Transnistria

Se vor admite spre deducere în scopuri fiscale, cheltuielile suportate de către entitate pentru combustibilul utilizat în cadrul activității de întreprinzător, ce se atestă prin foaia de parcurs a mijlocului de transport înmatriculat în Transnistria? În conformitate cu prevederile OMF nr. 24/36 din 25.03.1998, sunt aprobate trei tipuri de foi de parcurs în funcție de tipul de transport efectuat, după cum urmează: foaie de parcurs pentru autocamioane; foaie de parcurs pentru autobuze; foaie de parcurs pentru autoturisme.

23 Апрель /2021 08:00

Даниела Гуля

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Banner D1
A fost actualizată Baza generalizată a practicii fiscale

A fost actualizată Baza generalizată a practicii fiscale

Stimați contribuabili, vă informăm că a fost actualizată Baza generalizată a practicii fiscale. Actualizarea a fost efectuată prin Ordinul SFS nr. 202 din 07.04.2021.
15 Апрель /2021 07:58

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Ordinul SFS nr. 202 din 07.04.2020 privind actualizarea Bazei generalizate a practicii fiscale

Ordinul SFS nr. 202 din 07.04.2020 privind actualizarea Bazei generalizate a practicii fiscale

Ce cotă TVA se aplică la livrarea produselor alimentare și a băuturilor procurate fără aplicarea TVA sau cu aplicarea TVA la o altă cotă decît 12%, de către unitatea alimentație publică care corespunde Nomenclatorului și cerințelor Hotărîrii Guvernului cu privire la prestarea serviciilor de alimentație publică nr.1209 din 08.11.2007, în cadrul desfășurării activităților care se atribuie la secțiunea I a Clasificatorului activităților din economia Moldovei?
15 Апрель /2021 07:57

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
(28.1.33) Se va lua în considerare valoarea livrărilor scutite de TVA cu drept de deducere, în suma necesară pentru depășirea plafonului pentru înregistrarea în calitate subiect impozabil al TVA?

(28.1.33) Se va lua în considerare valoarea livrărilor scutite de TVA cu drept de deducere, în suma necesară pentru depășirea plafonului pentru înregistrarea în calitate subiect impozabil al TVA?

Conform art.112 alin.(3) din Codul fiscal, subiectul care desfășoară activitate de întreprinzător, este obligat să se înregistreze ca contribuabil al TVA dacă el, într-o oricare perioadă de 12 luni consecutive, a efectuat livrări de mărfuri, servicii în sumă ce depășește 1,2 milioane de lei, cu excepția livrărilor scutite de TVA fără drept de deducere şi a celor care nu constituie obiect impozabil în conformitate cu art.95 alin.(2) CF. 

15 Апрель /2021 07:56

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
...2021222324...