




Доступные услуги
Для оформления заказа выберите из списка необходимую услугу


Для оформления заказа выберите из списка необходимую услугу

Фильтр поиски по категориям


Arhiva Care este modalitatea deducerii în scopuri fiscale a reziduurilor, deşeurilor şi perisabilităţii naturale? În conformitate cu prevederile art. 24 alin. (1) din Codul fiscal, se permite deducerea cheltuielilor ordinare şi necesare, achitate sau suportate de contribuabil pe parcursul anului fiscal, exclusiv în cadrul activitatii de întreprinzător. Totodată, alin. (13) al articolului menţionat, stabileşte că, deducerea reziduurilor, deseurilor şi perisabilităţii naturale se permite în limitele aprobate anual de către conducătorii întreprinderilor.
Conform, art. 24 alin. (1) din Codul fiscal, se permite deducerea cheltuielilor ordinare şi necesare, achitate sau suportate de contribuabil pe parcursul anului fiscal, exclusiv în cadrul activităţii de întreprinzător. Totodată, conform pct. 39 din anexa nr.1 la Hotarîrea Guvernului nr. 77 din 30.01.2008, cheltuielile ordinare şi necesare reprezintă cheltuieli caracteristice pentru gestionarea anumitor tipuri de activităţi de întreprinzător, fără de care este imposibil de a face business, care sunt definite atît cu indici calitativi, cît şi cantitativi.
Cheltuielile agenților economici se permit spre deducere în cazul în care acesta va confirma documentar că cheltuielile respective au fost efectuate în cadrul activității de întreprinzător și corespund prevederilor expuse la art. 24 alin. (1) din Codul fiscal și pct. 39 din anexa nr.1 la Hotarîrea Guvernului nr. 77 din 30.01.2008. Concomitent, menționăm că, justificarea documentară a tranzacției economice urmează a fi efectuată conform Legii contabilității nr.113 din 27.04.2007. Potrivit Legii Contabilității:
În conformitate cu prevederile art. 24 alin. (1) din Codul fiscal, se permite deducerea cheltuielilor ordinare și necesare, achitate sau suportate de contribuabil pe parcursul anului fiscal, exclusiv în cadrul activității de întreprinzător. Totodată, conform pct.38 și 39 din anexa nr.1 la Hotarîrea Guvernului nr. 77 din 30 ianuarie 2008, cheltuielile ordinare și necesare reprezintă cheltuielile, caracteristice pentru gestionarea anumitor tipuri de activități de întreprinzător, fără care este imposibil de a face business, care sunt definite atît cu indici calitativi, cît și cu indici cantitativi. Cheltuielile suportate reprezintă cheltuielile ordinare şi necesare, plata cărora nu s-a efectuat, dar au fost determinate obligaţiuni privind plata lor.

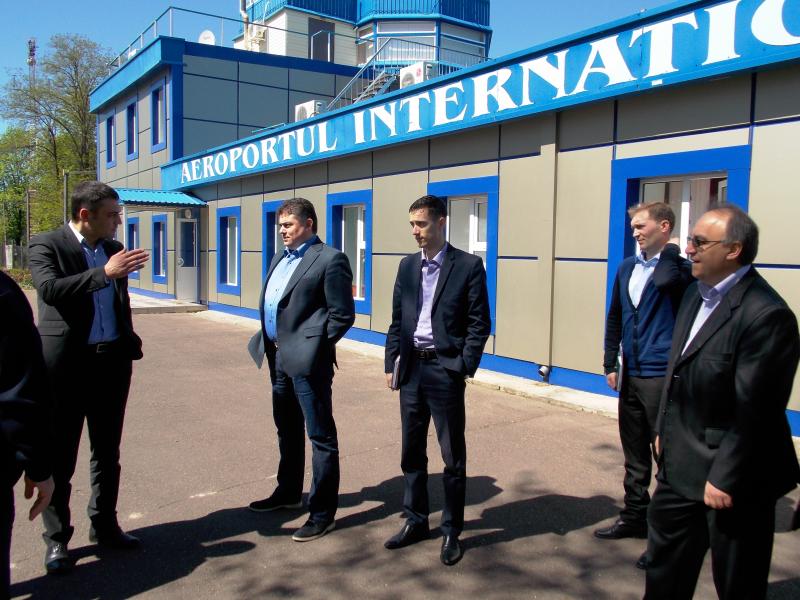
Decizia Guvernului privind transmiterea întreprinderii de stat Aeroportul Internațional Mărculești din administrarea Ministerului Apărării în cea a Ministerului Economiei a intrat în vigoare, fiind publicată în ediţia MO din 21 iulie. ÎS Aeroportul Internațional Mărculești a fost fondată în 2004 și are o suprafață de peste 265 hectare. Totodată, dispune de o infrastructură complexă. Acest fapt a determinat crearea, în baza acestei întreprinderi de stat, a unei zone economice libere.

Conform prevederilor art. 52 alin. (1) din Codul fiscal, la organizaţii necomerciale sunt atribuite organizaţiile înregistrate în conformitate cu legislaţia în vigoare
Dacă o entitate contractează un împrumut de la un nerezident persoană juridică interdependentă, dobânda aferentă acestui împrumut va fi permisă spre deducere în scopuri fiscale?
06 Май /2017 10:03
 Despre deducera în scopuri fiscale a dobândei aferente unui împrumut, primit de la un nerezident persoană juridică interdependentă