

Получить ссылку для изменения пароля

Е-майл *

Отправить
Отменить
logo
022 822 024

Центр поддержки и связи

Новый аккаунт

Новый аккаунт

Имя *
Ячейка заполняется буквами (от А до Я) и в дальнейшем будет отражена при публикации статей и комментариев
Фамилия *
Ячейка заполняется буквами (от А до Я) и в дальнейшем будет отражена при публикации статей и комментариев
Логин *
Ячейка заполняется буквами (от А до Я) и/или цифрами, без пробелов. Могут быть использованы символы, за исклюсением сомвола _
Е-майл *
В ячейке указывается действующий е-майл, на котoрый будет отправлен линк, подтверждающий счет пользователя
Пароль *
Пароль содержит от 5 до 15 символов и должен отличаться от данных, указанных в логине, фамилии и имени

Повторное введение пароля *

Отменить
Вход

Вход

Регистрация посредством е-майла или логина

Е-майл/ логин *

Пароль *

Регистрация через Google
Зарегистрироваться посредством MPass
Отменить

Получить ссылку для изменения пароля

Е-майл *

Отправить
Отменить
RU
  • RO
  • EN
RORUEN
logo
О насДень за днемМнение экспертаСопутствующие областиОтраслевой учетДоступные услуги17Contribuabil onest 2026Контакты

ПИ "Monitorul Fiscal FISC.MD"

MD-2005, мун. Кишинэу
ул. Константин Тэнасе, 6
Здание „Fertilitatea-Chișinău” S.A., 3-й этаж, офис. 320

Приемная:

022 822 024

E-mail:

[email protected]

Центр Поддержки и Связи:

022 822 024

Вам необходим оперативный и полный ответ на вопрос?

Отправь нам вопрос и в самые сжатые сроки получи ответ экспертов на e-mail или ссылку на статью в рубрике «Вопросы и ответы»

Задай вопросAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
АрхивЧасто задаваемые вопросыТермины и условия использования сайта Политика конфиденциальностиПолитика cookieMSG_COOKIE_PREFERENCES

Подписка на Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Версия сайта: 1.0

Copyright 2026

Все права на сайт monitorul.fisc.md принадлежат P.P. „Monitorul Fiscal FISC.MD”. Любое воспроизведение текстов (в полном объеме или частично), а также изображений из любой рубрики, возможны исключительно с предварительного письменного согласия издания

icon

Отзыв

Для отслеживания статуса обработки отправленного отзыва, рекомендуем зарегистрироваться на странице. Таким образом ответ, отправленный Вам периодическим изданием «Monitorul Fiscal FISC.md» сохранится и отразится в Вашем профиле. В случае отправки отзыва без регистрации, ответ будет отправлен на ваш е-майл.

Е-майл: *

Сообщение *
Сообщение
0/500
Отказаться от сообщения
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Главная страница
  • catalogul tematic
  • Акцизы
Banner A1
Banner A2

Доступные услуги

Для оформления заказа выберите из списка необходимую услугу

icon

Курсы

instruire în săli
instruire online
icon

Подписка

Premium
Classic
Electronic
icon

Kнижная полка

cu livrare
fără livrare
icon

Реклама

tipar
electronică
img
Banner E1
Banner E2
Banner A1
Banner A2
icon

Фильтр поиски по категориям

Поиск по котегориям

Период публикации

от

до

Раздел страницы

Подпаздел страницы

Ключевое слово

Показать результаты
Отменить

Акцизы


Акциз

Статья 119. Понятия
общегосударственный налог, установленный на отдельные потребительские товары.

Налоговый кодекс N 1163-XIII от 24.04.1997

Codul Fiscal al RM TITLUL IV ACCIZELE

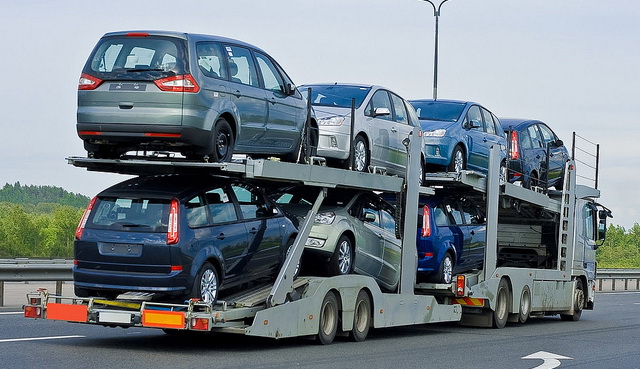
De la 1 ianuarie 2014, în Moldova au fost majorate accizele la automobile

De la 1 ianuarie 2014, în Moldova au fost majorate accizele la automobile

În Republica Moldova, de la 1 ianuarie 2014, accizele la automobile au fost majorate, în medie, cu 4,3%. Aceste prevederi se conțin în politica bugetar-fiscală pe anul 2014, aprobată de Parlament, transmite NOI.md. Astfel, la automobilele cu capacitatea motorului cu benzină de pînă la 1000 cm cubi cu termenul de exploatare nu mai mare de 7 ani acciza a fost majorată de la 0,38 pînă la 0,4 euro pentru 1 cm cub; cu termenul de exploatare nu mai mare de 8 ani – de la 0,4 pînă la 0,42 euro; nu mai mare de 9 ani – de la 0,42 pînă la 0,44 euro; nu mai mare de 10 ani – de la 0,44 pînă la 0,46 euro pentru 1 cm cub.
06 Январь /2014 13:03

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
5. (4.9.7)  Care este ordinea de solicitare a accizelor spre restituire?

5. (4.9.7) Care este ordinea de solicitare a accizelor spre restituire?

Potrivit pct.5 din Regulamentului privind restituirea accizelor, aprobat prin Hotarîrea Guvernului nr.1123 din 28.09.2006, restituirea accizelor se efectuează la cererea contribuabilului, în urma verificării tematice sau totale, cu excepţia cazurilor în care subiectul impozabil care a depus cererea satisface condiţiile stabilite la pct.72 din Regulamentul menţionat prin decizia şefului (şefului adjunct)

26 Ноябрь /2013 10:38

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
2. (4.9.45) Va fi oare supusă examinării cererea de restituire a accizelor în lipsa declaraţiei privind accizele pentru perioada pentru care se solicită restituirea?

2. (4.9.45) Va fi oare supusă examinării cererea de restituire a accizelor în lipsa declaraţiei privind accizele pentru perioada pentru care se solicită restituirea?

Nu, deoarece potrivit pct.7 din Regulamentului privind restituirea accizelor, aprobat prin Hotarîrea Guvernului nr.1123 din 28.09.2006 cererea privind restituirea accizelor, depusă la organul fiscal de stat, este supusă examinării doar în cazul în care subiectul impozabil a prezentat la organul fiscal declaraţia privind accizele pentru perioada fiscală corespunzătoare.
26 Ноябрь /2013 10:34

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
1. (4.9.46) Care sunt condiţiile în baza cărora se adoptă decizia de restituire a accizelor fără efectuarea verificării tematice sau totale?

1. (4.9.46) Care sunt condiţiile în baza cărora se adoptă decizia de restituire a accizelor fără efectuarea verificării tematice sau totale?

Potrivit pct.72 din Regulamentului privind restituirea accizelor, aprobat prin Hotarîrea Guvernului nr.1123 din 28.09.2006, în cazurile prevăzute în pct.11, 12, 13 şi 141 din Regulamentul menţionat, cererea de restituire a accizelor este examinată şi pe marginea ei se adoptă decizia fără efectuarea verificării tematice sau totale, dacă simultan se respectă următoarele cerinţe:

26 Ноябрь /2013 10:33

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Banner D1
Виктория Белоус: Судебная практика о рассмотрении решений налоговых органов, на основании которых были применены санкции, предусмотренные ч. (2<sup>1</sup>) и (4) ст. 254 Налогового кодекса за перевозку пассажиров без проездных билетов

iconВиктория Белоус: Судебная практика о рассмотрении решений налоговых органов, на основании которых были применены санкции, предусмотренные ч. (2<sup>1</sup>) и (4) ст. 254 Налогового кодекса за перевозку пассажиров без проездных билетов

Согласно положениям ч. (21) ст. 254 НК, осуществление деятельности по перевозке пассажиров автотранспортными средствами по пригородным, городским, междугородным или международным маршрутам без проездных билетов (проездной билет – кассовый чек, выданный контрольно-кассовой машиной с фискальной памятью, или документ строгой отчетности с установленной ценой, изготовленный типографским способом в соответствии с действующими нормативными актами, зарегистрированный у транспортного агента) влечет за собой наложение штрафа на налогоплательщика и уполномоченное лицо, зарегистрированное у транспортного агента, в размере 10 000 леев за каждый случай нарушения.

14 Ноябрь /2013 11:30
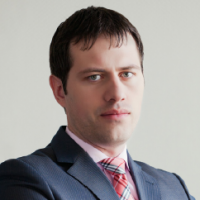
Виктория Белоус

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Valeriu Severin: Aspecte privind efectuarea controalelor fiscale la faţa locului prin metoda verificării operative  la agenţii economici producători de alcool etilic, distilate şi băuturi  alcoolice tari şi la agenţii economici comercianţi ai băuturilor  alcoolice tari pasibile marcării cu timbre de acciz

iconValeriu Severin: Aspecte privind efectuarea controalelor fiscale la faţa locului prin metoda verificării operative la agenţii economici producători de alcool etilic, distilate şi băuturi alcoolice tari şi la agenţii economici comercianţi ai băuturilor alcoolice tari pasibile marcării cu timbre de acciz

În conformitate cu prevederile art. 9 alin. (1) din Legea nr. 1100-XIV din 30 iunie 2000 cu privire la fabricarea şi circulaţia alcoolului etilic şi a producţiei alcoolice, supravegherea, controlul şi administrarea în domeniul fabricării şi circulaţiei alcoolului etilic şi a producţiei alcoolice se efectuează de către organele abilitate1, în conformitate cu prevederile legii.

13 Сентябрь /2013 15:30
Валериу Северин

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
О наложении налоговых штрафов при применении акцизов и дорожных сборов, регламентированных Законом № 720- XIII от 2 февраля 1996 года О дорожном фонде, а также сбора за пользование автомобильными дорогами автомобилями с превышением допустимых общей массы, весовых нагрузок на ось или габаритов, предусмотренного IX-м разделом Налогового кодекса

iconО наложении налоговых штрафов при применении акцизов и дорожных сборов, регламентированных Законом № 720- XIII от 2 февраля 1996 года О дорожном фонде, а также сбора за пользование автомобильными дорогами автомобилями с превышением допустимых общей массы, весовых нагрузок на ось или габаритов, предусмотренного IX-м разделом Налогового кодекса

В соответствии со ст. 8 Закона О дорожном фонде (в редакции, которая действовала до момента внесения изменений Законом № 267 от 23 декабря 2011 года), «контроль за своевременностью и полнотой перечисления акцизов и сборов в фонд возлагается на органы Министерства финансов». Однако последующие изменения, внесенные вышеуказанным законом, устанавливают, что контроль за своевременностью и полнотой перечисления акцизов и сборов в фонд возлагается на органы Министерства финансов. А в случае несоблюдения порядка исчисления, декларирования и/или уплаты сборов в дорожный фонд налоговые органы применяют меры обеспечения погашения, ответственности и принудительного исполнения налоговых обязательств в соответствии с Налоговым кодексом. В этом контексте просим предоставить разъяснения относительно правильности наложения налоговых штрафов за период до/после внесения изменений Законом № 267 от 23.11.2011, а именно: налоговых штрафов, предусмотренных ч. (4) ст. 261 Налогового кодекса в случае, если акцизы и вышеупомянутые сборы не декларируются, но уплачиваются в срок, и ч. (5) ст. 261 Налогового кодекса – в случае, если сборы не декларируются и, соответственно, не уплачиваются. Применяются ли штрафные санкции для сбора за пользование автомобильными дорогами, автомобилями с превышением допустимых общей массы, весовых нагрузок на ось или габаритов, предусмотренного IX-м разделом Налогового кодекса?

...6667686970...

10 Июнь /2013 15:35

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon


