




Доступные услуги
Для оформления заказа выберите из списка необходимую услугу







Для оформления заказа выберите из списка необходимую услугу

Фильтр поиски по категориям

Статья 12. Понятия
4) Налогооблагаемый доход – валовой доход, включая льготы, предоставленные работодателем, полученный налогоплательщиком из всех источников в определенный налоговый период, за минусом вычетов и освобождений, относящихся к этому доходу, на которые налогоплательщик имеет право согласно налоговому законодательству.
41) Оцененный доход – доход, определенный (полученный) путем применения косвенных методов и источников в ходе налоговых проверок, в том числе вследствие учреждения налоговых постов.
5) Инвестиционный доход – доход, полученный от капиталовложений и вложений в финансовые активы, если участие налогоплательщика в организации такой деятельности не является регулярным, постоянным и значительным.
Налоговый кодекс N 1163-XIII от 24.04.1997
În luna curentă compania turistică „M” SRL, subiect al IVAO, a fost supusă controlului fiscal prin metoda verificării tematice pentru perioada 2016–prezent. În rezultatul controlului s-a constatat nereflectarea în contabilitate a modalității formării costului pachetului turistic şi reflectarea în contabilitate a unor prețuri mai mici decât valoarea de facto a pachetului turistic.
În toiul sărbătorilor de iarnă, centrul comercial „X” a decis să-și promoveze vânzările prin organizarea unei campanii promoționale. Cu acest scop a anunțat populația prin intermediul televiziunii și panourilor publicitare că organizează o tombolă în cadrul căreia se vor acorda premii participanților care vor efectua cumpărături cu o valoare de cel puțin 300 de lei pe parcursul perioadei decembrie 2017 – ianuarie 2018 și ulterior vor completa cuponul de participare la tombolă.
19 Февраль /2018 14:24
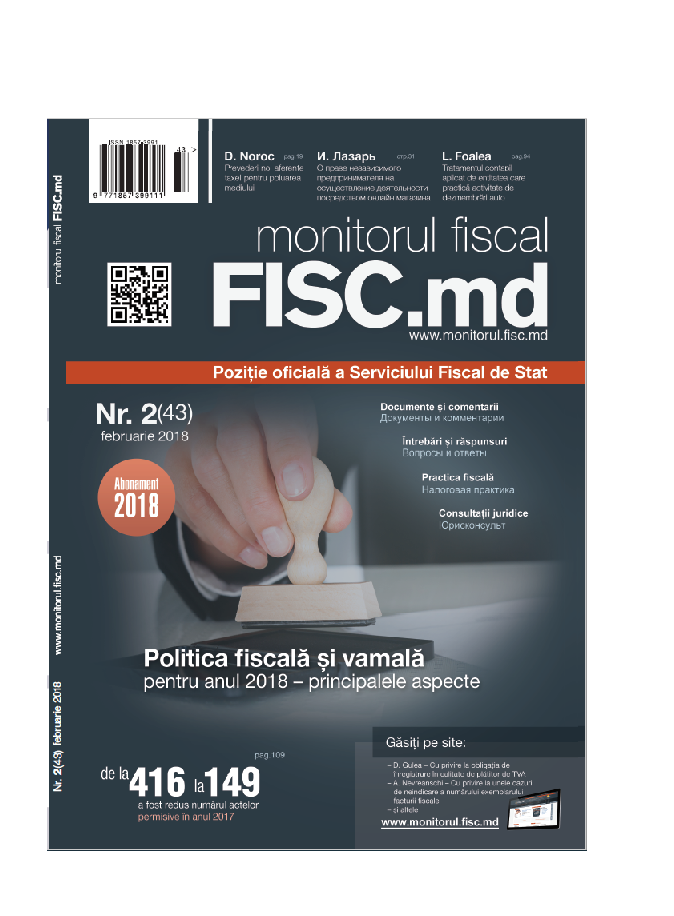
Stimați cititori, a ieșit din tipar ediția a doua din acest an a Publicației Periodice „Monitorul Fiscal FISC.MD”. Publicația noastră este alături de Dvs în aplicarea noilor prevederi și ajustări în legislația fiscală, tema principală a ediției din luna februarie fiind Politica fiscală și vamală pentru anul 2018 – principalele aspecte.
Potrivit prevederilor art. 133 alin. (2) din Codul fiscal

În tabelul nr.1 din Darea de seamă (Forma IPC18) se declară suma venitului achitat în folosul angajaților, altor persoane fizice pentru serviciile prestate sau lucrările executate şi, respectiv, suma impozitului reţinut din acesta (impozitul pe venit din salarii, impozitul pe venit reţinut la sursa de plată), precum şi primele de asigurare obligatorii de aistență medicală calculate de angajator şi reţinute de la angajat.
17 Февраль /2018 09:13
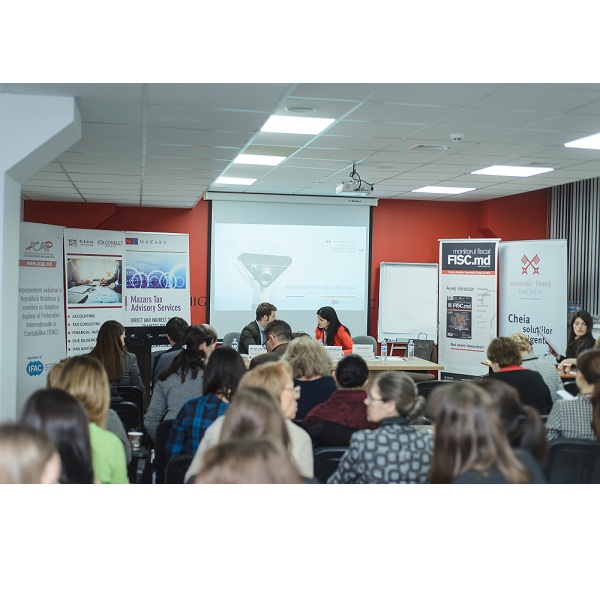
În cadrul seminarului organizat de ACAP în parteneriat cu Mazars și Tx&A Co SRL, au fost abordate principalele modificări legislative ale anului 2018 și cum entitățile să facă față acestor provocări. Unul din subiectele discutate a fost Legea cu privire la parcurile IT. În mod special, auditorul din cadrul ATA Consult SRL, Vladimir Melnic, s-a referit la aspectele neacoperite de lege ce țin de regimul fiscal facilitar al rezidenților parcurilor IT. În viziunea speaker-ului, cu toate că deja a fost lansat și primul parc IT – Moldova IT Parc, există aspecte care necesită îmbunătățire pentru ca mecanismul impozitul unic de 7% să funcționeze eficient.
16 Февраль /2018 11:01
Stimați contribuabili, ținem să vă informăm că a fost actualizată Baza generalizată a practicii fiscale. Actualizarea a fost efectuată prin Ordinul SFS, NR. 74 din 13.02.2018
 Privind sancţiunile aplicate companiei turistice pentru reflectarea în contabilitate a unor prețuri mai mici decât valoarea de facto a pachetului turistic