




Доступные услуги
Для оформления заказа выберите из списка необходимую услугу







Для оформления заказа выберите из списка необходимую услугу

Фильтр поиски по категориям

Статья 12. Понятия
4) Налогооблагаемый доход – валовой доход, включая льготы, предоставленные работодателем, полученный налогоплательщиком из всех источников в определенный налоговый период, за минусом вычетов и освобождений, относящихся к этому доходу, на которые налогоплательщик имеет право согласно налоговому законодательству.
41) Оцененный доход – доход, определенный (полученный) путем применения косвенных методов и источников в ходе налоговых проверок, в том числе вследствие учреждения налоговых постов.
5) Инвестиционный доход – доход, полученный от капиталовложений и вложений в финансовые активы, если участие налогоплательщика в организации такой деятельности не является регулярным, постоянным и значительным.
Налоговый кодекс N 1163-XIII от 24.04.1997
Молдавское предприятие при получении товара с Украины для ввоза его на территорию Республики Молдова заключило договор об оказании транспортных услуг с украинским предприятием. Согласно этому договору, товар был доставлен украинским предприятием в Республику Молдова. Транспортные услуги, оказанные украинским предприятием, оплачены молдавским предприятием наличными из кассы. Является ли операция по оплате наличными из кассы молдавского предприятия украинскому предприятию легитимной, согласно установленному порядку репатриации товаров и услуг и расчетов на¬личными в Республике Молдова? Основные понятия и нормативные акты валютного регулирования Нормативными документами, которые необходимо применить для ответа на поставленный вопрос, являются:
20 Октябрь /2017 15:30
X a angajat absolvenți ai Universității de Stat, care încă nu au stagiu de muncă. Salariile inițiale erau destul de modeste, în mărime de 2 000-3 000 lei lunar, ulterior cu scopul de a-i stimula să rămână să activeze în cadrul companiei și de a evita fluctuația de cadre, entitatea a decis să le acorde sporuri la salariu. Cum urmează a fi impozitate plățile menționate? Vor fi admise la deducere în scopuri fiscale cheltuielile menționate? În conformitate cu prevederile art. 14 alin. (1) lit. b) din CF, obiectul impunerii cu impozitul pe venit pentru persoanele fizice angajați constituie venitul din orice surse aflate în Republica Moldova, inclusiv facilitățile acordate de angajator.
20 Октябрь /2017 13:10
Юридическое лицо «ТРАССС», сферой деятельности которого является издание детских книг, заключило договор передачи авторских прав на свои произведения с писателем – автором детских сказок. Договором предусмотрена выплата авторского вознаграждения за каждую опубликованную сказку. Обязано ли физическое лицо задекларировать доход, полученный в виде авторского вознаграждения, принимая во внимание тот факт, что юридическое лицо удержало при выплате подоходный налог? Какие шаги следует предпринять юридическому лицу по декларированию сумм в виде роялти, а также по уплате подоходного налога? В случае если по каким-либо причинам удержание подоходного налога было произведено неправильно и этот факт был обнаружен налоговым органом после установленного законодательством срока его декларирования, у кого возникнет обязанность по уплате данного подоходного налога?
20 Октябрь /2017 12:09
В течение летнего периода районными местными властями была обеспечена деятельность районного детского творческо-образовательного центра. По завершении летнего сезона был запланирован десятидневный отдых на море в Болгарии для десяти лучших учеников. Так как денежных средств, выделенных для этих целей, было недостаточно, местные власти обратились к хозяйствующим субъектам района. В ответ на их просьбу предприятие «Y» решило предоставить финансирование в размере, необходимом для организации отдыха детей. На основании каких подтвердительных документов разрешается вычет в налоговых целях расходов, понесенных предприятием «Y», сопряженных со спонсорской поддержкой? Исходя из ч. (1) ст. 36 НК, хозяйствующий субъект-резидент имеет право на вычет любых сделанных им в течение налогового периода пожертвований на благотворительные или спонсорские цели, но не более 5% облагаемого дохода.
20 Октябрь /2017 10:48

Asociația obștească cu prilejul sărbătorii oficiale are intenția să acorde ajutoare materiale persoanelor fizice atât din cadrul asociației cât și persoanelor terțe. Care este regimul fiscal ce urmează să fie aplicat de către asociație aferent plăților îndreptate spre achitare persoanelor fizice? Care sunt consecințele pentru asociația obștească în cazul nerespectării unei din cerințele din art. 52 alin. (2) din CF?
20 Октябрь /2017 09:15
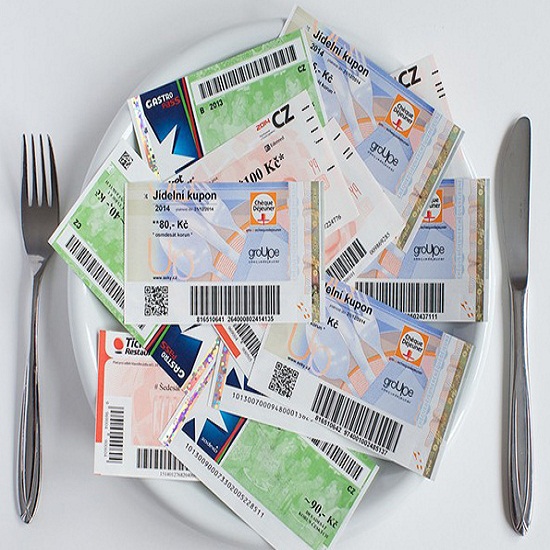
Закон о талонах на питание опубликован в сегодня, 20 октября, в МО и регулирует порядок выпуска, предоставления, принятия талонов на питание и возмещения их стоимости, статус операторов, условия хранения и учета талонов, а также взаимоотношения операторов, работодателей с предприятиями торговли и общественного питания.
20 Октябрь /2017 08:30
Какие санкции могут быть применены в случае отказа от предоставления по требованию налогового служащего, направленного на проверку, письменных объяснений по вопросам, подлежащим налоговому контролю? В соответствии с п. 4) и 5) ст. 1324 НК, одними из функций ГНС являются предупреждение и борьба с налоговыми нарушениями, включая уклонение от уплаты налогов, и проведение налогового контроля.
19 Октябрь /2017 16:55
 Privind impozitarea unor plăți în favoarea angajaților și deducerea în scopuri fiscale cheltuielilor menționate