




Доступные услуги
Для оформления заказа выберите из списка необходимую услугу







Для оформления заказа выберите из списка необходимую услугу

Фильтр поиски по категориям

Статья 12. Понятия
4) Налогооблагаемый доход – валовой доход, включая льготы, предоставленные работодателем, полученный налогоплательщиком из всех источников в определенный налоговый период, за минусом вычетов и освобождений, относящихся к этому доходу, на которые налогоплательщик имеет право согласно налоговому законодательству.
41) Оцененный доход – доход, определенный (полученный) путем применения косвенных методов и источников в ходе налоговых проверок, в том числе вследствие учреждения налоговых постов.
5) Инвестиционный доход – доход, полученный от капиталовложений и вложений в финансовые активы, если участие налогоплательщика в организации такой деятельности не является регулярным, постоянным и значительным.
Налоговый кодекс N 1163-XIII от 24.04.1997
Persoana fizică cetățean a decis să transmită apartamentul, care îi aparține cu drept de proprietate, în locațiune. Unde urmează a fi înregistrat contractul de locațiune dacă bunul imobil se află în sectorul Botanica, mun. Chişinău, iar proprietarul bunului imobil dat în locațiune deține viză de domiciliu în sectorul Rîşcani, mun. Chişinău, locul unde potrivit prevederilor legislației în vigoare persoana fizică cetățean urmează să-şi declare veniturile impozabile obținute? Într-adevăr, potrivit prevederilor art. 83 alin. (4) din CF, declarația cu privire la impozitul pe venit se completează în conformitate cu procedura stabilită de Guvern, potrivit formei aprobate de acesta, şi se prezintă organului fiscal nu mai tîrziu de 25 martie a anului următor anului fiscal de gestiune.
01 Октябрь /2016 09:54
Documentul are drept scop reglementarea activităţilor necalificate cu caracter ocazional ale zilierilor, pentru diminuarea fenomenului muncii informale şi respectarea drepturilor zilierilor din Moldova.
Situație de caz: În ianuarie 2016, cetățeanul Rotaru Alexandru a transmis în locațiune un imobil întreprinderii „Solvi” SRL. Conform contractului de locațiune, întreprinderea s-a obligat să achite lunar cetățeanul Rotaru plata în sumă de 4 mii lei. Luînd în considerare faptul că întreprinderea nu-şi onora obligațiile de plată, persoana fizică s-a adresat în instanță pentru obligarea întreprinderii de a achita suma restantă pentru 3 luni. După obținerea hotărîrii instanței, persoana fizică s-a adresat executorului judecătoresc pentru asigurarea executării silite a hotărîrii prin care întreprinderea trebuia să-i achite 12 mii lei. Executorul judecătoresc, prin încheiere, a încasat silit suma de 12 mii lei de pe contul bancar al întreprinderii şi a transmis-o persoanei fizice.
Каков порядок налогообложения физического лица, осуществляющего дарение в виде денежных средств? Как это дарение отражается в Декларации физического лица о подоходном налоге? В соответствии с ч. (4) ст. 21 НК, лицо, осуществляющее дарение в виде денежных средств, рассматривается как лицо, получившее доход в размере суммы подаренных денежных средств, исключая сумму, подаренную физическим лицом, не осуществляющим предпринимательскую деятельность, в части, в которой данная сумма не превышает облагаемый доход.
30 Сентябрь /2016 10:21

Stimați cititori, Cunoașteți deja că rubrica Microfon a fost prevăzută din start pentru a fi un loc de liber-schimb al opiniilor între specialiștii din domeniile fiscal și contabil. Astăzi, vă propunem două opinii diferite la un subiect: Majorarea capitalului social din contul profitului nerepartizat – repartizare de dividende? Aspecte contabile și fiscale (opinia autorului Veaceslav Ciobanu) și Об определении налогового обязательства при внесении в уставный капитал чистой прибыли, остающейся в распоряжении ООО после налогообложения дохода, и налогообложении дивидендов (opinia autorului Lev Gorenștein).
29 Сентябрь /2016 15:06
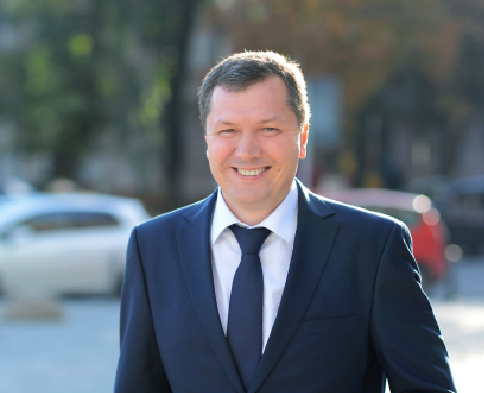
О прошлом, настоящем и будущем национальной налоговой системы и немного о себе рассказывает начальник Главной государственной налоговой инспекции Сергей Пушкуца. С 2005 по 2008 годы Сергей Пушкуца уже занимал эту должность. Потом работал на других государственных должностях и в бизнесе. Перед последним назначением в течение 4 лет Сергей Пушкуца был сначала Финансовым директором, а потом Генеральным директором АО JLC.
29 Сентябрь /2016 12:33
Stimați cititori, Cunoașteți deja că rubrica Microfon a fost prevăzută din start pentru a fi un loc de liber-schimb al opiniilor între specialiștii din domeniile fiscal și contabil. Astăzi, vă propunem două opinii diferite la un subiect: Majorarea capitalului social din contul profitului nerepartizat – repartizare de dividende? Aspecte contabile și fiscale (opinia autorului Veaceslav Ciobanu) și Об определении налогового обязательства при внесении в уставный капитал чистой прибыли, остающейся в распоряжении ООО после налогообложения дохода, и налогообложении дивидендов (opinia autorului Lev Gorenștein).
28 Сентябрь /2016 11:09
 Cu privire la înregistrarea unui contract de locațiune a bunului imobil