




Доступные услуги
Для оформления заказа выберите из списка необходимую услугу







Для оформления заказа выберите из списка необходимую услугу

Фильтр поиски по категориям

Статья 12. Понятия
4) Налогооблагаемый доход – валовой доход, включая льготы, предоставленные работодателем, полученный налогоплательщиком из всех источников в определенный налоговый период, за минусом вычетов и освобождений, относящихся к этому доходу, на которые налогоплательщик имеет право согласно налоговому законодательству.
41) Оцененный доход – доход, определенный (полученный) путем применения косвенных методов и источников в ходе налоговых проверок, в том числе вследствие учреждения налоговых постов.
5) Инвестиционный доход – доход, полученный от капиталовложений и вложений в финансовые активы, если участие налогоплательщика в организации такой деятельности не является регулярным, постоянным и значительным.
Налоговый кодекс N 1163-XIII от 24.04.1997
Declarația cu privire la impozitul pe venit (forma VEN12) se completează în conformitate cu Anexa nr.2 „Modul de completare a Declarației cu privire la impozitul pe venit” la Ordinul MF nr. 153/2017 și urmează a fi depusă în mod obligatoriu de următoarele categorii de contribuabili:
23 Март /2023 11:40
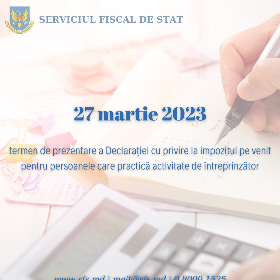
Serviciul Fiscal de Stat informează că la data 27 martie 2023 expiră termenul de prezentare a Declarației cu privire la impozitul pe venit pentru anul 2022 de către contribuabilii persoanele juridice și persoanele fizice care practică activitate de întreprinzător, contribuabilii care desfășoară activitate profesională precum și persoanele fizice care desfășoară activitate independentă. Declarația poate fi prezentată în mod electronic conform prevederilor stabilite de art. 187 alin.(21) din Codul fiscal sau pe suport de hârtie.
Studiu de caz. Compania „X”, rezidentă a Republicii Moldova, este fondată de către o companie internațională „BETA”. Perioada fiscală pentru compania-mamă „BETA” este perioada 1 martie – 28/29 februarie. În conformitate cu art. 121 din Codul fiscal și cu prevederile Legii contabilității și raportării financiare nr.287/2017, compania „X”, rezidentă a RM, pentru
23 Март /2023 11:01
Studiu de caz: Gospodăria țărănească „R” а declarat реntru апul 2022 impozit ре venit ce urmează a fi achitat în avans în sumă de 400 mii lei, raportat la previziunile репtru апul respectiv. Până la data de 1 septembrie 2022, impozitul pe venit prognozat în rate a fost achitat conform graficului anunțat, însă datorită impedimentelor climaterice și a situației

La ce categorie de venituri ( inclusiv în Declarația CET18) se vor atribui veniturile obținute în urma tranzacționării acțiunilor la bursele de valori internaționale (ex. Bursa de valori din New York). Contribuabilii persoane fizice rezidenți și nerezidenți ai Republicii Moldova care nu practică activitate de întreprinzător și care vând, schimbă sau înstrăinează sub
23 Март /2023 08:00
Cum urmează a fi impozitate și declarate câștigurile persoanei juridice, obținute în cadrul campaniei promoționale desfășurate de către o altă întreprindere?
15 Март /2023 08:00
Potrivit modificărilor operate în Codul fiscal prin Legea nr.356/2022 pentru modificarea unor acte normative, din 1 ianuarie 2023 toți contribuabilii subiecți ai impunerii conform art. 5 pct. 2) din CF, cu excepția persoanelor fizice care nu desfășoară activitate de întreprinzător pentru care prezentarea dărilor de seamă utilizând metodele automatizate de raportare electronică nu este obligatorie.
14 Март /2023 08:01
 Declarația VEN12: determinarea obligațiilor fiscale cu privire la impozitul pe venit și particularitățile completării formei