




Доступные услуги
Для оформления заказа выберите из списка необходимую услугу





Для оформления заказа выберите из списка необходимую услугу

Фильтр поиски по категориям


Статья 129. Общие понятия
обязательство налогоплательщика уплатить в бюджет определенную сумму в качестве налога (пошлины), сбора, пени и/или штрафа.
Налоговый кодекс N 1163-XIII от 24.04.1997
http://www.lex.md/fisc/codfiscaltxtru.htm#A129
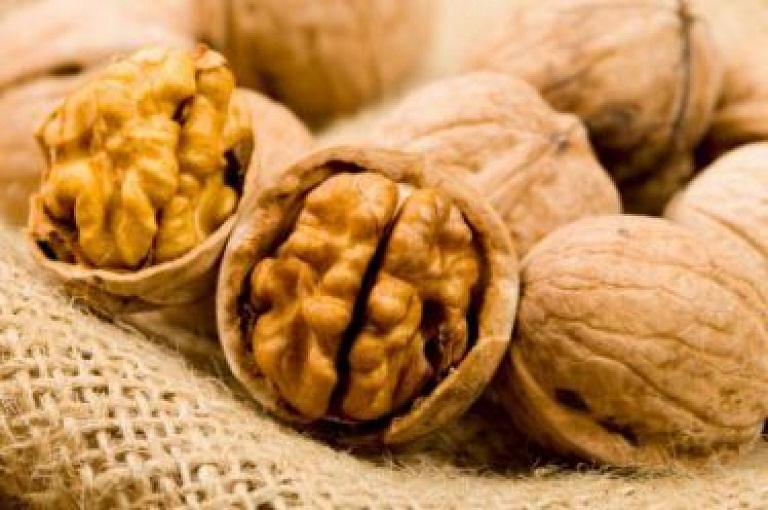
Министерство финансов предлагает увеличить с 3% до 5% ставку налога на доход физических лиц-граждан Молдовы, удерживаемый при поставке ими сельхозпродукции в натуральном виде лицам, занимающимся предпринимательской деятельностью. Речь идет об окончательном удержании налога от доходов физлиц, полученных в результате поставки юрлицам продукции растениеводства и садоводства в натуральном виде. В их числе плоды грецкого ореха и производная продукция, а также продукция животноводства в натуральном виде, живом и убойном весе, за исключением натурального молока.
25 Июль /2017 12:15
În conformitate cu prevederile art. 90 alin. (1) din Codul fiscal, orice persoană care desfăşoară activitate de întreprinzător, cu excepţia deţinătorilor de patente de întreprinzător, orice reprezentanţă conform art.5 pct.20), reprezentanţă permanentă, instituţie, organizaţie, inclusiv orice autoritate publică şi instituţie publică, reţine, în prealabil, ca parte a impozitului, o sumă în mărime de 7% din plăţile efectuate în folosul persoanei fizice, cu excepţia deţinătorilor de patente de întreprinzător, a întreprinzătorilor individuali şi a gospodăriilor ţărăneşti
Entitatea „Z” SRL în luna curentă a constatat că Declarația privind TVA prezentată pentru perioada L/02/2017 conține erori. Este obligat contribuabilul să prezinte o dare de seamă fiscală corectată? Dacă prezintă sau nu, care sunt consecințele?
Întreprinzătorul individual „P.T.” la completarea declarației UNIF14 pentru perioada fiscală 2016 nu a luat în calcul scutirile la impozitul pe venit (personală, pentru soție şi copiii persoane întreținute). Era în drept contribuabilul să beneficieze de aceste scutiri? Dacă da, mai poate beneficia de ele? În conformitate cu prevederile aferente anului 2016 ale art. 33 alin. (1) din CF, fiecare contribuabil (persoană fizică rezidentă) are dreptul la o scutire personală în sumă de 10 128 lei pe an, sau 15 060 lei pe an la întrunirea condițiilor stabilite la alin. (2) al articolului.

Stimați contribuabili, ținem să va informăm că a fost actualizată Baza generalizată a practicii fiscale. Actualizarea a fost efectuată prin Ordinul SFS nr. 202 din 07.07.2017
1. Cum se va reflecta de către furnizor și cumpărător suma TVA aferentă unei datorii compromise?
«Я как акционер предприятия, расположенного в Приднестровье, получил дивиденды за 2016 год. По какой ставке они облагались у источника выплаты?» Доходы, полученные в виде дивидендов акционерами от предприятий, которые находятся в территориально-административных единицах, бюджет которых не является составной частью национального публичного бюджета, будут облагаться подоходным налогом у источника ваплаты на общих основаниях, согласно ч. (31) ст. 901 НК, по ставке 6%.
06 Июль /2017 17:14
 5. (29.1.7.14) Care este regimul fiscal al ajutoarelor materiale oferite persoanelor terțe, care nu sunt angajați ai întreprinderii?