

Получить ссылку для изменения пароля

Е-майл *

Отправить
Отменить
logo
022 822 024

Центр поддержки и связи

Новый аккаунт

Новый аккаунт

Имя *
Ячейка заполняется буквами (от А до Я) и в дальнейшем будет отражена при публикации статей и комментариев
Фамилия *
Ячейка заполняется буквами (от А до Я) и в дальнейшем будет отражена при публикации статей и комментариев
Логин *
Ячейка заполняется буквами (от А до Я) и/или цифрами, без пробелов. Могут быть использованы символы, за исклюсением сомвола _
Е-майл *
В ячейке указывается действующий е-майл, на котoрый будет отправлен линк, подтверждающий счет пользователя
Пароль *
Пароль содержит от 5 до 15 символов и должен отличаться от данных, указанных в логине, фамилии и имени

Повторное введение пароля *

Отменить
Вход

Вход

Регистрация посредством е-майла или логина

Е-майл/ логин *

Пароль *

Регистрация через Google
Зарегистрироваться посредством MPass
Отменить

Получить ссылку для изменения пароля

Е-майл *

Отправить
Отменить
RU
  • RO
  • EN
RORUEN
logo
О насДень за днем4Мнение эксперта4Сопутствующие области1Отраслевой учетДоступные услуги16Contribuabil onest 20261Контакты

ПИ "Monitorul Fiscal FISC.MD"

MD-2005, мун. Кишинэу
ул. Константин Тэнасе, 6
Здание „Fertilitatea-Chișinău” S.A., 3-й этаж, офис. 320

Приемная:

022 822 024

E-mail:

secretariat@monitor.tax

Центр Поддержки и Связи:

022 822 024

Вам необходим оперативный и полный ответ на вопрос?

Отправь нам вопрос и в самые сжатые сроки получи ответ экспертов на e-mail или ссылку на статью в рубрике «Вопросы и ответы»

Задай вопросAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
АрхивЧасто задаваемые вопросыТермины и условия использования сайта Политика конфиденциальностиПолитика cookieMSG_COOKIE_PREFERENCES

Подписка на Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Версия сайта: 1.0

Copyright 2026

Все права на сайт monitorul.fisc.md принадлежат P.P. „Monitorul Fiscal FISC.MD”. Любое воспроизведение текстов (в полном объеме или частично), а также изображений из любой рубрики, возможны исключительно с предварительного письменного согласия издания

icon

Отзыв

Для отслеживания статуса обработки отправленного отзыва, рекомендуем зарегистрироваться на странице. Таким образом ответ, отправленный Вам периодическим изданием «Monitorul Fiscal FISC.md» сохранится и отразится в Вашем профиле. В случае отправки отзыва без регистрации, ответ будет отправлен на ваш е-майл.

Е-майл: *

Сообщение *
Сообщение
0/500
Отказаться от сообщения
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Главная страница
  • catalogul tematic
  • Налоговое администрирование
Banner A1
Banner A2

Доступные услуги

Для оформления заказа выберите из списка необходимую услугу

icon

Курсы

instruire în săli
instruire online
icon

Подписка

Premium
Classic
Electronic
icon

Kнижная полка

cu livrare
fără livrare
icon

Реклама

tipar
img
Banner C3
Banner C4
Banner C5
Banner A1
Banner A2
electronică
icon

Фильтр поиски по категориям

Поиск по котегориям

Период публикации

от

до

Раздел страницы

Подпаздел страницы

Ключевое слово

Показать результаты
Отменить

Налоговое администрирование


Налоговое администрирование


Статья 9. Налоговое администрирование
Налоговое администрирование означает деятельность уполномоченных государственных органов, ответственных за полное и своевременное обеспечение поступления в бюджеты всех уровней налогов (пошлин) и сборов, пени и штрафов, а также их действия по уголовному преследованию при наличии обстоятельств, свидетельствующих о фактах налоговых преступлений.

Налоговый кодекс N 1163-XIII от 24.04.1997

www.lex.md

4. (28.15.69) : Arhiva

4. (28.15.69) : Arhiva

Ce cotă a TVA se va reflecta în factura fiscală, eliberată subiectului activității de întreprinzător, pentru serviciile de alimentație publică prestate într-o anumită perioadă, care includ și consumul mărfurilor accizate, pentru care la încasarea plații prealabile a fost eliberată factura fiscală cu reflectarea cotei TVA în mărime de 10%? Conform art. 96 lit. b) din Codul fiscal, la produsele alimentare, băuturi, cu excepţia mărfurilor supuse accizelor, livrate de către agenţii economici în cadrul desfăşurării activităţilor de cazare şi/sau alimentaţie publică conform secţiunii I a Clasificatorului Activităţilor din Economia Moldovei se aplică cota redusă a TVA în mărime de 10%. Astfel, în cazul în care la încasarea de la subiectul activității de întreprinzător a plății prealabile a fost eliberată factura fiscală cu reflectarea cotei TVA în mărime de 10%, furnizorul, va emite pentru serviciile de alimentație publică prestate într-o anumită perioadă, care includ și consumul mărfurilor accizate, o factură fiscală cu indicarea în rînduri separate: — a diferenței dintre valoarea produselor alimentare, băuturilor consumate și a plății prealabile cu reflectarea cotei TVA corespunzătoare; — a valorii mărfurilor accizate consumate, cu reflectarea cotei în mărime de 20% a TVA.
13 Февраль /2020 13:38

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
3. (28.6.4.44) Ce regim fiscal privind TVA se va aplica la importul mărfurilor destinate aprovizionării aeronavelor implicate în transportul internaţional de mărfuri şi pasageri?

3. (28.6.4.44) Ce regim fiscal privind TVA se va aplica la importul mărfurilor destinate aprovizionării aeronavelor implicate în transportul internaţional de mărfuri şi pasageri?

Potrivit prevederilor art.103 alin.(910) din Codul fiscal, importul mărfurilor de la poziţiile tarifare 271012310, 271012700 şi 271019210, destinate aprovizionării aeronavelor implicate în transportul internaţional de mărfuri şi pasageri, este scutit de TVA fără drept de deducere. [Completare în Baza generalizată a practicii fiscale în temeiul Legii pentru modificarea şi completarea unor acte legislative nr.119 din 4 septembrie 2019, în vigoare din 06.09.2019].
13 Февраль /2020 13:30

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
2. (28.7.11) Reprezintă obiect al impunerii cu TVA livrarea mărfurilor, serviciilor efectuată în interiorul zonei economice libere, Portului Internaţional Liber “Giurgiuleşti”, Aeroportului Internaţional Liber “Mărculeşti” sau în cadrul regimului de antrepozit vamal?

2. (28.7.11) Reprezintă obiect al impunerii cu TVA livrarea mărfurilor, serviciilor efectuată în interiorul zonei economice libere, Portului Internaţional Liber “Giurgiuleşti”, Aeroportului Internaţional Liber “Mărculeşti” sau în cadrul regimului de antrepozit vamal?

Conform art.95 alin. (2) lit. a) din Codul fiscal, livrarea mărfurilor, serviciilor efectuată în interiorul zonei economice libere, Portului Internaţional Liber “Giurgiuleşti”, Aeroportului Internaţional Liber “Mărculeşti” sau în cadrul regimului de antrepozit vamal, nu constituie obiect impozabil cu TVA. [Completare în Baza generalizată a practicii fiscale în temeiul Legii pentru modificarea şi completarea unor acte legislative nr.171 din 19 decembrie 2019, în vigoare din 01.01.2020].
13 Февраль /2020 13:28

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
1. (28.26.10) Reprezintă obiect al impunerii cu TVA livrarea proprietății declarate în proces de insolvabilitate?

1. (28.26.10) Reprezintă obiect al impunerii cu TVA livrarea proprietății declarate în proces de insolvabilitate?

Conform art.95 alin. (2) lit. g) din Codul fiscal, livrarea proprietăţii întreprinderilor declarate în proces de insolvabilitate în conformitate cu prevederile Legii insolvabilităţii nr.149/2012, nu constituie obiect impozabil cu TVA. [Completare în Baza generalizată a practicii fiscale în temeiul Legii pentru modificarea şi completarea unor acte legislative nr.171 din 19 decembrie 2019, în vigoare din 01.01.2020].
13 Февраль /2020 13:10

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon

реклама 785 x 90 px

Încasarea prejudiciului în cadrul unui proces penal

Încasarea prejudiciului în cadrul unui proces penal

Potrivit Codului de procedură penală (CPP), persoanele fizice și juridice cărora le-a fost cauzat prejudiciu nemijlocit prin acţiunile interzise de legea penală pot intenta o acţiune civilă privitor la despăgubire prin: 1) restituirea în natură a obiectelor sau a contravalorii bunurilor pierdute ori nimicite în urma săvârșirii faptei interzise de legea penală; 2) compensarea cheltuielilor pentru procurarea bunurilor pierdute ori nimicite sau restabilirea calității, aspectului comercial, precum și repararea bunurilor deteriorate; 3) compensarea venitului ratat în urma acțiunilor interzise de legea penală; 4) repararea prejudiciului moral sau, după caz, a daunei aduse reputației profesionale.

13 Февраль /2020 11:32
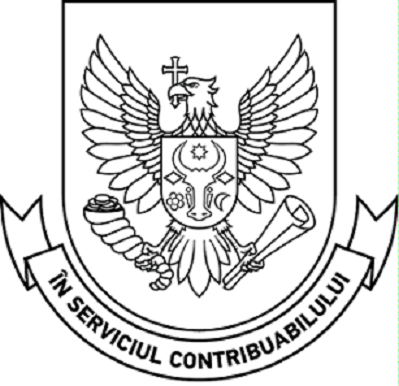
Марин Морков

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Reflectarea în dările de seamă a compensării daunei materiale și procurării unui automobil

iconReflectarea în dările de seamă a compensării daunei materiale și procurării unui automobil

Pe parcursul lunii decembrie, entitatea a compensat pagubele materiale aferente unei clădiri (apartament) în sumă de 100 000 lei și, totodată, a procurat un automobil în valoare de 200 000 lei de la o persoană fizică. Ce obligații fiscale apar în cazul dat pentru întreprindere? Urmează a fi reflectate aceste plăți în darea de seamă lunară (IPC18) și anuală (IALS18), luând în considerație faptul că într-un caz plățile menționate sunt scutite de impozitare, iar în celălalt nu apare obligația reținerii unui impozit la sursa de plată?

13 Февраль /2020 11:22
Даниела Гуля

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Руководство по исчислению и уплате местных налогов и сборов в 2020 г.

iconРуководство по исчислению и уплате местных налогов и сборов в 2020 г.

НАЛОГ НА НЕДВИЖИМОЕ ИМУЩЕСТВО Основными нормативными актами, используемыми в процессе администрирования налога на недвижимое имущество/земельного налога, являются: 1) для объектов недвижимого имущества, оцененных территориальными кадастровыми органами: раздел VI Налогового кодекса (НК); 2) для объектов недвижимого имущества, не оцененных территориальными кадастровыми органами: Закон о введении в действие раздела VI Налогового кодекса и ст. 277, 283, 284 раздела VI НК.

13 Февраль /2020 09:20

Людмила Мицова

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
...250251252253254...