

Получить ссылку для изменения пароля

Е-майл *

Отправить
Отменить
logo
022 822 024

Центр поддержки и связи

Новый аккаунт

Новый аккаунт

Имя *
Ячейка заполняется буквами (от А до Я) и в дальнейшем будет отражена при публикации статей и комментариев
Фамилия *
Ячейка заполняется буквами (от А до Я) и в дальнейшем будет отражена при публикации статей и комментариев
Логин *
Ячейка заполняется буквами (от А до Я) и/или цифрами, без пробелов. Могут быть использованы символы, за исклюсением сомвола _
Е-майл *
В ячейке указывается действующий е-майл, на котoрый будет отправлен линк, подтверждающий счет пользователя
Пароль *
Пароль содержит от 5 до 15 символов и должен отличаться от данных, указанных в логине, фамилии и имени

Повторное введение пароля *

Отменить
Вход

Вход

Регистрация посредством е-майла или логина

Е-майл/ логин *

Пароль *

Регистрация через Google
Зарегистрироваться посредством MPass
Отменить

Получить ссылку для изменения пароля

Е-майл *

Отправить
Отменить
RU
  • RO
  • EN
RORUEN
logo
О насДень за днем3Мнение эксперта4Сопутствующие области1Отраслевой учетДоступные услуги16Contribuabil onest 2026Контакты

ПИ "Monitorul Fiscal FISC.MD"

MD-2005, мун. Кишинэу
ул. Константин Тэнасе, 6
Здание „Fertilitatea-Chișinău” S.A., 3-й этаж, офис. 320

Приемная:

022 822 024

E-mail:

secretariat@monitor.tax

Центр Поддержки и Связи:

022 822 024

Вам необходим оперативный и полный ответ на вопрос?

Отправь нам вопрос и в самые сжатые сроки получи ответ экспертов на e-mail или ссылку на статью в рубрике «Вопросы и ответы»

Задай вопросAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
АрхивЧасто задаваемые вопросыТермины и условия использования сайта Политика конфиденциальностиПолитика cookieMSG_COOKIE_PREFERENCES

Подписка на Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Версия сайта: 1.0

Copyright 2026

Все права на сайт monitorul.fisc.md принадлежат P.P. „Monitorul Fiscal FISC.MD”. Любое воспроизведение текстов (в полном объеме или частично), а также изображений из любой рубрики, возможны исключительно с предварительного письменного согласия издания

icon

Отзыв

Для отслеживания статуса обработки отправленного отзыва, рекомендуем зарегистрироваться на странице. Таким образом ответ, отправленный Вам периодическим изданием «Monitorul Fiscal FISC.md» сохранится и отразится в Вашем профиле. В случае отправки отзыва без регистрации, ответ будет отправлен на ваш е-майл.

Е-майл: *

Сообщение *
Сообщение
0/500
Отказаться от сообщения
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Главная страница
  • catalogul tematic
  • Налоговое администрирование
Banner A1
Banner A2

Доступные услуги

Для оформления заказа выберите из списка необходимую услугу

icon

Курсы

instruire în săli
instruire online
icon

Подписка

Premium
Classic
Electronic
icon

Kнижная полка

cu livrare
fără livrare
icon

Реклама

tipar
img
Banner C3
Banner C4
Banner C5
Banner A1
Banner A2
electronică
icon

Фильтр поиски по категориям

Поиск по котегориям

Период публикации

от

до

Раздел страницы

Подпаздел страницы

Ключевое слово

Показать результаты
Отменить

Налоговое администрирование


Налоговое администрирование


Статья 9. Налоговое администрирование
Налоговое администрирование означает деятельность уполномоченных государственных органов, ответственных за полное и своевременное обеспечение поступления в бюджеты всех уровней налогов (пошлин) и сборов, пени и штрафов, а также их действия по уголовному преследованию при наличии обстоятельств, свидетельствующих о фактах налоговых преступлений.

Налоговый кодекс N 1163-XIII от 24.04.1997

www.lex.md

Ordinul nr. 601  din 24.12.2019 privind actualizarea Bazei generalizate a practicii fiscale

Ordinul nr. 601 din 24.12.2019 privind actualizarea Bazei generalizate a practicii fiscale

1. (28.23.41) În care boxe la declarația TVA 12 se va indica TVA calculată la anularea înregistrării ca contribuabil al TVA? 2. (37.40) Care va fi baza de calcul pentru impozitul unic care urmează a fi achitat în buget de rezidentul parcului pentru tehnologia informației în cazul cînd acesta se prezintă în calitate de mandatar și poartă răspundere financiară în raporturi între doi nerezidenți ai Republicii Moldova, reținînd în prealabil remunerarea?
30 Декабрь /2019 09:11

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
2. (37.40) Care va fi baza de calcul pentru impozitul unic care urmează a fi achitat în buget de rezidentul parcului pentru tehnologia informației în cazul cînd acesta se prezintă în calitate de mandatar și poartă răspundere financiară în raporturi între doi nerezidenți ai Republicii Moldova, reținînd în prealabil remunerarea?

2. (37.40) Care va fi baza de calcul pentru impozitul unic care urmează a fi achitat în buget de rezidentul parcului pentru tehnologia informației în cazul cînd acesta se prezintă în calitate de mandatar și poartă răspundere financiară în raporturi între doi nerezidenți ai Republicii Moldova, reținînd în prealabil remunerarea?

În conformitate cu art.369 alin.(1) Codul fiscal, obiect al impunerii cu impozit unic îl reprezintă venitul din vînzări, înregistrat lunar în evidenţa contabilă. Mărimea venitului respectiv se determină în conformitate cu prevederile Standardelor Naţionale de Contabilitate sau, după caz, ale IFRS, în condiţiile legislaţiei în vigoare.
30 Декабрь /2019 09:07

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
1. (28.23.41) În care boxe la declarația TVA 12 se va indica TVA calculată la anularea înregistrării ca contribuabil al TVA?

1. (28.23.41) În care boxe la declarația TVA 12 se va indica TVA calculată la anularea înregistrării ca contribuabil al TVA?

Conform art.113 alin. (3) din Codul fiscal, în momentul anulării înregistrării contribuabilului TVA, el se consideră ca subiect care a efectuat o livrare impozabilă a stocurilor sale de mărfuri şi a mijloacelor fixe pentru care, la momentul procurării lor, TVA a fost dedusă şi trebuie să achite datoria la TVA pentru această livrare. Valoarea impozabilă a livrării respective se consideră valoarea ei de piaţă, iar pentru activele supuse amortizării – valoarea cea mai mare dintre valoarea contabilă şi valoarea de piaţă.
30 Декабрь /2019 09:05

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
«Общественные места» в смысле применения ККО

icon«Общественные места» в смысле применения ККО

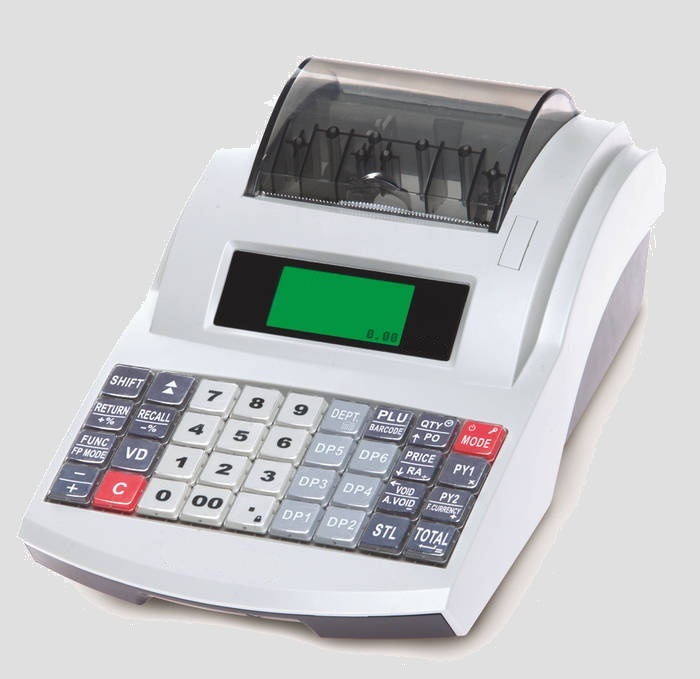
Какие места (территории) относятся к общественным местам, указанным в п. 17 Перечня видов деятельности, специфика которых позволяет осуществлять прием наличных денежных средств без применения контрольно-кассовых машин? Согласно лит. c) ч. (2) ст. 8 Налогового кодекса №1163/1997, налогоплательщик обязан осуществлять прием наличных денежных средств посредством контрольно-кассового оборудования, соблюдая утвержденные Правительством положения, включая Перечень видов деятельности, специфика которых позволяет осуществлять прием наличных денежных средств без применения контрольно-кассовых машин.
30 Декабрь /2019 08:56

Виктор Сырбу

Ирина Ряховская

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon

реклама 785 x 90 px

„Locuri publice” în sensul aplicării ECC

icon„Locuri publice” în sensul aplicării ECC

Care locuri (teritorii) se consideră drept locuri publice în sensul pct. 17 din Lista genurilor de activitate al căror specific permite efectuarea încasărilor băneşti în numerar fără aplicarea echipamentelor de casă şi de control? Conform art. 8 alin. (2) lit. c) din Codul fiscal nr. 1163/1997 (CF), contribuabilul este obligat să efectueze încasările bănești în numerar prin intermediul echipamentelor de casă și de control, respectând reglementările aprobate de Guvern, inclusiv Lista genurilor de activitate al căror specific permite efectuarea încasărilor bănești în numerar fără aplicarea mașinilor de casă și de control.
30 Декабрь /2019 08:45

Виктор Сырбу

Ирина Ряховская

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Serghei Pușcuța: Simplificăm procesele de administrare pentru agenții economici și sporim transparența

Serghei Pușcuța: Simplificăm procesele de administrare pentru agenții economici și sporim transparența

Guvernul a aprobat Regulamentul privind evidența și calcularea amortizării mijloacelor fixe în scopuri fiscale. Principalele prevederi ale proiectului constau în descrierea modalității de evidență și calculare a amortizării mijloacelor fixe în scopuri fiscale, modalității privind determinarea sumelor aferente cheltuielilor pentru reparație permise la deducere, precum și modalității de determinare a rezultatului fiscal în cazul ieșirii mijloacelor fixe. „Avem obiectivul să simplificăm procesele de administrare pentru agenții economici și să sporim transparența”, a declarat vicepremierul Serghei Pușcuța.
30 Декабрь /2019 07:59

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Ce datorii cu termen de prescripție expirat vor fi permise spre deducere

Ce datorii cu termen de prescripție expirat vor fi permise spre deducere

Începând cu 1 ianuarie 2020, datoriile în valoare de până la 1000 lei cu termenul de prescripție expirat vor fi permise spre deducere. Prevederea este inclusă în Codul fiscal actualizat din anul viitor, legea nr.171 fiind publicată astăzi, 27 decembrie, în Monitorul Oficial. Codul fiscal în redacția actuală oferă dreptul de deducere la calcularea impozitului pe venit pentru persoanele juridice a datoriilor compromise doar în cazul existenței unei hotărâri definitive a unei instanțe de judecată sau a executorului judecătoresc. Uneori, însă, cheltuielile pentru obținerea acesteia depășesc suma datoriei compromise, care este definită în legislația fiscală ca fiind creanță nerambursabilă în cazurile în care există actul potrivit căruia perceperea datoriei nu este posibilă.

27 Декабрь /2019 13:27

Марина Кэлдаре

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
...282283284285286...