Получить ссылку для изменения пароля

Е-майл *

Отправить
Отменить
logo
022 822 024

Центр поддержки и связи

Новый аккаунт

Новый аккаунт

Имя *
Ячейка заполняется буквами (от А до Я) и в дальнейшем будет отражена при публикации статей и комментариев
Фамилия *
Ячейка заполняется буквами (от А до Я) и в дальнейшем будет отражена при публикации статей и комментариев
Логин *
Ячейка заполняется буквами (от А до Я) и/или цифрами, без пробелов. Могут быть использованы символы, за исклюсением сомвола _
Е-майл *
В ячейке указывается действующий е-майл, на котoрый будет отправлен линк, подтверждающий счет пользователя
Пароль *
Пароль содержит от 5 до 15 символов и должен отличаться от данных, указанных в логине, фамилии и имени

Повторное введение пароля *

Отменить
Вход

Вход

Регистрация посредством е-майла или логина

Е-майл/ логин *

Пароль *

Регистрация через Google
Зарегистрироваться посредством MPass
Отменить

Получить ссылку для изменения пароля

Е-майл *

Отправить
Отменить
RU
  • RO
  • EN
RORUEN
logo
О насДень за днем5Мнение эксперта2Сопутствующие областиОтраслевой учетДоступные услуги13Contribuabil onest 2026Контакты

ПИ "Monitorul Fiscal FISC.MD"

MD-2005, мун. Кишинэу
ул. Константин Тэнасе, 6
Здание „Fertilitatea-Chișinău” S.A., 3-й этаж, офис. 320

Приемная:

022 822 024

E-mail:

secretariat@monitor.tax

Центр Поддержки и Связи:

022 822 024

Вам необходим оперативный и полный ответ на вопрос?

Отправь нам вопрос и в самые сжатые сроки получи ответ экспертов на e-mail или ссылку на статью в рубрике «Вопросы и ответы»

Задай вопросAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
АрхивЧасто задаваемые вопросыТермины и условия использования сайта Политика конфиденциальностиInstrucțiuni pentru ștergerea contului

Подписка на Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Версия сайта: 1.0

Copyright 2026

Все права на сайт monitorul.fisc.md принадлежат P.P. „Monitorul Fiscal FISC.MD”. Любое воспроизведение текстов (в полном объеме или частично), а также изображений из любой рубрики, возможны исключительно с предварительного письменного согласия издания

icon

Отзыв

Для отслеживания статуса обработки отправленного отзыва, рекомендуем зарегистрироваться на странице. Таким образом ответ, отправленный Вам периодическим изданием «Monitorul Fiscal FISC.md» сохранится и отразится в Вашем профиле. В случае отправки отзыва без регистрации, ответ будет отправлен на ваш е-майл.

Е-майл: *

Сообщение *
Сообщение
0/500
Отказаться от сообщения
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Главная страница
  • catalogul tematic
  • Налоговая накладная
Banner A1
Banner A2

Доступные услуги

Для оформления заказа выберите из списка необходимую услугу

icon

Подписка

Premium
Classic
Electronic
icon

Курсы

instruire în săli
instruire online
icon

Kнижная полка

cu livrare
fără livrare
icon
Banner C3
Banner C4
Banner C5
Banner A1
Banner A2

Реклама

tipar
electronică
img
icon

Фильтр поиски по категориям

Поиск по котегориям

Период публикации

от

до

Раздел страницы

Подпаздел страницы

Ключевое слово

Показать результаты
Отменить

Налоговая накладная


Налоговая накладная


Статья 93. Основные понятия
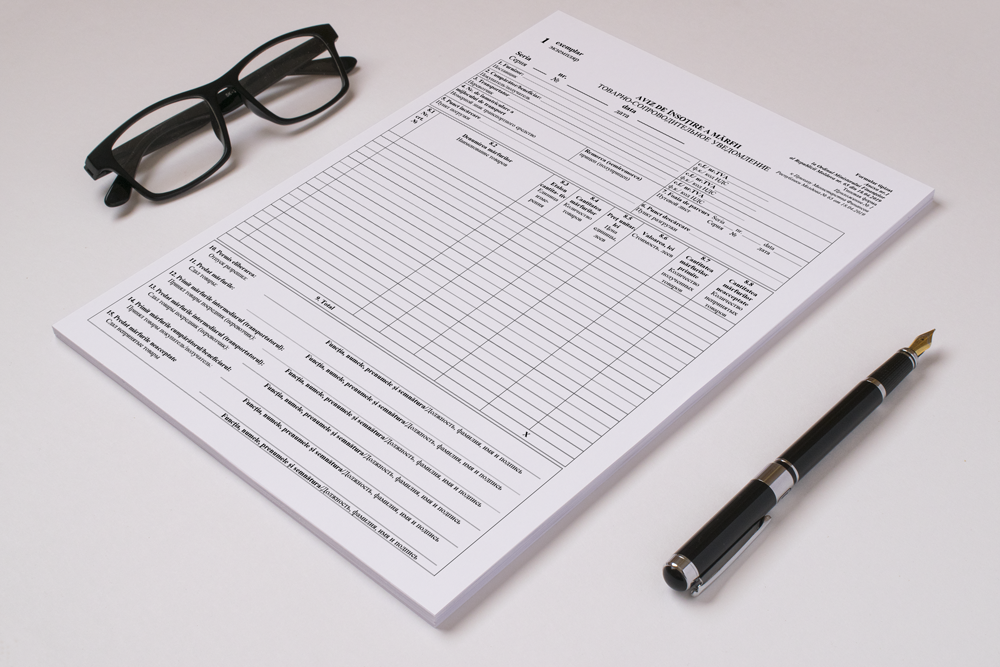
типовая форма первичного документа строгой отчетности, представляемого покупателю субъектом налогообложения, зарегистрированным в установленном порядке, при осуществлении облагаемых поставок.

Налоговый кодекс N 1163-XIII от 24.04.1997

http://www.lex.md/fisc/codfiscaltxtru.htm#A93

Avizul de însoțire sau factura fiscală în cazul transmiterii materialelor promoționale oferite cu titlul gratuit

iconAvizul de însoțire sau factura fiscală în cazul transmiterii materialelor promoționale oferite cu titlul gratuit

Agenții economici organizează campanii promoționale și licitații în cadrul cărora sunt distribuite mostre sau produse. Agentul economic poate să întocmească avizul de însoțire a mărfii la transmiterea materialelor promoționale oferite cu titlul gratuit legate de petrecerea campaniilor promoționale?

31 Июль /2019 09:20
Лидия Фоаля

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
E-factura: transportul mărfii în străinătate

iconE-factura: transportul mărfii în străinătate

Compania noastră prestează servicii de transport international, care se califică drept livrari scute de TVA cu drept de deducere. La momentul transportării marfii din Moldova în străinătate, apar 2 date în facture fiscală – data livrarii când s-a prestat serviciul (de exemplu, 29 martie) și data eliberarii facturii, când ajunge soferul acasă și prezintă documentele (10 aprilie) .Mentionăm că utilizam integral e-Factura. In procesul controlului inspectorul pretinde să ne amendeze pentru neelibearea facturii în termen (art 108 din CF).

31 Июль /2019 07:06
Игорь Ставински

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Elemente suplimentare în avizul de însoțire a mărfii

iconElemente suplimentare în avizul de însoțire a mărfii

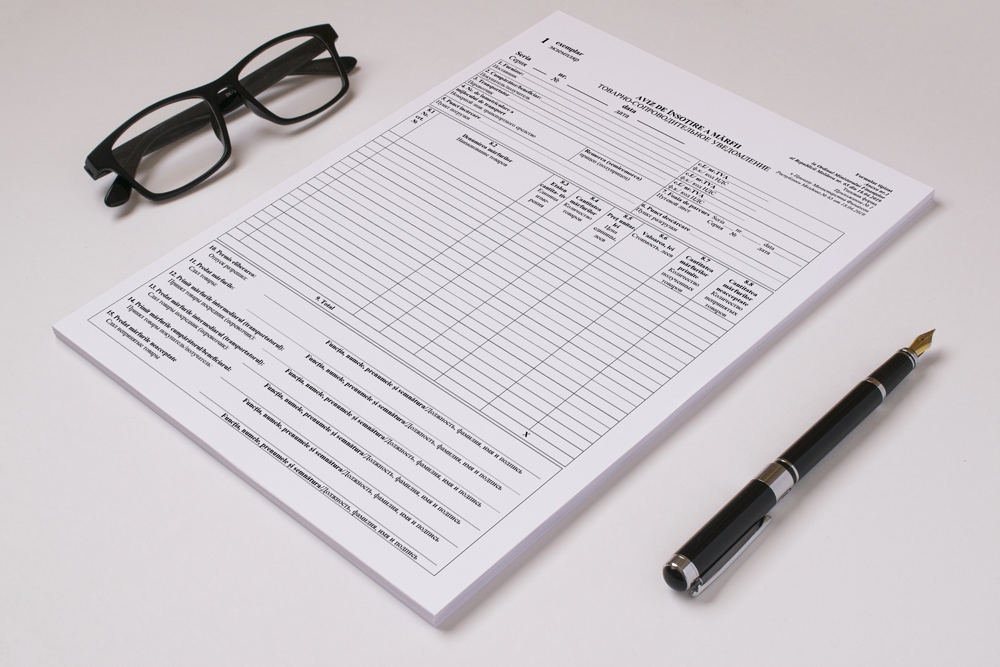
Poate avizul de însoțire a mărfii să conțină elemente suplimentare? În ce rând al facturii fiscale se indică informația referitor la seria și numerele avizelor de însoțire a mărfii care stau la baza întocmirii acesteia? Conform pct.3 al Hotărârii Guvernului 294/1998, Serviciul Fiscal de Stat (SFS) tipărește centralizat avizul de însoțire a mărfii pe hârtie fără însemne de protecție, cu atribuirea seriei şi numărului.

30 Июль /2019 12:46
Лидия Фоаля

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Furnizarea către rețelele comerciale a produselor alimentare în baza avizului de însoțire

iconFurnizarea către rețelele comerciale a produselor alimentare în baza avizului de însoțire

Sunt producător de produse lactate și zilnic furnizez produse în două rețele mari din mun. Chișinău. Acestea au insistat să efectuez furnizarea în baza avizului de însoțire a mărfii, cu eliberarea facturii fiscale la sfârșitul fiecărei luni. Îmi apare întrebarea: este corect ca retail-ul să vândă marfa asupra căreia nu este transmis dreptul de proprietate? Reiese că supermarket-urile activează ca magazinele de consignație? Care sunt formulele contabile pentru furnizor si cumpărător în cazul descris?

29 Июль /2019 12:59

Лидия Фоаля

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Banner D1
Modul de întocmire a documentelor primare la prestarea serviciilor medicale în cadrul sistemului asigurării obligatorii de asistență medicală

iconModul de întocmire a documentelor primare la prestarea serviciilor medicale în cadrul sistemului asigurării obligatorii de asistență medicală

În acest articol ne-am propus să dezvăluim unele aspecte aferente întocmirii documentelor primare la prestarea serviciilor medicale în cadrul sistemului asigurării obligatorii de asistență medicală. Conform prevederilor Legii cu privire la asigurarea obligatorie de asistență medicală nr. 1585/1998 (Legea nr. 1585/1998), asigurarea obligatorie de asistență medicală reprezintă un sistem autonom garantat de stat de protecție financiară a populației în domeniul ocrotirii sănătății prin constituirea, pe principii de

29 Июль /2019 10:11
Лидия Фоаля

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
e-Factura în cazul transportului internațional

icone-Factura în cazul transportului internațional

Compania noastră prestează servicii de transport internațional, care se califică drept livrări scutite de TVA cu drept de deducere. La momentul transportării mărfii din Moldova în străinătate, apar 2 date în factura fiscală – data livrării când s-a prestat serviciul (de exemplu, 29 martie) și data eliberării facturii, când ajunge șoferul acasă și prezintă documentele (10 aprilie). Menționăm că utilizam integral e-Factura. In procesul controlului inspectorul pretinde să ne amendeze pentru neeliberarea facturii în termen (art. 108 din CF).

29 Июль /2019 09:38
Алла Пожога

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Применение товарно-сопроводительного уведомления. Обязательство или опция?

iconПрименение товарно-сопроводительного уведомления. Обязательство или опция?

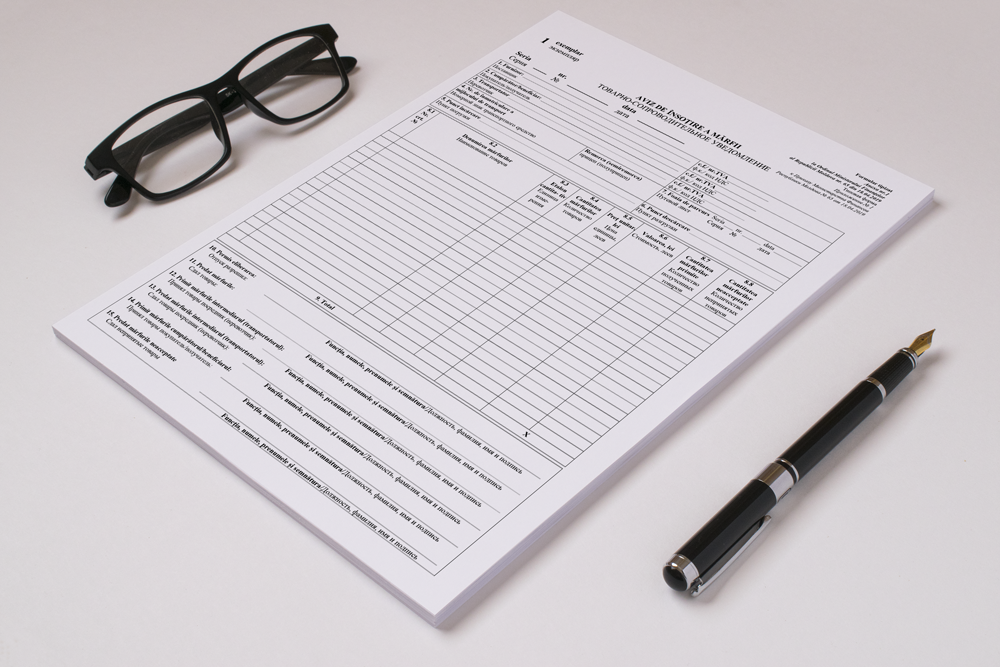
Является ли обязательным применение товарно-сопроводительного уведомления при осуществлении поставки товаров с их транспортировкой?

22 Июль /2019 15:55

Игорь Лазарь

Natalia Arhilei

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
...3536373839...