




Доступные услуги
Для оформления заказа выберите из списка необходимую услугу







Для оформления заказа выберите из списка необходимую услугу

Фильтр поиски по категориям

Lista agenţilor economici obligaţi de a utiliza factura fiscală electronică (e-factura), a fost aprobată Ordinului SFS nr. 124 din 15.03.2019 cu privire la aprobarea listei agenţilor economici obligaţi de a utiliza factura fiscală electronică (e-factura), cu toate modificările și completările efectuate prin Ordinul SFS nr. 350 din 14.07.2020, în vigoare din 01.08.2020 și poate fi vizualizată pe pagina web al SFS www.sfs.md, accesînd compartimentul – Contribuabili, subcompartimentul - Lista agenților economici obligați de a utiliza factura fiscală electronică.

Potrivit art.117 alin. (12) din Codul fiscal, în redacția Legii pentru modificarea articolului 117 din Codul fiscal nr.102 din 18 iunie 2020, începînd cu 1 ianuarie 2021, la efectuarea livrării impozabile în cadrul achiziţiilor publice pe teritoriul ţării, subiectul impozabil este obligat să prezinte cumpărătorului (beneficiarului) pentru livrarea respectivă factura fiscală electronică (e-factura). Prevederile prezentului alineat nu se aplică pentru livrările de energie electrică, de energie termică, de gaz natural, pentru serviciile de comunicaţii electronice şi serviciile comunale.
Potrivit art.117 alin. (12) din Codul fiscal, în redacția Legii pentru modificarea articolului 117 din Codul fiscal nr.102 din 18 iunie 2020, începînd cu 1 ianuarie 2021, la efectuarea livrării impozabile în cadrul achiziţiilor publice pe teritoriul ţării, subiectul impozabil este obligat să prezinte cumpărătorului (beneficiarului) pentru livrarea respectivă factura fiscală electronică (e-factura). Prevederile prezentului alineat nu se aplică pentru livrările de energie electrică, de energie termică, de gaz natural, pentru serviciile de comunicaţii electronice şi serviciile comunale.
Potrivit art.117 alin. (12) din Codul fiscal, în redacția Legii pentru modificarea articolului 117 din Codul fiscal nr.102 din 18 iunie 2020, începînd cu 1 ianuarie 2021, la efectuarea livrării impozabile în cadrul achiziţiilor publice pe teritoriul ţării, subiectul impozabil este obligat să prezinte cumpărătorului (beneficiarului) pentru livrarea respectivă factura fiscală electronică (e-factura). Prevederile prezentului alineat nu se aplică pentru livrările de energie electrică, de energie termică, de gaz natural, pentru serviciile de comunicaţii electronice şi serviciile comunale.

Potrivit art.117 alin. (12) din Codul fiscal, în redacția Legii pentru modificarea articolului 117 din Codul fiscal nr.102 din 18 iunie 2020, începînd cu 1 ianuarie 2021, la efectuarea livrării impozabile în cadrul achiziţiilor publice pe teritoriul ţării, subiectul impozabil este obligat să prezinte cumpărătorului (beneficiarului) pentru livrarea respectivă factura fiscală electronică (e-factura). Prevederile prezentului alineat nu se aplică pentru livrările de energie electrică, de energie termică, de gaz natural, pentru serviciile de comunicaţii electronice şi serviciile comunale.
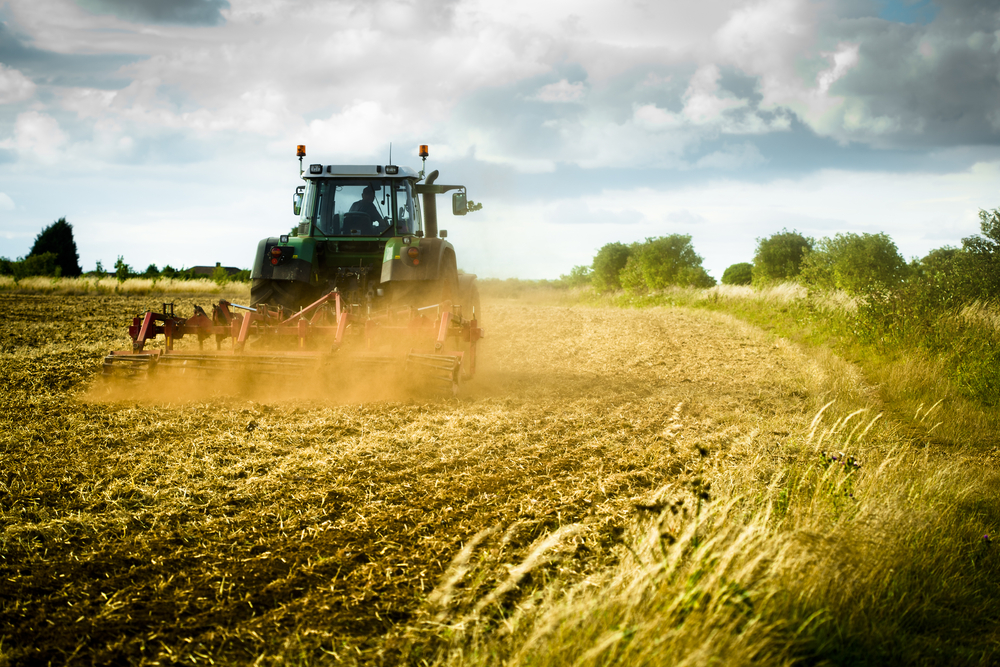
Ministerul Finanțelor a organizat joi, 13 august 2020, a doua ședință a Grupului de lucru responsabil de implicațiile taxei pe valoare adăugată (TVA) în agricultură. Discuțiile au vizat inițiativa legislativă de modificare a Codului fiscal, precum și propunerile Ministerului Finanțelor privind regimul TVA în agricultură. Astfel, în debutul ședinței a fost examinată inițiativa legislativă ce vizează propunerea de aplicare a procedurii taxării inverse pentru livrarea de cereale și plante tehnice, inclusiv semințe oleaginoase și sfeclă de zahăr în Republica Moldova. Subiectul a fost abordat prin prisma unor exemple concrete oferite de către Ministerul Finanțelor, fiind, totodată, descris și prezentat detaliat de către autorul proiectului de lege.
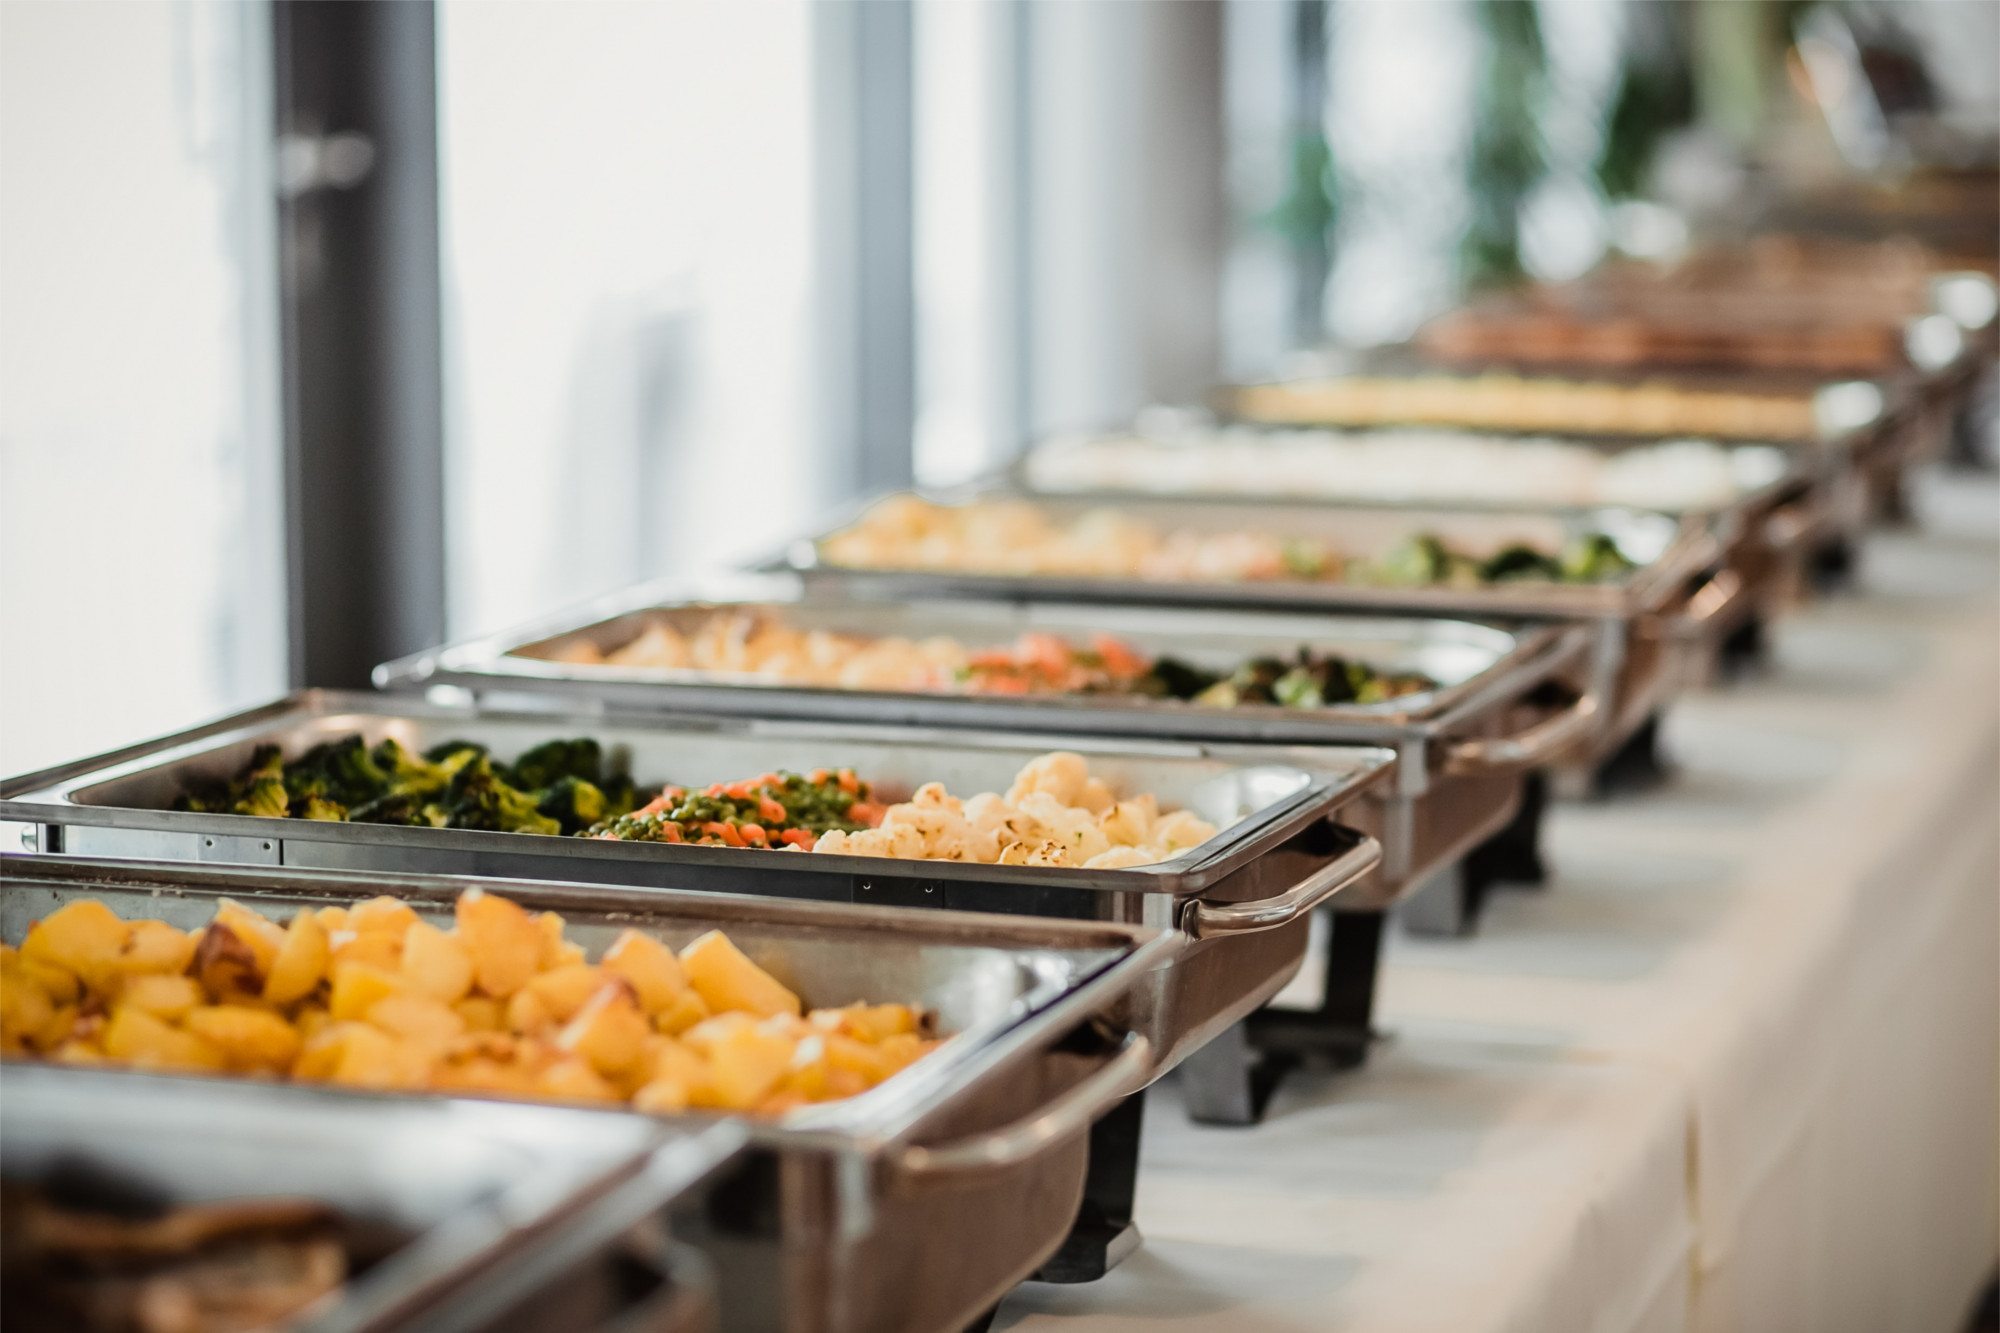
Pe parcursul lunii de gestiune, rezidentului zonei economice libere (ZEL) i-au fost livrate servicii de servire a mesei în regim catering. Pentru livrarea dată rezidentul ZEL a primit factura fiscală în care, în coloana 10.6 (Cota TVA), era indicată cota de 20%. Este corectă aplicarea cotei TVA de 20%, dacă Codul fiscal, la art.104 lit. f), prevede că mărfurile și serviciile livrate în zona economică liberă din restul teritoriului vamal al Republicii Moldova se scutesc de TVA cu drept de deducere?
13 Август /2020 07:56
 Regimul de impozitare cu TVA a serviciilor catering livrate în ZEL