Получить ссылку для изменения пароля

Е-майл *

Отправить
Отменить
logo
022 822 024

Центр поддержки и связи

Новый аккаунт

Новый аккаунт

Имя *
Ячейка заполняется буквами (от А до Я) и в дальнейшем будет отражена при публикации статей и комментариев
Фамилия *
Ячейка заполняется буквами (от А до Я) и в дальнейшем будет отражена при публикации статей и комментариев
Логин *
Ячейка заполняется буквами (от А до Я) и/или цифрами, без пробелов. Могут быть использованы символы, за исклюсением сомвола _
Е-майл *
В ячейке указывается действующий е-майл, на котoрый будет отправлен линк, подтверждающий счет пользователя
Пароль *
Пароль содержит от 5 до 15 символов и должен отличаться от данных, указанных в логине, фамилии и имени

Повторное введение пароля *

Отменить
Вход

Вход

Регистрация посредством е-майла или логина

Е-майл/ логин *

Пароль *

Регистрация через Google
Зарегистрироваться посредством MPass
Отменить

Получить ссылку для изменения пароля

Е-майл *

Отправить
Отменить
RU
  • RO
  • EN
RORUEN
logo
О насДень за днем5Мнение эксперта4Сопутствующие области1Отраслевой учетДоступные услуги18Contribuabil onest 2026Контакты

ПИ "Monitorul Fiscal FISC.MD"

MD-2005, мун. Кишинэу
ул. Константин Тэнасе, 6
Здание „Fertilitatea-Chișinău” S.A., 3-й этаж, офис. 320

Приемная:

022 822 024

E-mail:

[email protected]

Центр Поддержки и Связи:

022 822 024

Вам необходим оперативный и полный ответ на вопрос?

Отправь нам вопрос и в самые сжатые сроки получи ответ экспертов на e-mail или ссылку на статью в рубрике «Вопросы и ответы»

Задай вопросAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
АрхивЧасто задаваемые вопросыТермины и условия использования сайта Политика конфиденциальностиПолитика cookieMSG_COOKIE_PREFERENCES

Подписка на Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Версия сайта: 1.0

Copyright 2026

Все права на сайт monitorul.fisc.md принадлежат P.P. „Monitorul Fiscal FISC.MD”. Любое воспроизведение текстов (в полном объеме или частично), а также изображений из любой рубрики, возможны исключительно с предварительного письменного согласия издания

icon

Отзыв

Для отслеживания статуса обработки отправленного отзыва, рекомендуем зарегистрироваться на странице. Таким образом ответ, отправленный Вам периодическим изданием «Monitorul Fiscal FISC.md» сохранится и отразится в Вашем профиле. В случае отправки отзыва без регистрации, ответ будет отправлен на ваш е-майл.

Е-майл: *

Сообщение *
Сообщение
0/500
Отказаться от сообщения
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Главная страница
  • catalogul tematic
  • НДС
Banner A1
Banner A2

Доступные услуги

Для оформления заказа выберите из списка необходимую услугу

icon

Курсы

instruire în săli
instruire online
icon

Подписка

Premium
Classic
Electronic
icon

Kнижная полка

cu livrare
fără livrare
icon

Реклама

tipar
electronică
img
Banner E1
Banner E2
Banner A1
Banner A2
icon

Фильтр поиски по категориям

Поиск по котегориям

Период публикации

от

до

Раздел страницы

Подпаздел страницы

Ключевое слово

Показать результаты
Отменить

НДС


Налог на добавленную стоимость


(далее – НДС) – общегосударственный налог, представляющий собой форму изъятия в бюджет части стоимости поставленных товаров, оказанных услуг, подлежащих налогообложению на территории Республики Молдова, а также части стоимости облагаемых товаров, услуг, импортируемых в Республику Молдова.

http://www.lex.md/fisc/codfiscaltxtru.htm#РАЗДЕЛ III
4. (29.1.3.1.11) Este deductibilă în scopuri fiscale suma TVA aferentă procurărilor valorilor materiale și servicii utilizate în activitatea de întreprinzător pentru care nu se asigură dreptul la deducerea sumei TVA, în temeiul art. 102 din Codul fiscal?

4. (29.1.3.1.11) Este deductibilă în scopuri fiscale suma TVA aferentă procurărilor valorilor materiale și servicii utilizate în activitatea de întreprinzător pentru care nu se asigură dreptul la deducerea sumei TVA, în temeiul art. 102 din Codul fiscal?

Potrivit prevederilor art. 24 alin. (1) din Codul fiscal, se permite deducerea cheltuielilor ordinare și necesare, achitate sau suportate de contribuabil pe parcursul perioadei fiscale, exclusiv în cadrul activității de întreprinzător. Totodată, conform pct. 26 din Anexa nr.1 la Hotarîrea Guvernului nr. 693 din 11 iulie 2018, cheltuielile ordinare și necesare reprezintă cheltuielile caracteristice gestionării activității de întreprinzător și cheltuielile reglementate prin acte normative în vigoare, caracteristice pentru gestionarea anumitor tipuri de activități de întreprinzător, în scopul desfășurării activității economice și obținerii de venituri.
13 Март /2020 07:58

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
3. (29.1.3.1.12) Este deductibilă în scopuri fiscale suma TVA aferentă mărfurilor (serviciilor) care nu sunt utilizate în activitatea de întreprinzător pentru care nu se asigură dreptul la deducerea sumei TVA, în temeiul art. 102 din Codul fiscal?

3. (29.1.3.1.12) Este deductibilă în scopuri fiscale suma TVA aferentă mărfurilor (serviciilor) care nu sunt utilizate în activitatea de întreprinzător pentru care nu se asigură dreptul la deducerea sumei TVA, în temeiul art. 102 din Codul fiscal?

Potrivit prevederilor art. 24 alin. (1) din Codul fiscal, se permite deducerea cheltuielilor ordinare și necesare, achitate sau suportate de contribuabil pe parcursul perioadei fiscale, exclusiv în cadrul activității de întreprinzător. Totodată, conform pct. 26 din Anexa nr.1 la Hotarîrea Guvernului nr. 693 din 11 iulie 2018, cheltuielile ordinare și necesare reprezintă cheltuielile caracteristice gestionării activității de întreprinzător și cheltuielile reglementate prin acte normative în vigoare, caracteristice pentru gestionarea anumitor tipuri de activități de întreprinzător, în scopul desfășurării activității economice și obținerii de venituri.
13 Март /2020 07:57

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
2. (29.1.3.1.33) Este deductibilă în scopuri fiscale suma TVA aferentă procurărilor imobilizărilor amortizabile utilizate în activitatea de întreprinzător pentru care nu se asigură dreptul la deducerea sumei TVA, în temeiul art. 102 din Codul fiscal?

2. (29.1.3.1.33) Este deductibilă în scopuri fiscale suma TVA aferentă procurărilor imobilizărilor amortizabile utilizate în activitatea de întreprinzător pentru care nu se asigură dreptul la deducerea sumei TVA, în temeiul art. 102 din Codul fiscal?

Potrivit prevederilor art. 24 alin. (1) din Codul fiscal, se permite deducerea cheltuielilor ordinare și necesare, achitate sau suportate de contribuabil pe parcursul perioadei fiscale, exclusiv în cadrul activității de întreprinzător. De asemenea, potrivit art. 30 din Codul fiscal, restricții privind deducerea TVA aferent mărfurilor și serviciilor utilizate în cadrul activității de întreprinzător nu sunt.
13 Март /2020 07:56

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
1. (29.1.3.1.34) Este deductibilă în scopuri fiscale suma TVA aferentă procurării mărfurilor în cazul modificării regimului fiscal sau în cazul schimbării destinaţiei utilizării mărfurilor în procesul desfăşurării activităţii de întreprinzător din impozabil în scutit de T.V.A. fără drept de deducere, în temeiul art. 102 din Codul fiscal?

1. (29.1.3.1.34) Este deductibilă în scopuri fiscale suma TVA aferentă procurării mărfurilor în cazul modificării regimului fiscal sau în cazul schimbării destinaţiei utilizării mărfurilor în procesul desfăşurării activităţii de întreprinzător din impozabil în scutit de T.V.A. fără drept de deducere, în temeiul art. 102 din Codul fiscal?

Potrivit prevederilor art. 24 alin. (1) din Codul fiscal, se permite deducerea cheltuielilor ordinare și necesare, achitate sau suportate de contribuabil pe parcursul perioadei fiscale, exclusiv în cadrul activității de întreprinzător. De asemenea, potrivit art. 30 din Codul fiscal, restricții privind deducerea TVA aferent mărfurilor și serviciilor utilizate în cadrul activității de întreprinzător nu sunt.

13 Март /2020 07:50

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Banner D1
Regimul fiscal al sectorului agricol. Soluții pentru sporirea competitivității

Regimul fiscal al sectorului agricol. Soluții pentru sporirea competitivității

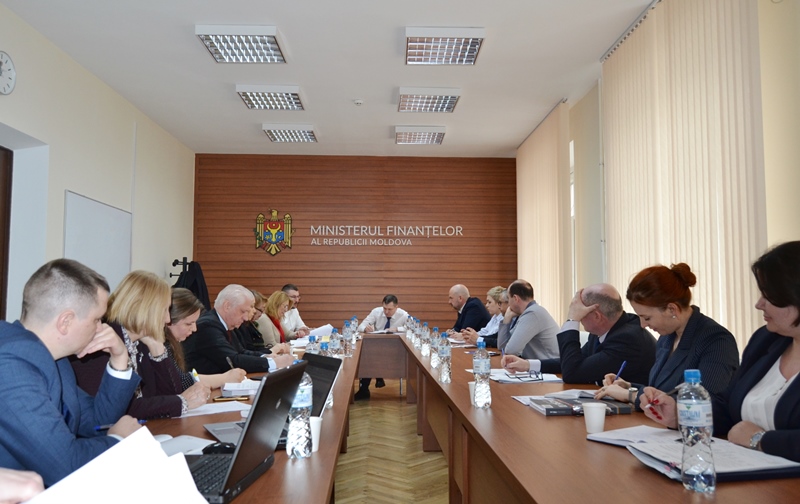
În cadrul Ministerului Finanțelor a avut loc prima ședință a Grupului de lucru responsabil de implicațiile taxei pe valoare adăugată (TVA) în agricultură, convocată de viceprim-ministru, Serghei Pușcuța. Vicepremierul a menționat că, scopul Grupului de lucru este analizarea regimului fiscal aferent TVA aplicat la importul și livrarea pe teritoriul Republicii Moldova a producției agricole și identificarea celor mai bune soluții pentru susținerea și dezvoltarea sectorului agricol.
11 Март /2020 13:01

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Încă 6 agenți economici beneficiază de facilități fiscale

Încă 6 agenți economici beneficiază de facilități fiscale

Lista agenţilor economici – întreprinderi ale industriei uşoare şi a tipurilor de servicii prestate de către aceştia pe teritoriul RM solicitanţilor plasării mărfurilor sub regim vamal de perfecţionare activă scutite de TVA cu drept de deducere a fost completată cu alte șase întreprinderi. Ministerului Economiei și Infrastructurii a publicat în Monitorul Oficial din 28 februarie curent Ordinul nr. 46 din 18 februarie 2020 cu privire la aprobarea completărilor ce se operează în anexa la Ordinul nr. 66/2010. Întreprinderile reprezintă, în mare parte, domeniul textil.

02 Март /2020 08:00
Марина Кэлдаре

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
A fost actualizată Baza generalizată a practicii fiscale

A fost actualizată Baza generalizată a practicii fiscale

Stimați contribuabili, ținem să va informăm că a fost actualizată Baza generalizată a practicii fiscale. Actualizarea a fost efectuată prin Ordinul SFS nr. 127 din 27.02.2020.

28 Февраль /2020 08:29

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
...115116117118119...