




Доступные услуги
Для оформления заказа выберите из списка необходимую услугу







Для оформления заказа выберите из списка необходимую услугу

Фильтр поиски по категориям

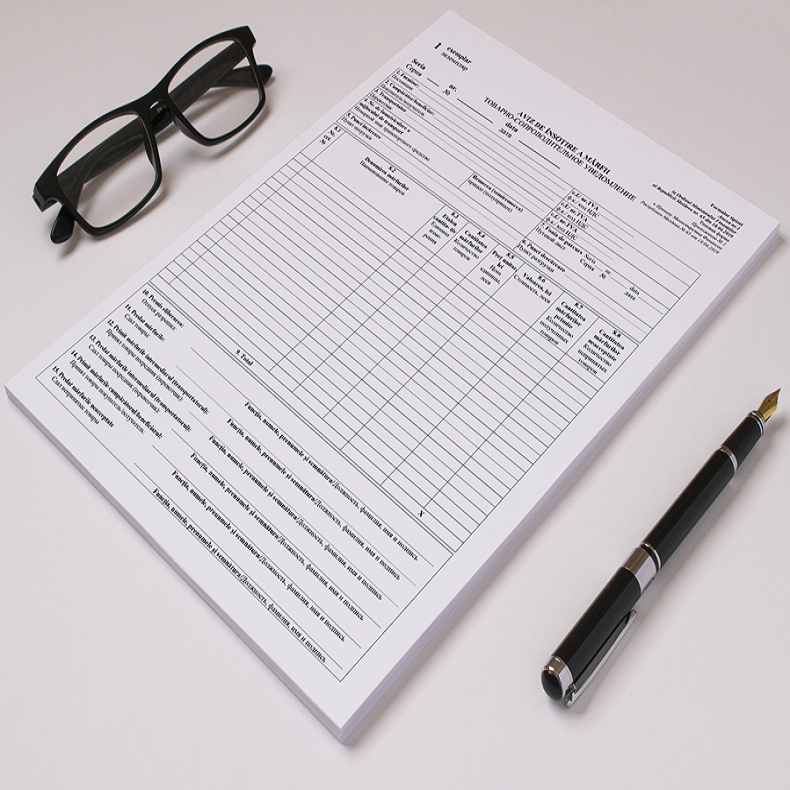
Ministerul Finanţelor, întru executarea art.12 alin.(1) din Legea contabilităţii şi raportării financiare nr.287 din 15 decembrie 2017 și Hotărârii Guvernului RM nr.294 din 17 martie 1998 “Cu privire la executarea Decretului Preşedintelui Republicii Moldova nr.406-II din 23 decembrie 1997” , cu modificările şi completările ulterioare, a emis Ordinul nr. 65 din 18.04.2019 Cu privire la aprobarea formularului tipizat de document primar cu regim special “Aviz de însoţire a mărfii” şi a Dispoziţiilor privind modul de operare cu formularul tipizat de document primar cu regim special “Aviz de însoţire a mărfii”. Conform pct. 4 din ordinul menționat, noul formular de strictă evidență cu regim special se aplică începând cu 1 mai 2019.
14 Май /2019 09:43
Stimați contribuabili, ținem să vă informăm că a fost actualizată Baza generalizată a practicii fiscale. Actualizarea a fost efectuată prin Ordinul SFS, NR. 196 din 26.04.2019.

1. (28.17.34) La ce cotă a TVA se va calcula obligația privind TVA la primirea de către comerciant a plății prealabile (în avans) la eliberarea certificatelor valorice cadou pentru livrărilor de mărfuri/servicii ulterioare?
Reieșind din prevederile art.93 p.3) și 4) din Codul fiscal, primirea de către comerciant a plății cu eliberarea certificatelor cadou, utilizate ulterior în calitate de mijloc de plată la procurarea mărfurilor, serviciilor nu reprezintă livrare de mărfuri/servicii.

Potrivit art.117 alin.(1) din Codul fiscal, subiectul impozabil care efectuează o livrare impozabilă pe teritoriul ţării este obligat să prezinte cumpărătorului (beneficiarului) factura fiscală pe livrarea în cauză. Prezentarea facturii fiscale se efectuează la momentul apariţiei obligaţiei fiscale, stabilit prin art.108, cu excepţia cazurilor prevăzute de Codul fiscal. Pentru livrările impozitate conform art.104 lit.a), eliberarea facturii fiscale nu este obligatorie.
Eliberarea certificatelor valorice cadou, potrivit art.93 p.3) și 4) din Codul fiscal, nu reprezintă livrare de mărfuri/servicii, acestea fiind utilizate în calitate de confirmare a plății (integrală sau parțială), efectuată anticipat (în avans) pentru livrarea ulterioară de mărfuri/servicii. Totodată, conform art.108 alin.(1) din Codul fiscal, data calculării obligaţiei fiscale privind T.V.A. este data livrării. Data livrării se consideră data predării mărfurilor, prestării serviciilor, cu excepţia cazurilor stipulate la alin.(5)–(8).
Suntem entitate cu activitate de brokeri vamali. În practică avem situații când serviciile de brokeraj se îndeplinesc astăzi, dar factura e posibil de întocmit doar mane. Am dori sa utilizam e-factura. Pentru aceasta ar trebui să indicăm data livrării diferită de data eliberării. Este corectă operațiunea, cât de des se utilizează și presupune careva sancțiuni ori incomodități?
02 Май /2019 12:13
 Dreptul la deducerea TVA pentru procurările documentate în baza avizului de însoțire a mărfii