Получить ссылку для изменения пароля

Е-майл *

Отправить
Отменить
logo
022 822 024

Центр поддержки и связи

Новый аккаунт

Новый аккаунт

Имя *
Ячейка заполняется буквами (от А до Я) и в дальнейшем будет отражена при публикации статей и комментариев
Фамилия *
Ячейка заполняется буквами (от А до Я) и в дальнейшем будет отражена при публикации статей и комментариев
Логин *
Ячейка заполняется буквами (от А до Я) и/или цифрами, без пробелов. Могут быть использованы символы, за исклюсением сомвола _
Е-майл *
В ячейке указывается действующий е-майл, на котoрый будет отправлен линк, подтверждающий счет пользователя
Пароль *
Пароль содержит от 5 до 15 символов и должен отличаться от данных, указанных в логине, фамилии и имени

Повторное введение пароля *

Отменить
Вход

Вход

Регистрация посредством е-майла или логина

Е-майл/ логин *

Пароль *

Регистрация через Google
Зарегистрироваться посредством MPass
Отменить

Получить ссылку для изменения пароля

Е-майл *

Отправить
Отменить
RU
  • RO
  • EN
RORUEN
logo
О насДень за днем4Мнение эксперта4Сопутствующие области1Отраслевой учетДоступные услуги18Contribuabil onest 2026Контакты

ПИ "Monitorul Fiscal FISC.MD"

MD-2005, мун. Кишинэу
ул. Константин Тэнасе, 6
Здание „Fertilitatea-Chișinău” S.A., 3-й этаж, офис. 320

Приемная:

022 822 024

E-mail:

[email protected]

Центр Поддержки и Связи:

022 822 024

Вам необходим оперативный и полный ответ на вопрос?

Отправь нам вопрос и в самые сжатые сроки получи ответ экспертов на e-mail или ссылку на статью в рубрике «Вопросы и ответы»

Задай вопросAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
АрхивЧасто задаваемые вопросыТермины и условия использования сайта Политика конфиденциальностиПолитика cookieMSG_COOKIE_PREFERENCES

Подписка на Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Версия сайта: 1.0

Copyright 2026

Все права на сайт monitorul.fisc.md принадлежат P.P. „Monitorul Fiscal FISC.MD”. Любое воспроизведение текстов (в полном объеме или частично), а также изображений из любой рубрики, возможны исключительно с предварительного письменного согласия издания

icon

Отзыв

Для отслеживания статуса обработки отправленного отзыва, рекомендуем зарегистрироваться на странице. Таким образом ответ, отправленный Вам периодическим изданием «Monitorul Fiscal FISC.md» сохранится и отразится в Вашем профиле. В случае отправки отзыва без регистрации, ответ будет отправлен на ваш е-майл.

Е-майл: *

Сообщение *
Сообщение
0/500
Отказаться от сообщения
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Главная страница
  • catalogul tematic
  • НДС
Banner A1
Banner A2

Доступные услуги

Для оформления заказа выберите из списка необходимую услугу

icon

Курсы

instruire în săli
instruire online
icon

Подписка

Premium
Classic
Electronic
icon

Kнижная полка

cu livrare
fără livrare
icon

Реклама

tipar
electronică
img
Banner E1
Banner E2
Banner A1
Banner A2
icon

Фильтр поиски по категориям

Поиск по котегориям

Период публикации

от

до

Раздел страницы

Подпаздел страницы

Ключевое слово

Показать результаты
Отменить

НДС


Налог на добавленную стоимость


(далее – НДС) – общегосударственный налог, представляющий собой форму изъятия в бюджет части стоимости поставленных товаров, оказанных услуг, подлежащих налогообложению на территории Республики Молдова, а также части стоимости облагаемых товаров, услуг, импортируемых в Республику Молдова.

http://www.lex.md/fisc/codfiscaltxtru.htm#РАЗДЕЛ III
3. (28.6.3.3) Reprezintă obiect al impunerii cu TVA, serviciile legate de asigurări, coasigurare sau reasigurare, acordate de persoane licenţiate în asigurări şi reasigurări, precum şi serviciile de intermediere acordate de brokeri şi/sau agenţii de asigurare?

3. (28.6.3.3) Reprezintă obiect al impunerii cu TVA, serviciile legate de asigurări, coasigurare sau reasigurare, acordate de persoane licenţiate în asigurări şi reasigurări, precum şi serviciile de intermediere acordate de brokeri şi/sau agenţii de asigurare?

Potrivit prevederilor art. 103 alin. (1) pct. 12) din Codul fiscal, sunt scutite de TVA fără drept de deducere operaţiile de asigurare şi/sau de reasigurare, inclusiv serviciile de intermediere a acestora
23 Май /2018 10:33

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
2. (28.6.3.4) Care este modalitate de impozitare cu TVA a serviciilor brokerilor de asigurare, inclusiv a comisionului pentru serviciile de asigurare a vieţii?

2. (28.6.3.4) Care este modalitate de impozitare cu TVA a serviciilor brokerilor de asigurare, inclusiv a comisionului pentru serviciile de asigurare a vieţii?

Potrivit prevederilor art. 103 alin. (1) pct. 12) din Codul fiscal, sunt scutite de TVA fără drept de deducere operaţiile de asigurare şi/sau de reasigurare, inclusiv serviciile de intermediere a acestora
23 Май /2018 10:31

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
1. (28.6.3.5) În arhiva conform Ordinului 260 din  16.05.2018

1. (28.6.3.5) În arhiva conform Ordinului 260 din 16.05.2018

Care este modalitate de impozitare cu TVA a serviciilor acordate de brokerii de asigurări? Potrivit prevederilor art. 103 alin. (1) pct. 12) din Codul fiscal, sunt scutite de TVA operaţiile de asigurare şi/sau de reasigurare, inclusiv serviciile de intermediere a acestora.
23 Май /2018 10:30

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Reflectarea returului mărfurilor. Formule contabile

iconReflectarea returului mărfurilor. Formule contabile

Cum se documentează corect returul de marfă în magazine (vânzare cu amănuntul) pentru produsele nealimentare? Ce documente se întocmesc? În baza la ce document se restituie banii? Trebuie să păstrăm copia buletinului? Daca clientul achită prin terminal cu card, vânzătorul în ce timp e obligat să restituie suma cumpărăturii returnate? În casierie pot fi insuficiente mijloace băneşti şi cum rămâne cu comisionul bancar reţinut de bancă pentru încasare?

22 Май /2018 17:04

Мария Ганчарук

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Banner D1
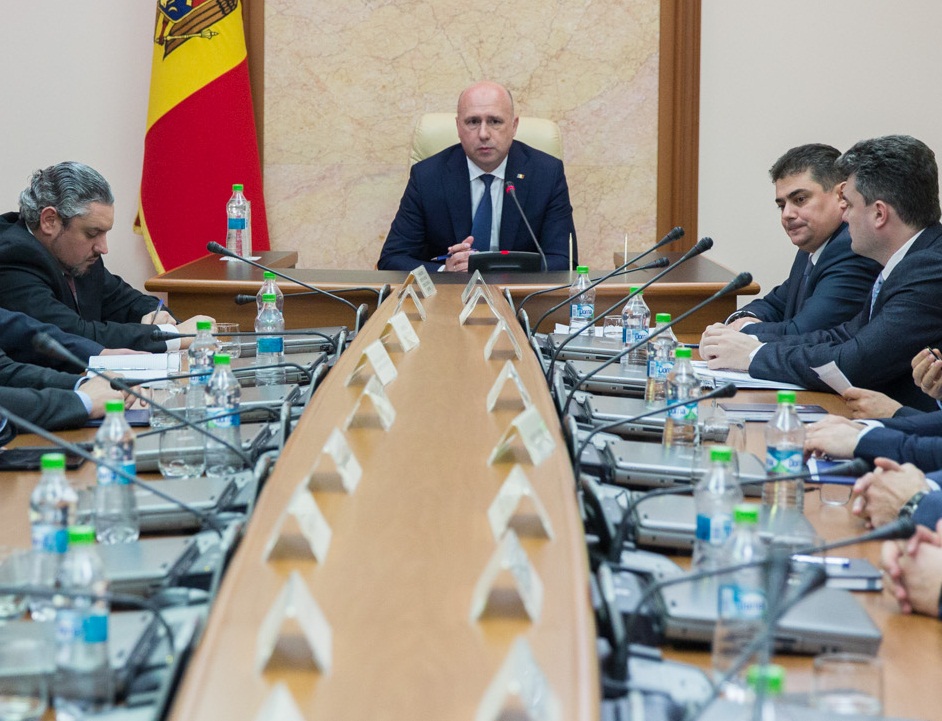
Освобождение от НДС на импорт товаров в рамках государственно-частного партнерства

Освобождение от НДС на импорт товаров в рамках государственно-частного партнерства

Правительство одобрило Положение о способе применения освобождения от НДС без права вычета в соответствии с п. (98) Ст. 103 Налогового кодекса. Согласно этой статье, от уплаты НДС без права вычета освобождаются товары и услуги, импортированные партнерами в рамках проектов государственно-частного партнерства из списка работ и услуг национального публичного интереса, предложенных для ГЧП. Товары, попадающие под эту налоговую льготу, должны быть предназначены непосредственно для реализации соответствующих проектов.

18 Май /2018 07:47
Ольга Коларь

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Налоговые и таможенные льготы для строительства дома престарелых в Чадыр-Лунге

Налоговые и таможенные льготы для строительства дома престарелых в Чадыр-Лунге

Правительство решило освободить от уплаты НДС, таможенной пошлины и сбора за осуществление таможенных процедур без права вычета ряд товаров и услуг, импортируемых и/или поставляемых для строительства дома престарелых в мун. Чадыр-Лунга (АТО Гагаузия). Соответствующее постановление кабмин одобрил на заседании 16 мая. Документ будет направлен на утверждение парламенту.

17 Май /2018 15:47
Ольга Коларь

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
TVA pentru serviciile de publicitate prestate de un nerezident

iconTVA pentru serviciile de publicitate prestate de un nerezident

Ce tratament fiscal privind TVA urmează a fi aplicat în cazul în care un rezident încheie un contract cu un nerezident, al carui sediu se află peste hotarele ţării, privind organizarea unei campanii publicitare pe teritoriul RM, esenta căreia constă în difuzarea spoturilior publicitare la radio, TV, internet, elaborarea site-ului web, organizarea de evenimente în cadrul cărora este promovat conceptul campaniei prin distribuirea de materiale promotionale?

17 Май /2018 15:23

Андрей Неврянски

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
...212213214215216...