

Get the link to change the password

E-mail *

Send
Give up
logo
022 822 024

Assistment and Call Center

New account

New account

First name *
The field will be filled with letters (A to Z), who will be reflected at articles and comments
Last name *
The field will be filled with letters (A to Z), who will be reflected at articles and comments
Login *
The field will be filled with letters (A to Z) and/or numbers, without free spaces. Can be used the symbols, except the symbol _
E-mail *
The field will be completed with un valid e-mail. To this e-mail will be sent the confirmation link about the registred user account
Password *
The password will be contain at 5 to 15 characters and will be different for the date indicated at the login, name and firstname

Repeat password *

Cancel
Sign in

Sign in

Sign in can be to do with e-mail adresss or login

E-mail/Login *

Password *

Sig in with your Google account
MPass authentication
Cancel

Get the link to change the password

E-mail *

Send
Give up
EN
  • RO
  • RU
RORUEN
logo
About usDaily2The expert position 2Related sectionAccounting sectorServices15Contribuabil onest 2026Contacts

PP „Monitorul Fiscal FISC.MD”

MD-2005, Kishinev
Constantin Tanase street, no. 6
Inside „Fertilitatea-Chișinău” Corporation., 3-th floor, office 320

Antechamber:

022 822 024

E-mail:

secretariat@monitor.tax

Support and Contact Center:

022 822 024

You want to obtain an operative and complex answer?

Send your question and obtain the answer from the experts in the shortest time, at your e-mail or published in the compartment „Questions and answers”

Ask us a questionAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
ArhivaFrequent questionsTerms and conditions of use of the page Privacy policyCookie PolicyMSG_COOKIE_PREFERENCES

Subscription at Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Site version: 1.0

Copyright 2026

All riths on the page monitorul.fisc.md belongs P.P. „Monitorul Fiscal FISC.MD”. Full or partial reproduction about informations or illustrations in either compartment is possible only with the written consent of the publication. Intellectual piracy is punishable by law.

icon

Feedback

To monitor the status of sent Feedback, initial we recommend to you to do sign in on the page. So, the answer at PP „Monitorul Fiscal FISC.md” at feedback will be save and will be displayed in your personal profile. If the feedback is sent an you aren't authentificated on the page, the message will be sent tot your e-mail.

E-mail: *

Message *
Message
0/500
Cancel the message
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Home page
  • SubCatalog
Banner A1
Banner A2

Availables services

For the command select the service you want from the category

icon

Subscribe

Premium
Classic
Electronic
icon

Trainings

instruire în săli
instruire online
icon

Library

cu livrare
fără livrare
icon

Advertising

tipar
img
Banner C3
Banner C4
Banner C5
Banner A1
Banner A2
electronică
icon

Search from the cathegory

Search in the category

The period of publication

at

to

Compartment page

Subcompartment page


Keyword
Present the results
Cancel

SubCatalog

3. (28.6.4.44) Ce regim fiscal privind TVA se va aplica la importul mărfurilor destinate aprovizionării aeronavelor implicate în transportul internaţional de mărfuri şi pasageri?

3. (28.6.4.44) Ce regim fiscal privind TVA se va aplica la importul mărfurilor destinate aprovizionării aeronavelor implicate în transportul internaţional de mărfuri şi pasageri?

Potrivit prevederilor art.103 alin.(910) din Codul fiscal, importul mărfurilor de la poziţiile tarifare 271012310, 271012700 şi 271019210, destinate aprovizionării aeronavelor implicate în transportul internaţional de mărfuri şi pasageri, este scutit de TVA fără drept de deducere. [Completare în Baza generalizată a practicii fiscale în temeiul Legii pentru modificarea şi completarea unor acte legislative nr.119 din 4 septembrie 2019, în vigoare din 06.09.2019].
13 February /2020 13:30

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
2. (28.7.11) Reprezintă obiect al impunerii cu TVA livrarea mărfurilor, serviciilor efectuată în interiorul zonei economice libere, Portului Internaţional Liber “Giurgiuleşti”, Aeroportului Internaţional Liber “Mărculeşti” sau în cadrul regimului de antrepozit vamal?

2. (28.7.11) Reprezintă obiect al impunerii cu TVA livrarea mărfurilor, serviciilor efectuată în interiorul zonei economice libere, Portului Internaţional Liber “Giurgiuleşti”, Aeroportului Internaţional Liber “Mărculeşti” sau în cadrul regimului de antrepozit vamal?

Conform art.95 alin. (2) lit. a) din Codul fiscal, livrarea mărfurilor, serviciilor efectuată în interiorul zonei economice libere, Portului Internaţional Liber “Giurgiuleşti”, Aeroportului Internaţional Liber “Mărculeşti” sau în cadrul regimului de antrepozit vamal, nu constituie obiect impozabil cu TVA. [Completare în Baza generalizată a practicii fiscale în temeiul Legii pentru modificarea şi completarea unor acte legislative nr.171 din 19 decembrie 2019, în vigoare din 01.01.2020].
13 February /2020 13:28

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
1. (28.26.10) Reprezintă obiect al impunerii cu TVA livrarea proprietății declarate în proces de insolvabilitate?

1. (28.26.10) Reprezintă obiect al impunerii cu TVA livrarea proprietății declarate în proces de insolvabilitate?

Conform art.95 alin. (2) lit. g) din Codul fiscal, livrarea proprietăţii întreprinderilor declarate în proces de insolvabilitate în conformitate cu prevederile Legii insolvabilităţii nr.149/2012, nu constituie obiect impozabil cu TVA. [Completare în Baza generalizată a practicii fiscale în temeiul Legii pentru modificarea şi completarea unor acte legislative nr.171 din 19 decembrie 2019, în vigoare din 01.01.2020].
13 February /2020 13:10

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
SFS anunță verificări inopinate la comercianții de flori

SFS anunță verificări inopinate la comercianții de flori

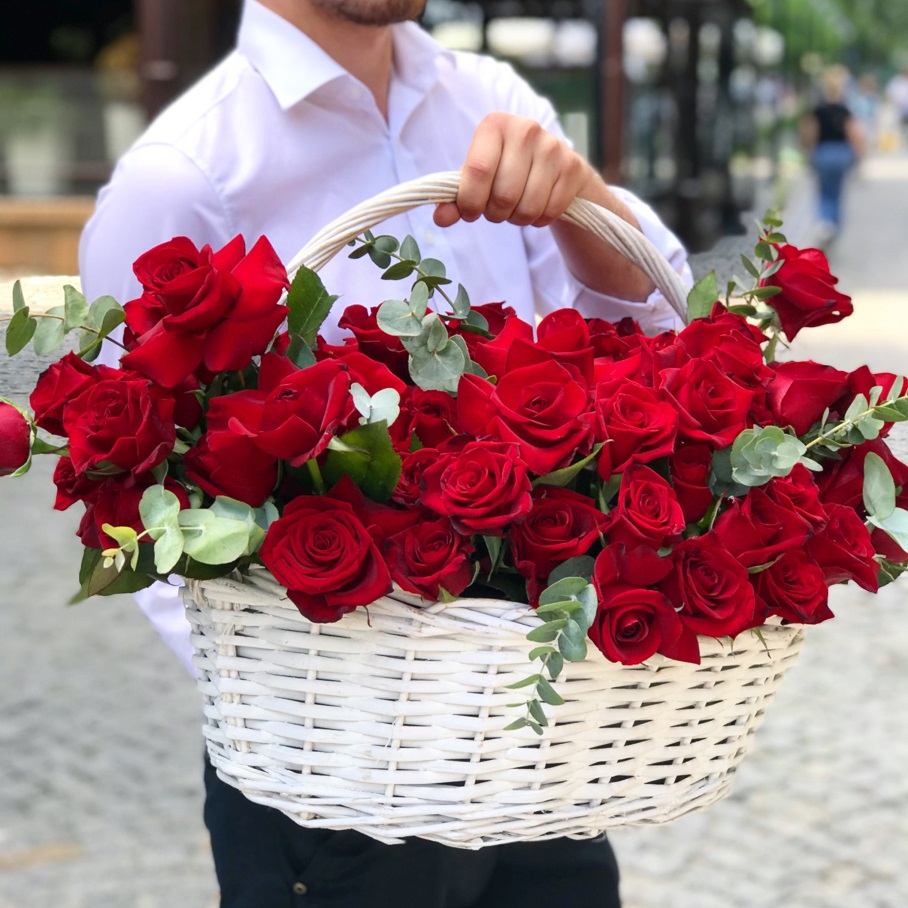
În zilele de 13-15 februarie 2020, Serviciul Fiscal de Stat va monitoriza activitatea comercianților de flori vii de pe teritoriul municipiului Chișinău. Aceste acțiuni se vor desfășura în contextul creșterii cererii de flori, fapt ce duce la sporirea riscului de încălcări fiscale prin neutilizarea mașinii de casă și control la efectuarea decontărilor în numerar în scopul diminuării veniturilor și, respectiv, a impozitelor și taxelor aferente BPN. În acest context, Serviciul Fiscal de Stat recomandă tuturor contribuabililor să se conformeze prevederilor legislației în vigoare, iar cumpărătorilor – să solicite bonul de casă la procurarea florilor, contribuind, astfel, la majorarea nivelului de conformare. Implicarea fiecăruia va aduce rezultate!

13 February /2020 13:10

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Banner D1
Încasarea prejudiciului în cadrul unui proces penal

Încasarea prejudiciului în cadrul unui proces penal

Potrivit Codului de procedură penală (CPP), persoanele fizice și juridice cărora le-a fost cauzat prejudiciu nemijlocit prin acţiunile interzise de legea penală pot intenta o acţiune civilă privitor la despăgubire prin: 1) restituirea în natură a obiectelor sau a contravalorii bunurilor pierdute ori nimicite în urma săvârșirii faptei interzise de legea penală; 2) compensarea cheltuielilor pentru procurarea bunurilor pierdute ori nimicite sau restabilirea calității, aspectului comercial, precum și repararea bunurilor deteriorate; 3) compensarea venitului ratat în urma acțiunilor interzise de legea penală; 4) repararea prejudiciului moral sau, după caz, a daunei aduse reputației profesionale.

13 February /2020 11:32
Marin Morcov

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Reflectarea în dările de seamă a compensării daunei materiale și procurării unui automobil

iconReflectarea în dările de seamă a compensării daunei materiale și procurării unui automobil

Pe parcursul lunii decembrie, entitatea a compensat pagubele materiale aferente unei clădiri (apartament) în sumă de 100 000 lei și, totodată, a procurat un automobil în valoare de 200 000 lei de la o persoană fizică. Ce obligații fiscale apar în cazul dat pentru întreprindere? Urmează a fi reflectate aceste plăți în darea de seamă lunară (IPC18) și anuală (IALS18), luând în considerație faptul că într-un caz plățile menționate sunt scutite de impozitare, iar în celălalt nu apare obligația reținerii unui impozit la sursa de plată?

13 February /2020 11:22
Daniela Gulea

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Formatori ai CTIF examinează standardele internaționale de contabilitate în sectorul public

Formatori ai CTIF examinează standardele internaționale de contabilitate în sectorul public

Recent, la Batumi, Georgia, s-a desfășurat un training regional de cinci zile privind standardele internaționale de contabilitate în sectorul public (IPSAS), la care a participat un grup de formatori în domeniul finanțelor publice delegați de Ministerul Finanțelor, inclusiv două persoane din cadrul Centrului de Tehnologii Informaționale în Finanțe (CTIF). La training au luat parte și formatori din Armenia, Azerbaijan, Belarus, Georgia și Ucraina. Training-ul a avut loc în cadrul Programului regional al Uniunii Europene și Băncii Mondiale (BM) în domeniul contabilității și raportării financiare în sectorul public PULSAR. Evenimentul a fost organizat de Asociația Contabililor Certificați Asociați în colaborare cu Centrul de reforme al raportării financiare din cadrul BM, cu sprijinul Academiei Ministerului de Finanțe al Georgiei.

13 February /2020 10:47

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
...23652366236723682369...

