Get the link to change the password

E-mail *

Send
Give up
logo
022 822 024

Assistment and Call Center

New account

New account

First name *
The field will be filled with letters (A to Z), who will be reflected at articles and comments
Last name *
The field will be filled with letters (A to Z), who will be reflected at articles and comments
Login *
The field will be filled with letters (A to Z) and/or numbers, without free spaces. Can be used the symbols, except the symbol _
E-mail *
The field will be completed with un valid e-mail. To this e-mail will be sent the confirmation link about the registred user account
Password *
The password will be contain at 5 to 15 characters and will be different for the date indicated at the login, name and firstname

Repeat password *

Cancel
Sign in

Sign in

Sign in can be to do with e-mail adresss or login

E-mail/Login *

Password *

Sig in with your Google account
MPass authentication
Cancel

Get the link to change the password

E-mail *

Send
Give up
EN
  • RO
  • RU
RORUEN
logo
About usDaily6The expert position 4Related section1Accounting sectorServices18Contribuabil onest 20261Contacts

PP „Monitorul Fiscal FISC.MD”

MD-2005, Kishinev
Constantin Tanase street, no. 6
Inside „Fertilitatea-Chișinău” Corporation., 3-th floor, office 320

Antechamber:

022 822 024

E-mail:

[email protected]

Support and Contact Center:

022 822 024

You want to obtain an operative and complex answer?

Send your question and obtain the answer from the experts in the shortest time, at your e-mail or published in the compartment „Questions and answers”

Ask us a questionAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
ArhivaFrequent questionsTerms and conditions of use of the page Privacy policyCookie PolicyMSG_COOKIE_PREFERENCES

Subscription at Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Site version: 1.0

Copyright 2026

All riths on the page monitorul.fisc.md belongs P.P. „Monitorul Fiscal FISC.MD”. Full or partial reproduction about informations or illustrations in either compartment is possible only with the written consent of the publication. Intellectual piracy is punishable by law.

icon

Feedback

To monitor the status of sent Feedback, initial we recommend to you to do sign in on the page. So, the answer at PP „Monitorul Fiscal FISC.md” at feedback will be save and will be displayed in your personal profile. If the feedback is sent an you aren't authentificated on the page, the message will be sent tot your e-mail.

E-mail: *

Message *
Message
0/500
Cancel the message
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Home page
  • Catalogul autorilor
  • Ludmila Mițova
Banner A1
Banner A2

Availables services

For the command select the service you want from the category

icon

Trainings

instruire în săli
instruire online
icon

Subscribe

Premium
Classic
Electronic
icon

Library

cu livrare
fără livrare
icon

Advertising

tipar
electronică
img
Banner E1
Banner E2
Banner A1
Banner A2
icon

Search from the cathegory

Search in the category

The period of publication

at

to

Compartment page

Subcompartment page


Keyword

Present the results
Cancel

Ludmila Mițova


Ludmila Mițova

Șef al Direcției impozite locale şi alte venituri
О сборе на санитарную очистку

iconО сборе на санитарную очистку

Сбор на санитарную очистку входит в систему местных налогов и сборов, регламентируемых Налоговым кодексом. Порядок применения сбора на санитарную очистку (далее – Сбор) установлен положениями раздела VII НК.   Субъектами налогообложения являются физические лица, зарегистрированные в качестве собственников* недвижимого имущества, предназначенного для жилья (жилой дом, квартира).

24 May /2021 08:30
Ludmila Mițova

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Повышенная ставка сбора для объектов торговли/услуг при  запрете продленного режима работы

iconПовышенная ставка сбора для объектов торговли/услуг при запрете продленного режима работы

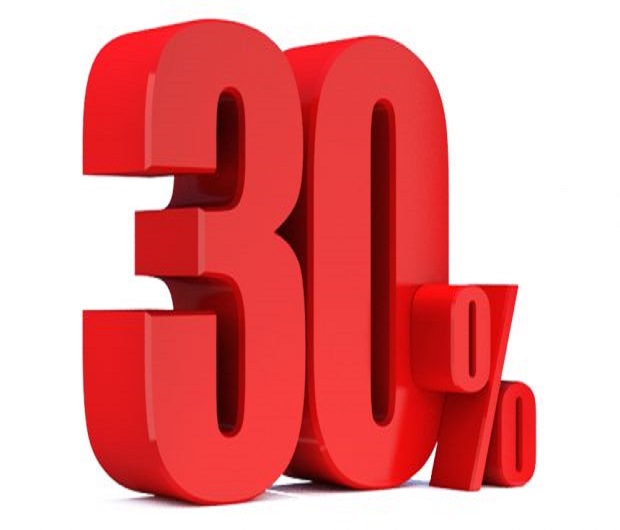
В соответствии с Примечаниями к Приложению № 3 Решения муниципального Совета Кишинэу «Об утверждении и введении в действие местных сборов для 2021 года» № 25/1 от 29 декабря 2020 г. конкретная годовая ставка сбора для объектов торговли и/или объектов по оказанию услуг с продлённым режимом работы (после 23.00), увеличивается на 30%. Вместе с тем, в результате установленных постановлениями Национальной чрезвычайной комиссии общественного здоровья (НЧКОЗ) запретов и ограничений на отдельные виды деятельности, ряд объектов торговли, заявленных в поданных в адрес органов местного публичного управления Уведомлениях о начале торговой деятельности с продленным режимом работы торговой единицы, фактически не вправе были осуществлять деятельность с продленным режимом. В связи с этим возник вопрос: необходимо ли увеличивать годовую ставку сбора на 30 % в случае, если продленный режим работы в результате установленного запрета был невозможен?

11 May /2021 13:58
Ludmila Mițova

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Taxa pentru extragerea mineralelor utile în cazul extragerii materialelor din groapa de împrumut

iconTaxa pentru extragerea mineralelor utile în cazul extragerii materialelor din groapa de împrumut

Agentul economic prestează servicii de construcție și reabilitare a unui drum național. Pentru construcția și reabilitarea drumului se extrag materiale sub formă de amestec de nisip și argilă din groapa de împrumut. Materialele extrase sunt utilizate exclusiv în scopul implementării condițiilor contractuale. Potrivit contractului de executare a lucrărilor de construcție și reabilitare a drumului național, agentul economic este scutit de plata impozitelor și taxelor. Ținând cont de prevederile contractuale, are agentul economic respectiv obligația de a calcula și achita taxa pentru extragerea mineralelor utile? 

07 April /2021 12:58
Ludmila Mițova

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Taxa pentru unitățile comerciale și/sau de prestări servicii și taxa rutieră pentru stațiile de alimentare cu combustibil și magazinele amplasate pe teritoriul lor

iconTaxa pentru unitățile comerciale și/sau de prestări servicii și taxa rutieră pentru stațiile de alimentare cu combustibil și magazinele amplasate pe teritoriul lor

În cadrul unității administrativ-teritoriale activează o stație de alimentare cu produse petroliere. Totodată, pe teritoriul stației este amplasat și un magazin, în care sunt comercializate produse alimentare, băuturi răcoritoare și produse de tutungerie. Prin decizia Consiliului local, pe teritoriul unității administrativ-teritoriale a fost stabilită taxa pentru unitățile comerciale și/sau de prestări servicii atât pentru stațiile de alimentare cu combustibil,cât și pentru magazine. Totodată, agentul economic care este deținător al stației și magazinului amplasat pe teritoriul stației achită taxa pentru unitățile comerciale și/sau de prestări servicii parțial, motivând că achită și taxa rutieră. În situația descrisă, calculează sau nu corect taxa agentul economic?

07 April /2021 08:01

Ludmila Mițova

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Banner D1
Producătorul de ulei de floarea soarelui și Notificarea privind iniţierea activităţii de comerţ

iconProducătorul de ulei de floarea soarelui și Notificarea privind iniţierea activităţii de comerţ

Întreprinderea „X” are ca gen activitate producerea uleiului de floarea soarelui, care ulterior se comercializează agenților economici de pe teritoriul Republicii Moldova.  Alte activități întreprinderea „X” nu desfășoară. Având în vedere acest fapt, este obligată întreprinderea„X”să depună în adresa autorităţilor administraţiei publice locale Notificarea privind iniţierea activităţii de comerţ? Respectiv, are sau nu calitatea de subiect al impunerii cu taxa pentru unitățile comerciale și/sau de prestări servicii, conform prevederilor Titlului VII al Codului fiscal?

06 April /2021 08:04
Ludmila Mițova

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Taxa pentru amenajarea teritoriului în cazul Asociației obștești care nu dispune de angajați

iconTaxa pentru amenajarea teritoriului în cazul Asociației obștești care nu dispune de angajați

Apare în calitate de subiect al impunerii cu taxa pentru amenajarea teritoriului Asociația obștească care pe parcursul perioadei fiscale nu dispune de angajați? Organizația necomercială, potrivit art. 5 pct. 14) din CF, este persoana juridică a cărei activitate nu are drept scop obţinerea venitului și care nu folosește vreo parte din proprietate sau din venit în interesele vreunui membru al organizației, ale unui fondator sau ale unei persoane particulare. Activitatea de antreprenoriat, conform art. 13 din Legea cu privire la antreprenoriat și întreprinderi nr. 845XII din 03.01.1992 (Legea nr. 845/1992), poate fi practicată sub următoarele forme organizatorico-juridice: a) întreprindere individuală;

02 April /2021 08:04
Ludmila Mițova

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Modul de aplicare a impozitului funciar și impozitului pe bunurile imobiliare de către Asociația utilizatorilor de apă pentru irigare

iconModul de aplicare a impozitului funciar și impozitului pe bunurile imobiliare de către Asociația utilizatorilor de apă pentru irigare

Asociația utilizatorilor de apă pentru irigare deține terenuri pe care sunt amplasate sisteme centralizate de irigare. Conform extrasului din Registrul bunurilor imobile, în cazul terenurilor respective, la modul de folosință  a acestora, este specificat „fondul apelor”, iar în cazul clădirilor amplasate pe ele – „construcție hidrotehnică”. Terenurile și construcțiile nu sunt evaluate de către organul cadastral în scopul impozitării. În aceste circumstanțe, care cote de impunere urmează a fi aplicate de către Asociația utilizatorilor de apă în scopul calculării și achitării impozitului funciar și impozitului pe bunurile imobiliare?

01 April /2021 08:03

Ludmila Mițova

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
...2728293031...