




Availables services
For the command select the service you want from the category







For the command select the service you want from the category

Search from the cathegory
The period of publication
Compartment page
Subcompartment page
Keyword

Esența aspectelor privind cerințele-cheie ale ISQM 1 „Managementul calității pentru firmele care efectuează audituri sau revizuiri ale situațiilor financiare ori alte misiuni de asigurare sau servicii conexe” a fost examinată în articolele publicate în revista „monitorul fiscal FISC.md” nr. 7 (77) (anul 2022) și nr. 2 (79) (anul 2023). În prezentul articol sunt abordate particularitățile celor două standarde din setul de standarde privind managementul calității, care au menirea de a întări și moderniza abordarea firmei de audit cu privire la managementul calității, acestea fiind: 1. Standardul Internațional privind Managementul Calității 2 „Revizuirea calității misiunilor” (în continuare – ISQM 2) și 2. Standardul Internațional de Audit (revizuit) „Managementul calității pentru un audit al situațiilor financiare” (în continuare – ISA 220 (revizuit)).
Noile standarde de management al calității în audit introduc o nouă abordare care se concentrează pe identificarea proactivă și răspunsul la riscurile la adresa calității. Cheia conformării cu standardele noi constă în faptul că firmele de audit trebuie să își efectueze propria evaluare a riscurilor, pentru a se asigura că sistemul de management al calității
ISQM 1 și ISA 220 (revizuit) înlocuiesc Standardul privind controlul calității ISQC 1 „Controlul calității pentru firmele care efectuează audituri și revizuiri ale situațiilor financiare, precum și alte misiuni de asigurare și servicii conexe” (în continuare – ISQM 1) și Standardul Internațional de Audit ISA 220 „Controlul calității pentru un audit al situațiilor financiare”;
Este știut faptul că, în perioadele de criză, atunci când agenții economici se confruntă cu o insuficiență stringentă de lichidități, banii nu se investesc. În momentul de față, entitățile încearcă să identifice diverse forme de căutare a soluțiilor pentru ameliorarea situației financiare.

În prezentul articol vor fi examinate particularitățile procesului de determinare a costurilor unitare ale produselor cuplate și secundare. În acest scop, mai întâi de toate, este necesar de clarificat esența produselor cuplate și de indicat în ce condiții apar acestea.
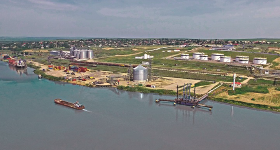
Este bine cunoscut faptul că, investițiile străine reprezintă o sursă importantă de creștere economică și ajută la crearea de locuri de muncă. În scopul creării unei platforme importante în atragerea investițiilor străine, au fost create Zone economice li
Чтобы сориентироваться в стремительно растущем потоке информации и быстро меняющихся условиях ведения бизнеса, предпринимателю нередко приходится прибегать к помощи консультантов. В действующем законодательстве Республики Молдова (далее – РМ) нет определения консультационных (консалтинговых) услуг, но в специальной литературе под такими услугами понимается предоставление одной стороной (консультантом, исполнителем) другой стороне (получателю услуг, заказчику) информации в виде разъяснений, ответов, советов, рекомендаций, экспертиз и т.п.
 Standardele de calitate ISQM 2 și ISA 220 (revizuit). Particularitățile de bază
