




Availables services
For the command select the service you want from the category







For the command select the service you want from the category

Search from the cathegory
The period of publication
Compartment page
Subcompartment page
Keyword
Prin Legea nr.122 din 16 august 2019, pusă în aplicare din 1 ianuarie 2020, au fost aduse modificări la art.33 din Codul Fiscal (CF), conform cărora dreptul la scutirea personală o au contribuabilii (persoane fizice rezidente) care au un venit anual impozabil mai mic de 360000 de lei, cu excepţia veniturilor prevăzute la art.901 din CF. Concomitent, pct.211 anexa nr.2 din HG nr.693 din 11.07.2018 cu privire la determinarea obligațiilor fiscale aferente impozitului pe venit precizează că prevederile în cauză nu aduc atingere dreptului contribuabilului de aplicare a scutirilor specificate în art. 34 și 35 din CF, în condițiile stabilite de acestea.
31 January /2020 08:00
Care este modul de aplicarea a taxei pentru dispozitivele publicitare în cazul în care pe dispozitivele publicitare nu sunt amplasate informații publicitare? Subiecți ai impunerii, în cazul taxei pentru dispozitivele publicitare, potrivit prevederilor art. 290 lit. q) din CF, sunt persoanele fizice înregistrate în calitate de întreprinzător şi persoanele juridice, care deţin în posesie/folosinţă sau sunt proprietari ai dispozitivelor publicitare.
31 January /2020 08:00
Stimați contribuabili, ținem să va informăm că a fost actualizată Baza generalizată a practicii fiscale. Actualizarea a fost efectuată prin Ordinul SFS nr. 49 din 28.01.2020
1. (28.17.30) Arhiva: Are dreptul entitatea la aplicarea cotei reduse a TVA în mărime de 10% pentru livrările efectuate în conformitate cu art.96 lit.b) din Codul fiscal, în cazul în care aceasta obține venituri din compensarea de către angajați a cheltuielilor suportate? 2. (28.17.29) Arhiva: Are dreptul entitatea la aplicarea cotei reduse a TVA în mărime de 10% pentru livrările efectuate în conformitate cu art.96 lit.b) din Codul fiscal, în cazul în care aceasta obține venituri din încasarea restului lăsat de client în urma achitării consumaţiei în baza bonului fiscal eliberat de restaurant?

Articolul 96 din Codul fiscal stabilește următoarele cote ale TVA: a) cota-standard – în mărime de 20% din valoarea impozabilă a mărfurilor şi serviciilor importate şi a livrărilor efectuate pe teritoriul Republicii Moldova; b) cote reduse în mărime de: — 8% – la pîinea şi produsele de panificaţie (190120000, 190540, 190590300, 190590600, 190590900), la laptele şi produsele lactate (0401, 0402, 0403, 0405, 040610300 şi 040610500 – cu un conţinut de grăsimi de maximum 40% din greutate), livrate pe teritoriul Republicii Moldova, cu excepţia produselor alimentare pentru copii care sînt scutite de T.V.A. în conformitate cu art.103 alin. (1) pct.2);
[Modificare în Baza generalizată a practicii fiscale în temeiul Legii pentru modificare unor acte legislative nr.122 din 16.08.2019 și nr.170 din 19.12.2019, în vigoare 01.01.2020] Potrivit art.96 lit.b) din Codul Fiscal, se stabilesc cote reduse a TVA în mărime de:
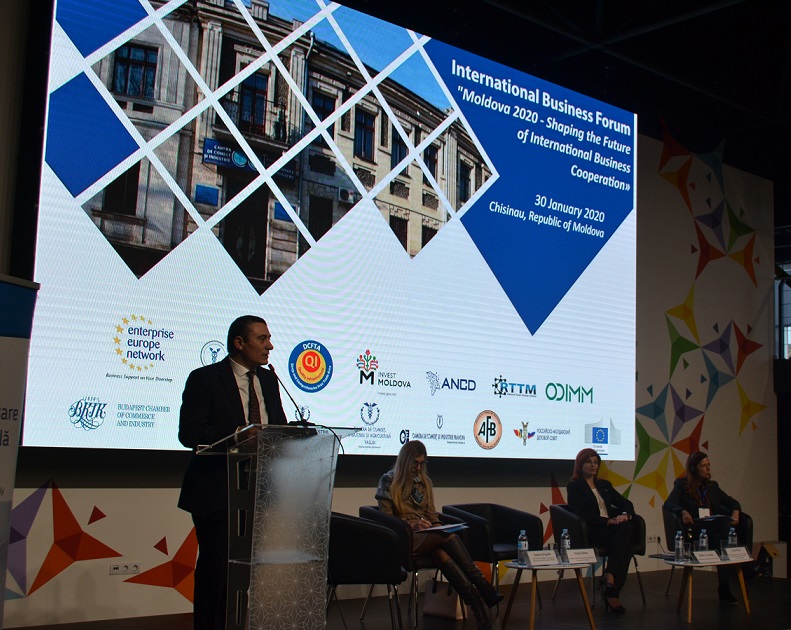
Joi, 30 ianuarie 2020, la Chișinău se desfășoară Forumul Internațional de Afaceri ”Moldova 2020 – formarea viitoarei cooperări internaționale de afaceri”, în cadrul căruia participă peste 250 de agenți economici atât din Republica Moldova, cât şi din străinătate, reprezentând diverse sectoare precum: agricultură, industria agro-alimentară, tehnologii informaţionale şi comunicaţii, textile, sectorul construcţiilor, energie regenerabilă, sectorul automotiv, industriile creative etc.
 Utilizarea scutirii personale începând cu 1 ianuarie 2020