




Availables services
For the command select the service you want from the category







For the command select the service you want from the category

Search from the cathegory
The period of publication
Compartment page
Subcompartment page
Keyword
Stimați contribuabili, ținem să va informăm că a fost actualizată Baza generalizată a practicii fiscale. Actualizarea a fost efectuată prin Ordinul SFS nr. 552 din 03.12.2019
1. (37.39) Au obligația întreprinderile individuale care nu au angajați, rezidenți ai parcului pentru tehnologii informaționale, să prezinte Declarația cu privire la impozitul unic (forma IU 17) în cazul în care pe parcursul perioadei fiscale nu înregistrează venituri?
Obiect al impunerii cu impozit unic îl reprezintă venitul din vânzări, înregistrat lunar în evidenţa contabilă. Mărimea venitului respectiv se determină în conformitate cu prevederile Standardelor Naţionale de Contabilitate sau, după caz, ale IFRS, în condiţiile legislaţiei în vigoare (art.369 alin.(1) din Codul fiscal).
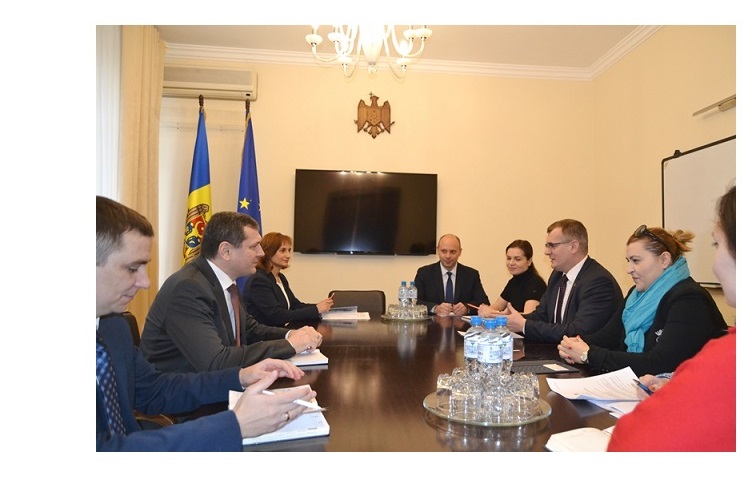
Viceprim-ministrul Serghei Pușcuța a avut o ședință cu reprezentanții Asociației Investitorilor din România. În debutul ședinței, dl Pușcuța a mulțumit investitorilor din România pentru contribuția semnificativă la dezvoltarea economiei naționale, precum și pentru crearea locurilor de muncă pentru cetățenii Republicii Moldova. Vicepremierul a dat asigurări că Ministerul Finanțelor va continua calea reformelor menite să îmbunătățească climatul investițional prin crearea unor condiții predictibile de activitate și securizarea activelor. În acest context dl Pușcuța a menționat: „Dezvoltarea mediului de afaceri va determina un progres veritabil al economiei naționale. Vom conjuga eforturile pentru ca Republica Moldova să devină maximal atractivă pentru investitorii străini”.

Obiect al impunerii cu impozit unic îl reprezintă venitul din vânzări, înregistrat lunar în evidenţa contabilă. Mărimea venitului respectiv se determină în conformitate cu prevederile Standardelor Naţionale de Contabilitate sau, după caz, ale IFRS, în condiţiile legislaţiei în vigoare (art.369 alin.(1) din Codul fiscal)
Agentul economic rezident a repartizat profitul net al entității între acționarii săi, unul dintre care este rezidentul Germaniei. La ce cotă urmează a fi supuse impozitării la sursa de plată venitul nerezidentului (12% sau 6%)? Există oare un tratat de evitare a dublei impuneri de care ar trebui să țină cont entitatea? În conformitate cu art. 12 pct. 3 din CF, dividend reprezintă venit obţinut din repartizarea profitului net între acţionari (asociaţi) în conformitate cu cota de participaţie depusă în capitalul social, cu excepţia venitului obţinut în cazurile lichidării complete a agentului economic conform art. 57 alin. (2) din CF.
04 December /2019 10:22
Concomitent cu modificarea prevederilor legale aferente procesului de stabilire a indemnizaţiei de incapacitate temporară de muncă, începând cu 1 iulie 2019, contabilii au fost informați despre unele aspecte ce necesită a fi respectate la completarea tabelului nr. 3 al Dării de seamă IPC 18, în special a perioadelor de muncă a angajaţilor precum și reflectarea unor diverse situaţii de remunerare de către angajator.
04 December /2019 09:54
 Situația II. Plata dividendelor nerezidenților de către companiile rezidente