Get the link to change the password

E-mail *

Send
Give up
logo
022 822 024

Assistment and Call Center

New account

New account

First name *
The field will be filled with letters (A to Z), who will be reflected at articles and comments
Last name *
The field will be filled with letters (A to Z), who will be reflected at articles and comments
Login *
The field will be filled with letters (A to Z) and/or numbers, without free spaces. Can be used the symbols, except the symbol _
E-mail *
The field will be completed with un valid e-mail. To this e-mail will be sent the confirmation link about the registred user account
Password *
The password will be contain at 5 to 15 characters and will be different for the date indicated at the login, name and firstname

Repeat password *

Cancel
Sign in

Sign in

Sign in can be to do with e-mail adresss or login

E-mail/Login *

Password *

Sig in with your Google account
MPass authentication
Cancel

Get the link to change the password

E-mail *

Send
Give up
EN
  • RO
  • RU
RORUEN
logo
About usDailyThe expert position Related sectionAccounting sectorServices15Contribuabil onest 2026Contacts

PP „Monitorul Fiscal FISC.MD”

MD-2005, Kishinev
Constantin Tanase street, no. 6
Inside „Fertilitatea-Chișinău” Corporation., 3-th floor, office 320

Antechamber:

022 822 024

E-mail:

secretariat@monitor.tax

Support and Contact Center:

022 822 024

You want to obtain an operative and complex answer?

Send your question and obtain the answer from the experts in the shortest time, at your e-mail or published in the compartment „Questions and answers”

Ask us a questionAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
ArhivaFrequent questionsTerms and conditions of use of the page Privacy policyCookie PolicyMSG_COOKIE_PREFERENCES

Subscription at Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Site version: 1.0

Copyright 2026

All riths on the page monitorul.fisc.md belongs P.P. „Monitorul Fiscal FISC.MD”. Full or partial reproduction about informations or illustrations in either compartment is possible only with the written consent of the publication. Intellectual piracy is punishable by law.

icon

Feedback

To monitor the status of sent Feedback, initial we recommend to you to do sign in on the page. So, the answer at PP „Monitorul Fiscal FISC.md” at feedback will be save and will be displayed in your personal profile. If the feedback is sent an you aren't authentificated on the page, the message will be sent tot your e-mail.

E-mail: *

Message *
Message
0/500
Cancel the message
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Home page
  • Catalogul instituțiilor
  • Serviciul Fiscal de Stat
Banner A1
Banner A2

Availables services

For the command select the service you want from the category

icon

Trainings

instruire în săli
instruire online
icon

Subscribe

Premium
Classic
Electronic
icon

Library

cu livrare
fără livrare
icon
Banner C3
Banner C4
Banner C5
Banner A1
Banner A2

Advertising

tipar
electronică
img
icon

Search from the cathegory

Search in the category

The period of publication

at

to

Compartment page

Subcompartment page


Keyword

Present the results
Cancel

Serviciul Fiscal de Stat


Serviciul Fiscal de Stat

activitatea este direcţionată spre îndeplinirea sarcinilor principale – colectarea eficientă a veniturilor bugetare, asigurarea cadrului necesar aplicării unitare a legislaţiei fiscale, obţinerii unor performanţe în vederea asigurării stabilităţii. Serviciul Fiscal de Stat tinde să obţină un grad înalt de conformare voluntară a contribuabililor, oferindu-le soluţii optime şi competente printr-un ansamblu de servicii automatizate de o înaltă calitate, ce corespund ultimelor realizări din domeniul tehnologiilor informaţionale, concomitent cu armonizarea legislaţiei fiscale a Republicii Moldova la standardele internaţionale de administrare fiscală.

www.fisc.md

3. (29.1.4.1)          Лица, которые разведены и живут отдельно от детей, но оплачивают содержание несовершеннолетних детей, добровольно или согласно судебному решению, могут претендовать на освобождение на иждивенцев в соответствии со ст. 35 Налогового кодекса?

3. (29.1.4.1) Лица, которые разведены и живут отдельно от детей, но оплачивают содержание несовершеннолетних детей, добровольно или согласно судебному решению, могут претендовать на освобождение на иждивенцев в соответствии со ст. 35 Налогового кодекса?

Положения ст.35 Налогового кодекса регламентируют освобождения на иждивенцев. Согласно ст. 35 ч. (2) Налогового кодекса, иждивенцем признается лицо
04 April /2015 11:20

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
2. (29.1.4.4)  Работник подал заявление на освобождение в пользу супруги/супруга, в данном случае, начиная, с какого периода можно будет воспользоваться этим освобождением?

2. (29.1.4.4) Работник подал заявление на освобождение в пользу супруги/супруга, в данном случае, начиная, с какого периода можно будет воспользоваться этим освобождением?

Согласно положениям ч.(1) и ч. (2) ст. 34 Налогового кодекса, физическое лицо –резидент, состоящее в браке, имеет право на дополнительное освобождение ежегодно при условии, что супруга (супруг) не пользуется личным освобождением. Физическое лицо–резидент, состоящее в браке с лицом, указанным в части (2) статьи 33, имеет право на дополнительное освобождение ежегодно при условии, что супруга (супруг) не пользуется личным освобождением.
04 April /2015 11:15

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
1. (29.1.4.5)  Какова процедура использования освобождения на иждивенцев физическим лицом при исчислении подоходного налога и какие подтверждающие документы необходимо представить?

1. (29.1.4.5) Какова процедура использования освобождения на иждивенцев физическим лицом при исчислении подоходного налога и какие подтверждающие документы необходимо представить?

Право и размер освобождения на иждивенцев предоставляемым физическим лицам при исчислении подоходного налога установлено в ст. 35 Налогового кодекса. Освобождения, на которые имеет право налогоплательщик-резидент Республики Молдова, предоставляются либо по основному месту работы, либо по месту работы по совместительству.
04 April /2015 11:10

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
IFS pe mun. Chișinău: unitate de transport ridicată pentru contravenție

IFS pe mun. Chișinău: unitate de transport ridicată pentru contravenție

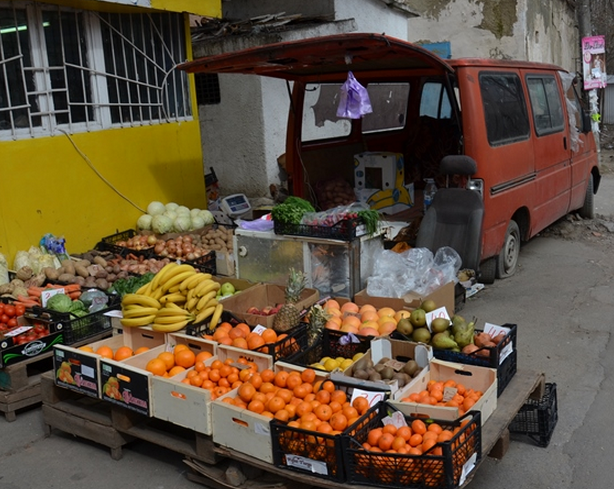
IFS pe mun. Chișinău în data de 02.04.2015 a organizat un șir de acțiuni orientate spre verificarea contribuabililor ce desfășoară activități în domeniul comerțului cu citrice, în partea ce ține de aplicarea mașinilor de casă și control la efectuarea decontărilor în numerar cu consumatorii, reflectarea în documentele de evidență contabilă a veniturilor real încasate de la consumatori, deținerea documentelor de proveniență la mărfurile supuse comercializării.

03 April /2015 17:30

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Banner D1
Anunț: A fost actualizată Baza generalizată a practicii fiscale

Anunț: A fost actualizată Baza generalizată a practicii fiscale

Stimați contribuabili, ținem să va informăm că a fost actualizată Baza generalizată a practicii fiscale. Actualizarea a fost efectuată prin Ordinul IFPS 288 din 31.03.2015
03 April /2015 16:28

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
ORDIN IFPS NR. 288 din 31.03.2015 privind actualizarea Bazei generalizate a practicii fiscale

ORDIN IFPS NR. 288 din 31.03.2015 privind actualizarea Bazei generalizate a practicii fiscale

1. (29.1.4.5) Care este procedura de obținere a scutirii pentru persoanele întreținute, la calcularea impozitului pe venit și care sunt documentele confirmative care urmează a fi prezentate?
03 April /2015 16:26

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
3. (29.1.4.1)         Persoanele divorțate, pot beneficia de scutirea pentru persoanele întreținute potrivit prevederilor art. 35 alin. (2) din Codul fiscal, dacă locuiesc separat de copii și achită pensia pentru întreținerea copiilor minori benevol sau prin ordonanța judecătorească?

3. (29.1.4.1) Persoanele divorțate, pot beneficia de scutirea pentru persoanele întreținute potrivit prevederilor art. 35 alin. (2) din Codul fiscal, dacă locuiesc separat de copii și achită pensia pentru întreținerea copiilor minori benevol sau prin ordonanța judecătorească?

Dreptul și mărimea scutirii pentru persoanele întreținute acordate persoanei fizice la calcularea impozitului pe venit este stabilit în art. 35 al Codului fiscal. Potrivit art. 35 alin.(2) din Codul fiscal, persoană întreținută este persoana care întrunește următoarele cerințe: a) este un ascendent sau descendent al contribuabilului sau al soției (soțului) contribuabilului

03 April /2015 16:23

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
...12761277127812791280...