




Availables services
For the command select the service you want from the category







For the command select the service you want from the category

Search from the cathegory
The period of publication
Compartment page
Subcompartment page
Keyword

Încasările în bugetul public național (BPN) administrate de Serviciul Fiscal de Stat au constituit în anul precedent 55 mld. lei, ceea ce denotă o creștere cu 7,7 mld. lei sau cu 16,4 % în raport cu perioada similară a anului 2021.
În Monitorul Oficial din 31 decembrie 2022 a fost publicată Decizia Serviciului Fiscal de Stat nr. 22 din 21 decembrie 2022 privind includerea modelului echipamentului de casă și de control în Registrul unic al echipamentelor de casă și de control.
Începând cu 1 ianuarie 2023, la verificarea respectării interdicțiilor legale de achitare a salariului sau a altor plăți, precum și pentru stabilirea faptului achitării acestora fără reflectarea acestora în evidența contabilă, inspectorul de muncă va putea aplica metode și surse indirecte.
04 January /2023 07:59
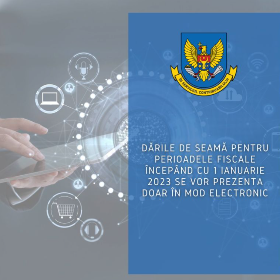
Începând cu 1 ianuarie 2023, dările de seamă fiscale se prezintă doar în mod electronic, de către toți contribuabilii (persoanele juridice sau persoane fizice care desfășoară activitatea de întreprinzător sau profesională), indiferent de numărul de salariați, precum și persoanele fizice rezidente care direcţionează un cuantum procentual din impozitul pe venit calculat anual la buget, conform prevederilor Legii nr.356/2022.

Serviciul Fiscal de Stat a inițiat modificarea Ordinului cu privire la aprobarea formularului Declaraţiei TBDSA 15 și a Instrucţiunii de completare a acesteia, în temeiul modificărilor operate în articolul 1251 din Codul fiscal urmare a adoptării proiectului politicii fiscale pentru anul 2023.
În Monitorul Oficial din 31 decembrie 2022 a fost publicată Decizia Serviciului Fiscal de Stat nr. 21 din 28 decembrie 2022 privind includerea modelului echipamentului de casă și de control în Registrul unic al echipamentelor de casă și de control.
На основании договора операционного лизинга, компания-резидент (лизингодатель) передала в лизинг нерезиденту (лизингополучатель) оборудование сроком на 3 года. На момент передачи нерезиденту (лизингополучатель) оборудование стоимостью в 50 000 евро, согласно таможенной декларации, было помещено под таможенный режим «временный экспорт». Впоследствии, по истечении 3-летнего срока, субъект-резидент продал оборудование нерезиденту, согласно заключенному договору по цене 30 000 евро (с учетом износа, начисленного за 3 года), однако в таможенной декларации, документально подтверждающей окончательный экспорт оборудования (продажу), стоимость основывалась на той, что была указана в первоначальной декларации. Какой документ будет служить подтверждением дохода в размере 30 000 евро, фактически полученного резидентом от продажи оборудования?
 Резидент продает нерезиденту оборудование, помещенное ранее под таможенный режим «временный экспорт». Документирование сделки
