Get the link to change the password

E-mail *

Send
Give up
logo
022 822 024

Assistment and Call Center

New account

New account

First name *
The field will be filled with letters (A to Z), who will be reflected at articles and comments
Last name *
The field will be filled with letters (A to Z), who will be reflected at articles and comments
Login *
The field will be filled with letters (A to Z) and/or numbers, without free spaces. Can be used the symbols, except the symbol _
E-mail *
The field will be completed with un valid e-mail. To this e-mail will be sent the confirmation link about the registred user account
Password *
The password will be contain at 5 to 15 characters and will be different for the date indicated at the login, name and firstname

Repeat password *

Cancel
Sign in

Sign in

Sign in can be to do with e-mail adresss or login

E-mail/Login *

Password *

Sig in with your Google account
MPass authentication
Cancel

Get the link to change the password

E-mail *

Send
Give up
EN
  • RO
  • RU
RORUEN
logo
About usDaily6The expert position 2Related sectionAccounting sector1Services17Contribuabil onest 20261Contacts

PP „Monitorul Fiscal FISC.MD”

MD-2005, Kishinev
Constantin Tanase street, no. 6
Inside „Fertilitatea-Chișinău” Corporation., 3-th floor, office 320

Antechamber:

022 822 024

E-mail:

[email protected]

Support and Contact Center:

022 822 024

You want to obtain an operative and complex answer?

Send your question and obtain the answer from the experts in the shortest time, at your e-mail or published in the compartment „Questions and answers”

Ask us a questionAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
ArhivaFrequent questionsTerms and conditions of use of the page Privacy policyCookie PolicyMSG_COOKIE_PREFERENCES

Subscription at Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Site version: 1.0

Copyright 2026

All riths on the page monitorul.fisc.md belongs P.P. „Monitorul Fiscal FISC.MD”. Full or partial reproduction about informations or illustrations in either compartment is possible only with the written consent of the publication. Intellectual piracy is punishable by law.

icon

Feedback

To monitor the status of sent Feedback, initial we recommend to you to do sign in on the page. So, the answer at PP „Monitorul Fiscal FISC.md” at feedback will be save and will be displayed in your personal profile. If the feedback is sent an you aren't authentificated on the page, the message will be sent tot your e-mail.

E-mail: *

Message *
Message
0/500
Cancel the message
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Home page
  • Catalogul instituțiilor
  • Serviciul Fiscal de Stat
Banner A1
Banner A2

Availables services

For the command select the service you want from the category

icon

Trainings

instruire în săli
instruire online
icon

Subscribe

Premium
Classic
Electronic
icon

Library

cu livrare
fără livrare
icon

Advertising

tipar
img
Banner E1
Banner E2
Banner A1
Banner A2
electronică
icon

Search from the cathegory

Search in the category

The period of publication

at

to

Compartment page

Subcompartment page


Keyword

Present the results
Cancel

Serviciul Fiscal de Stat


Serviciul Fiscal de Stat

activitatea este direcţionată spre îndeplinirea sarcinilor principale – colectarea eficientă a veniturilor bugetare, asigurarea cadrului necesar aplicării unitare a legislaţiei fiscale, obţinerii unor performanţe în vederea asigurării stabilităţii. Serviciul Fiscal de Stat tinde să obţină un grad înalt de conformare voluntară a contribuabililor, oferindu-le soluţii optime şi competente printr-un ansamblu de servicii automatizate de o înaltă calitate, ce corespund ultimelor realizări din domeniul tehnologiilor informaţionale, concomitent cu armonizarea legislaţiei fiscale a Republicii Moldova la standardele internaţionale de administrare fiscală.

www.fisc.md

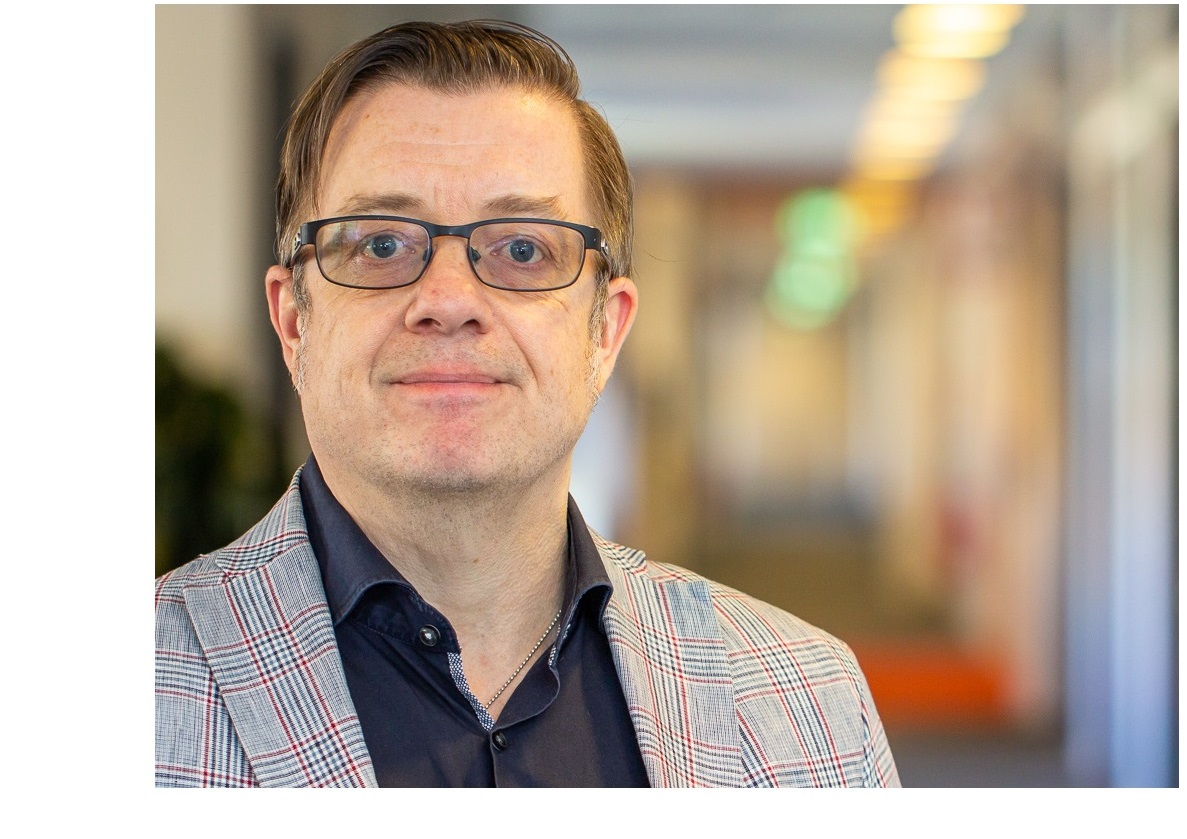
Patrik Berglund: Proiectul de cooperare dintre Serviciul Fiscal de Stat și Agenția Fiscală Suedeză a avut succes

Patrik Berglund: Proiectul de cooperare dintre Serviciul Fiscal de Stat și Agenția Fiscală Suedeză a avut succes

Interviu cu Patrik Berglund, expert din cadrul Agenției Fiscale Suedeze, referitor la rezultatele scontate ale proiectului de cooperare dintre Agenția Fiscală Suedeză și Serviciul Fiscal de Stat al Republicii Moldova.   - Domnule Berglund, acum trei ani ați devenit reprezentat al Agenției Fiscale Suedeze în cadrul Serviciul Fiscal de Stat al Republicii Moldova, contribuind la implementarea proiectului de cooperare dintre autoritățile fiscale ale țărilor noastre. Impactul general urmărit de Proiect a fost creșterea veniturilor fiscale, îmbunătățirea mediului și condițiilor de lucru, sporirea eficienței, echității, corectitudinii, integrității și profesionalismului în deservirea contribuabililor, personal bine instruit și informat. În opinia Dvs., a fost atins scopul și care au fost cele mai mari provocări în realizarea acestuia?
06 August /2021 08:05

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Comercializarea produselor sociale importante – reguli speciale

iconComercializarea produselor sociale importante – reguli speciale

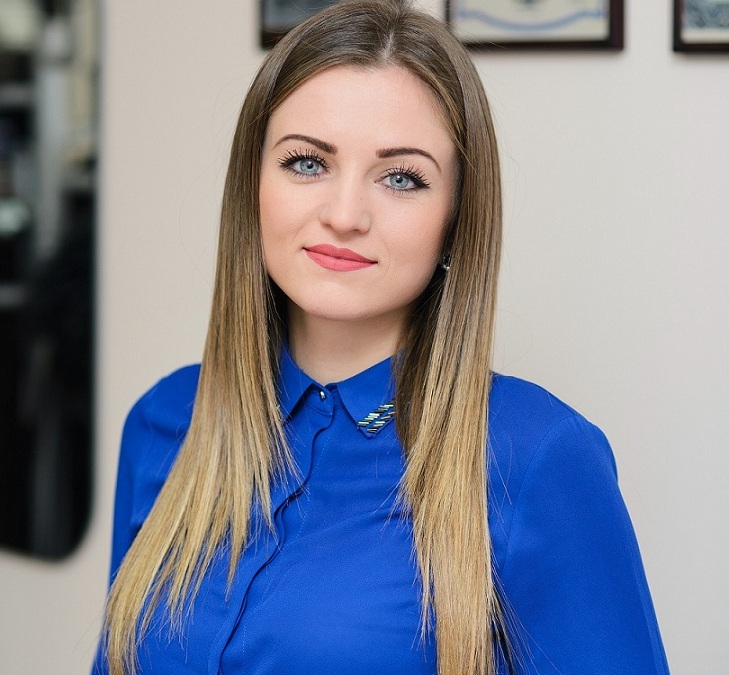
Libertatea comerțului și activității de întreprinzător, protecția concurenței loiale, crearea unui cadru favorabil valorificării tuturor factorilor de producție este o sarcină importantă a statului, consacrată de Constituția RM . Deși, legislația RM reglementează libertatea stabilirii prețurilor de vânzare, pentru anumite produse de către stat este stabilită o reglementare aparte a prețurilor și tarifelor, reguli speciale de comercializare a acestora. Este vorba de produsele sociale importante, regulile de comercializare a căror le vom expune în cele ce urmează.

06 August /2021 08:02
Valeria Sorocean

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
НДС в случае получения аванса и неосуществления поставки

iconНДС в случае получения аванса и неосуществления поставки

Какой режим НДС применяется в случае получения оплаты за поставку, которая не была осуществлена?   Ст. 108 ч. (1) Налогового кодекса предусматривает, что датой расчета налогового обязательства по НДС является дата поставки. Датой поставки считается дата отпуска товара, оказания услуги, за исключением случаев, предусмотренных ч. (5), (6) и (7).

06 August /2021 08:00
Ion Chitoroagă

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Modul de documentare a achiziției mărfurilor de către persoana fizică ce desfășoară activitate independentă

iconModul de documentare a achiziției mărfurilor de către persoana fizică ce desfășoară activitate independentă

 Persoana fizică X desfășoară activitate independentă. În cadrul desfășurării activității aceasta vindea marfa procurată de la agenții economici - rezidenți ai RM, în baza facturilor fiscale emise de ultimii. În curând aceasta intenționează să achiziționeze marfă de la persoane fizice cetățeni pentru ulterioara comercializare. În acest context, are sau nu dreptul persoana fizică ce desfășoară activitate independentă să achiziționeze marfă de la alte persoane fizice pentru ulterioara comercializare? În cazul unui răspuns afirmativ, care este modul de documentare al tranzacțiilor respective și care este regimul fiscal al veniturilor menționate?

05 August /2021 08:04

Petru Griciuc

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Banner D1
НДС в случае уступки требования

iconНДС в случае уступки требования

Компания X - резидент РМ оказывала услуги компании Y - нерезиденту РМ, в отношении которой применяется освобождение от НДС с правом вычета. Поскольку компания Y не может выполнить свои обязательства перед компанией X, этот долг будет принят другой компанией Z – резидентом РМ - на основании договора об уступке права требования. Возникают ли какие-либо обязательства по НДС в случае принятия долга компанией Z в рамках реализации договора уступки права требования, если услуги, предоставленные компанией X нерезиденту Y, освобождены от НДС с правом вычета? При взыскании суммы (долга) за компанию X с компании Z возникают какие-либо обязательства по НДС? 

05 August /2021 08:04
Victoria Cerlinca

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
НДС при изменении цены продажи амортизируемого основного средства по цене ниже балансовой

iconНДС при изменении цены продажи амортизируемого основного средства по цене ниже балансовой

Предприятие продало амортизируемое основное средство по цене ниже балансовой. В последующем, по согласованию сторон, цена была изменена, вследствие предоставления скидки. Каковы налоговые последствия по НДС по данной операции? В соответствии с положениями ст. 97 ч. (5) Налогового кодекса (НК), облагаемой стоимостью облагаемой поставки активов, самортизированных или подлежащих амортизации поставщиком, является наибольшая величина из их бухгалтерской и рыночной стоимости.
05 August /2021 08:02

Igor Lazari

Natalia Arhilei

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
SFS informează despre unele modificări operate în modalitatea de declarare a TVA

SFS informează despre unele modificări operate în modalitatea de declarare a TVA

Serviciul Fiscal de Stat informează despre unele modificări operate în modalitatea de declarare a taxei pe valoarea adăugată, ca rezultat al modificărilor operate în art.102 alin.(12) Codul fiscal în partea ce ține de perioada fiscală în care subiecții impozabili își pot exercita dreptul la deducerea TVA aferent unor categorii de procurări, precum și urmare a solicitărilor parvenite de la mediul de afaceri.

04 August /2021 13:27

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
...314315316317318...