




Availables services
For the command select the service you want from the category





For the command select the service you want from the category

Search from the cathegory
The period of publication
Compartment page
Subcompartment page
Keyword

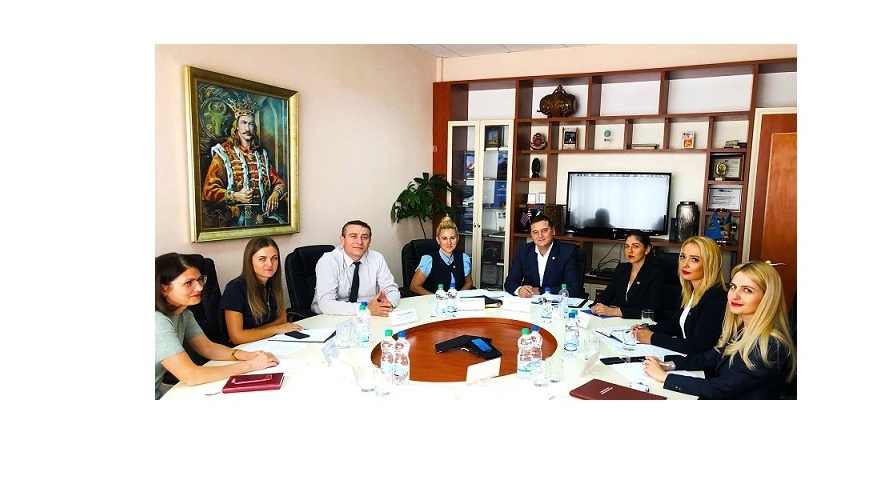
Conceptul general al Proiectului de modernizare a administrării fiscale (TAMP), ce are ca scop îmbunătățirea colectării veniturilor, conformării fiscale și a serviciilor prestate contribuabililor, a fost prezentat ieri, 6 august 2019, în cadrul unei ședinței a Consiliului Consultativ al Serviciului Fiscal de Stat. Obiectivele Proiectului și aspecte ce țin de implementarea acestuia au fost prezentate de Anastasia Movilă, șef al Direcției management organizațional.
În urma efectuării cumpărăturii de control la entitatea D SRL aceasta nu a eliberat bonul de casă al MCC. Motivul invocat de persoana cu funcție de răspundere a entității este descărcarea temporară a acumulatorului mașinii de casă și control (MCC). Urmează a fi sancționată entitatea ca urmare a controlului și cum ar trebui să activeze aceasta în astfel de cazuri?
Entitatea F SRL a suportat cheltuieli de reparație a proprietății ca urmare a calamităților naturale. Pot fi deduse în scopuri fiscale aceste cheltuieli suportate de entitate? În conformitate cu prevederile art. 24 alin. (1) din CF, se permite deducerea cheltuielilor ordinare și necesare, achitate sau suportate de către contribuabil pe parcursul anului fiscal, exclusiv în cadrul activității de întreprinzător.
Часть произведенной предприятием продукции используется в качестве материалов для обеспечения собственного производства. Требуется ли по данной продукции — используемой в качестве материалов, — начислять НДС?
07 August /2019 10:49

Основным источником доходов физических лиц, определяющим их благосостояние, является заработная плата. Не основной, но важный источник дохода физических лиц — это дивиденды, затем следуют доход в виде процентов, сдачи недвижимости в аренду, продажи сельхозпродукции и др.
07 August /2019 09:00

Întreprinderea „X”, rezident al RM, livrează mărfuri întreprinderii „Y”, rezident al Zonei economice libere (ZEL), în suma totală de 500 mii lei. Conform condițiilor contractului de livrare marfa urmează a fi transportată în ZEL la subdiviziunea întreprinderii „Y” conform următoarelor situații: a) vânzătorul „X” prin intermediul transportului propriu; b) vânzătorul „X”, prin intermediul agentului economic (transportator) „Z”, rezident al RM;
07 August /2019 08:48
Entitatea G SRL pe parcursul anului 2018 a beneficiat de servicii de consultanță referitoare la procesul de producere din partea specialiștilor străini. Cazarea specialiștilor a fost din contul entității G, care a calificat aceste cheltuieli drept cheltuieli de reprezentanță. Urmează de stabilit dacă entitatea a procedat corect în cazul dat.
 Descărcarea acumulatorului MCC și neeliberarea bonului de casă
