




Availables services
For the command select the service you want from the category


For the command select the service you want from the category

Search from the cathegory
The period of publication
Compartment page
Subcompartment page
Keyword

Republic of Moldova Name of Project: Tax Administration Modernization Project (P127734) IBRD Loan or IDA Credit No: IDA Credit No. 5829-MD and IBRD Loan No. 8625-MD Identification Number: TAMP/4/IC-4
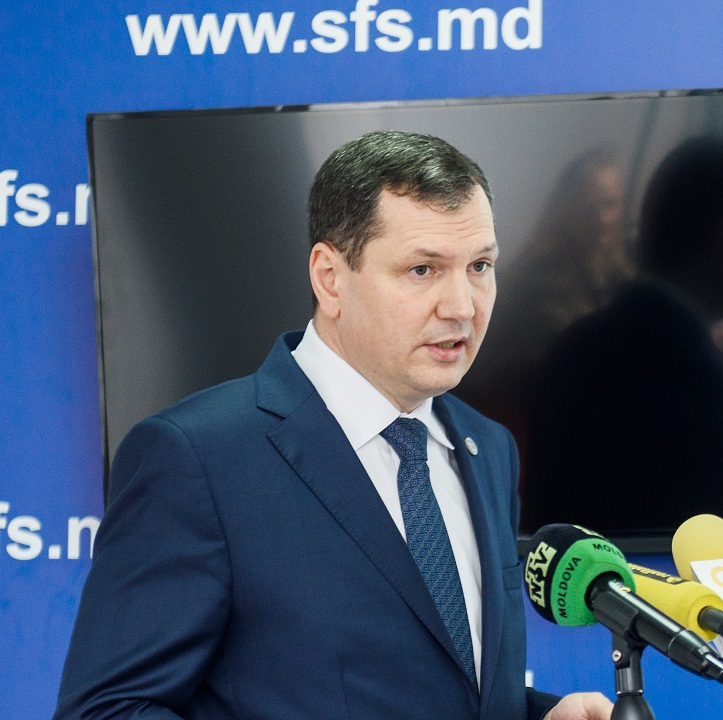
В Государственной Налоговой Службе 24 мая прошел брифинг, в ходе которого директор ГНС Сергей Пушкуца представил статистические данные, полученные в результате завершения обработки деклараций по подоходному налогу, представленными физическими лицами за 2017 г. Согласно данным, в прошлом году налогооблагаемый доход в сумме 53,72 млрд леев получили более 1,2 млн граждан, из которых декларации налоговому органу подали 211 208 человек: 21 201 декларация была подана на бумажном носителе, 173 861 физическое лицо воспользовалось предзаполненной декларацией, а 16 191 человек подал электронную декларацию.
Правительство одобрило ряд поправок в Закон о предпринимательстве и предприятиях, Налоговый кодекс, Закон о рекламе, Закон о кадастре недвижимого имущества, Кодекс автомобильного транспорта и Закон о государственной помощи с целью их приведения в соответствие с положениями Закона о конкуренции и эффективного применения антиконкурентного законодательства. В частности, расширен перечень органов, которые согласно ст. 131 НК вправе получать в органах налогового администрирования информацию о конкретном налогоплательщике: список пополнил Совет по конкуренции — для рассмотрения ситуаций в области конкуренции, государственной помощи и рекламы.
25 May /2018 07:47
Stimați contribuabili, ținem să vă informăm că a fost actualizată Baza generalizată a practicii fiscale. Actualizarea a fost efectuată prin Ordinul SFS, NR. 275 din 21.05.2018

1. (29.1.3.5.16) Se permite la deducere în scopuri fiscale amortizarea mijlocului fix procurat de către producătorul agricol în cazul în care ulterior acesta a obținut subvenție pentru compensarea (integrală sau parțială) a cheltuielilor ce țin de procurarea acestuia?
În conformitate cu prevederile art. 26 alin. (10) și art. 261 alin. (17) din Codul fiscal, evidența și calcularea amortizării mijloacelor fixe în scopuri fiscale se efectuează în conformitate cu Regulamentul aprobat prin Hotărîrea Guvernului nr. 289 din 14 martie 2007. Astfel, potrivit pct. 3 din Regulament, mijloacele fixe primite ca aport în capitalul social și folosite în activitatea de întreprinzător reprezintă obiect al calculării amortizării.
Potrivit art. 26 alin. (2) din Codul Fiscal, proprietatea pe care se calculează amortizarea este proprietatea materială reflectată în bilanţul contribuabilului în conformitate cu legislaţia şi folosită în activitatea de întreprinzător, a cărei valoare scade prezumtiv ca urmare a uzurii fizice şi morale şi a cărei perioadă de exploatare este mai mare de un an, iar valoarea ei depăşeşte suma de 6000 de lei.
