




Availables services
For the command select the service you want from the category





For the command select the service you want from the category

Search from the cathegory
The period of publication
Compartment page
Subcompartment page
Keyword

Articolul 12. Noţiuni
4)Venit impozabil – venitul brut, inclusiv facilităţile acordate de patron, obţinut de contribuabil din toate sursele într-o anumită perioadă fiscală, cu excepţia deducerilor şi scutirilor, aferente acestui venit, la care are dreptul contribuabilul conform legislaţiei fiscale.
41) Venit estimat – venit apreciat (rezultat) prin aplicarea metodelor şi surselor indirecte în cadrul controalelor fiscale, inclusiv ca urmare a instituirii posturilor fiscale.
5) Venit din investiţii – venit obţinut din investiţiile de capital şi din investiţiile în activele financiare, dacă participarea contribuabilului la organizarea acestei activităţi nu este regulată, permanentă şi substanţială.
Codul fiscal nr. 1163-XIII din 24.04.1997
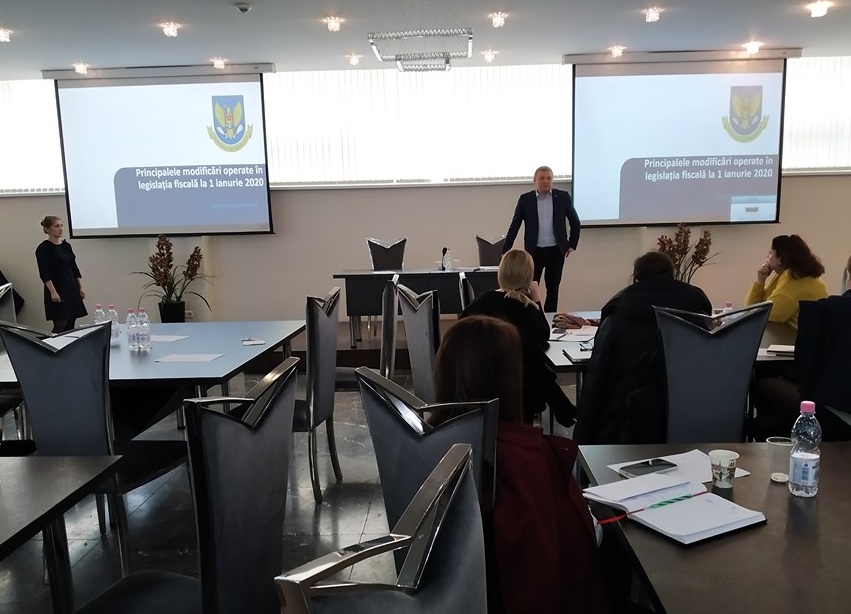
Procedura planificării controlului fiscal, cele mai frecvente erori depistate în cadrul verificărilor și sancțiunile aplicate, drepturile și obligațiile contribuabilului și ale agentului de control au fost discutate în cadrul atelierului de lucru privind practicile și metodologiile de planificare, organizare și efectuare a controlului fiscal desfășurat la solicitarea Asociației Investitorilor din România în Republica Moldova, la care au participat reprezentanți ai Serviciului Fiscal de Stat.
28 February /2020 10:30
Cum se efectuează calculul amortizării în scopuri fiscale a activelor biologice (căpșuni, levănțică, coacăză etc.)? În VEN12 în care rând reflectăm? Se permite amortizarea de 100%, dacă amortizarea în scopuri financiare e prevăzută pentru doi ani?
27 February /2020 12:09
Serviciul Fiscal de Stat informează: contribuabilii persoane juridice și persoane fizice care practică activitate de întreprinzător, precum și persoanele fizice care desfășoară activitate independentă sunt obligați să depună Declarația cu privire la impozitul pe venit până la data 25 martie. Această obligație este stipulată de art. 83 alin. (2) din Codul fiscal al Republicii Moldova. În cazul contribuabililor vizați, impozitul pe venit se aplică aferent venitului obținut de aceștia din orice surse aflate în Republica Moldova, precum şi din orice surse aflate în afara Republicii Moldova (cu excepția deducerilor şi scutirilor la care au dreptul).
Stimați contribuabili, ținem să va informăm că a fost actualizată Baza generalizată a practicii fiscale. Actualizarea a fost efectuată prin Ordinul SFS nr. 108 din 14.02.2020.
1. (29.1.7.3.17) Apare la persoana juridică obligația de reținere a impozitului pe venit în mărime de 12%, în cazul procurării unui activ de capital de la o persoană fizică, din numele căreia acționează persoana juridică (creditorul gajist) conform contractelor de gaj sau ipotecă? 2. (29.1.7.3.16) Urmează de a fi reținut la sursa de plată impozitul pe venit în cazul achitării în folosul persoanelor terțe a remunerațiilor pentru jurizare în cadrul concursurilor raionale?
În conformitate cu prevederile art. 90 alin. (3) din Codul fiscal, nu se reține în prealabil impozitul conform alin.(2), din plăţile efectuate în folosul deţinătorilor de patente de întreprinzător. (Modificare în Baza generalizată a practicii fiscale în temeiul modificării art.90 din Codul fiscal, prin Legea nr.171 din 19.12.2019, în vigoare din 01.01.2020, publicat în Monitorul Oficial al R. Moldova nr. 393-399 din 27.12.2019)

În conformitate cu prevederile art. 90 alin. (1) lit.e) și alin. (2)-(3) din Codul fiscal, orice organizaţie, inclusiv orice autoritate publică şi instituţie publică, au obligația de a reţine în prealabil impozitul pe venit la sursa de plată, în mărime de 12% din plăţile efectuate în folosul persoanei fizice, cu excepţia deţinătorilor de patente de întreprinzător, a întreprinzătorilor individuali şi a gospodăriilor ţărăneşti (de fermier), a persoanelor menţionate la cap. 101, 102 şi 103, pe veniturile obţinute de către aceasta conform art.18.
 Amortizarea plantațiilor de arbuști fructiferi și erbacee