




Availables services
For the command select the service you want from the category





For the command select the service you want from the category

Search from the cathegory
The period of publication
Compartment page
Subcompartment page
Keyword

Articolul 5. Noţiuni generale
a) cetăţean al Republicii Moldova, cetăţean străin, apatrid;
b) forma organizatorică cu statut de persoană fizică, potrivit legislaţiei, inclusiv întreprinzătorul individual, gospodăria ţărănească (de fermier), dacă prezentul cod nu prevede altfel.
Codul fiscal nr. 1163-XIII din 24.04.1997
http://www.lex.md/fisc/codfiscaltxtro.htm#A5
Este oare obligată persoană fizică să depună Declarația cu privire la impozitul pe venit în cazul în care, în anul 2021, a obținut venit din salariu și din royalty în sumă mai mare de 500 mii lei (300 mii – salariu și 210 mii –royalty)? Conform art.83 alin.(2) lit.a2) din Codul fiscal, persoanele fizice rezidente care au utilizat scutirea personală şi au obţinut venituri impozabile anuale mai mari de 360 000 de lei pe parcursul perioadei fiscale de declarare,
27 April /2022 08:00
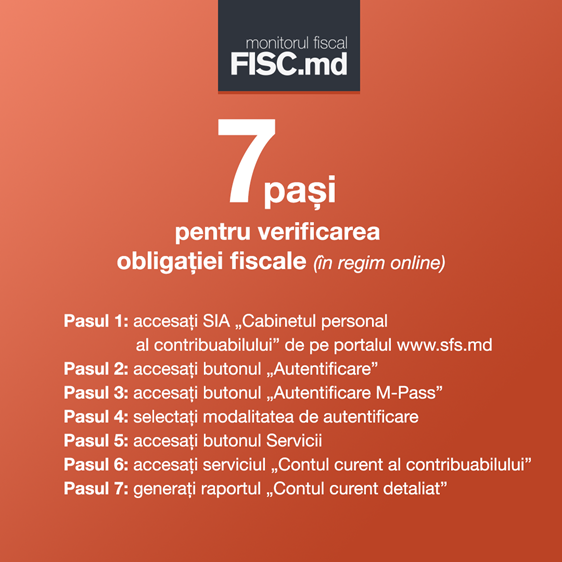
Serviciul Fiscal de Stat informează contribuabilii persoane fizice cetățeni despre posibilitatea verificării în regim online a existenței obligației fiscale de achitare a impozitului pe venit. Pentru verificare este necesar de efectuat următorii pași: Pasul 1: accesați SIA „Cabinetul personal al contribuabilului” de pe portalul www.sfs.md;
În anul 2021 persoana fizică A și persoana fizică B, soți, ambii cetățeni ai Republicii Moldova, vând un bun imobil care este proprietate comună în devălmășie. Pentru soț (persoana fizică A) este locuința de bază, iar soția (persoana fizică B) are domiciliul stabilit la momentul înstrăinării în alt imobil. Care sunt obligațiile fiscale ce țin de impozitul pe venit al contribuabililor menționați pentru perioada fiscală 2021? Conform art. 567 alin. (1) din Codul civil (CC), în cazul în care dreptul de proprietate aparţine concomitent mai multor persoane fără ca vreuna dintre ele să fie titularul unei cote-părţi ideale din bunul comun, proprietatea este comună în devălmășie.
22 April /2022 08:00
Este calificat drept rezident al Republicii Moldova cetățeanul străin, dacă acesta deține permisul de ședere permanent/provizorie pe teritoriul țării noastre? Întru confirmarea rezidenței sale, cetățeanul strain – deținătorul permisului de ședere permanentă/provizorie urmează să solicite Certificatul de rezidență pentru a fi prezentat companiei din RM prin prisma prevederilor Ordinului Ministerului Finanțelor nr.50/2017? În conformitate cu prevederile art.5 pct.5) lit.a) din Codul fiscal, rezident este considerat orice persoană fizică care corespunde cerinţelor stabilite1.
22 April /2022 08:00
Serviciul Fiscal de Stat informează contribuabilii persoane fizice care nu desfășoară activitate de întreprinzător despre obligația de a depune Declarația persoanei fizice cu privire la impozitul pe venit (Forma CET18). Termenul de depunere a Declarației pentru anul 2021 este 3 mai curent. La determinarea venitului impozabil, Serviciul Fiscal de Stat utilizează mai multe surse de informații, inclusiv surse indirecte. Astfel, furnizorii prezintă anual în adresa autorității fiscale informația privind activitățile sau tranzacțiile efectuate prin sisteme de trimiteri poștale către persoanele fizice.
În cazul în care persoana întreținută a obținut o moștenire în mărime de 25 000 de lei, va avea dreptul contribuabilul la scutirea pentru persoana întreținută reglementată la art. 35 din Codul fiscal? În conformitate cu art. 35 alin. (1) și (2) din Codul fiscal (CF) contribuabilul (persoană fizică rezidentă) are dreptul la o scutire în sumă de 4500 de lei anual pentru fiecare persoană întreţinută, cu excepţia persoanelor cu dizabilităţi în urma unei afecţiuni congenitale sau din copilărie, persoanelor cu dizabilităţi severe și accentuate, pentru care scutirea constituie 18 900 de lei anual.
20 April /2022 08:02
Fiecare contribuabil - persoană fizică rezidentă, care are un venit anual impozabil mai mic de 360 000 lei, cu excepţia veniturilor prevăzute la art. 901 din Codul fiscal, are dreptul la o scutire personală anuală. Prevederile în cauză nu aduc atingere dreptului contribuabilului de aplicarea scutirilor acordate soției/soțului şi scutirilor pentru persoanele întreținute, în condițiile prevăzute de Codul fiscal. (În articolul 901 din Codul fiscal sunt specificate următoarele tipuri de venituri: royalty, dividende, din câştigurile de la jocurile de noroc, veniturile de la transmiterea în posesie şi/sau folosinţă (locaţiune, arendă, uzufruct, superficie) a proprietăţii mobiliare şi imobiliare, cu excepţia arendei terenurilor agricole, etc.)
 CET18 și royalty