

Get the link to change the password

E-mail *

Send
Give up
logo
022 822 024

Assistment and Call Center

New account

New account

First name *
The field will be filled with letters (A to Z), who will be reflected at articles and comments
Last name *
The field will be filled with letters (A to Z), who will be reflected at articles and comments
Login *
The field will be filled with letters (A to Z) and/or numbers, without free spaces. Can be used the symbols, except the symbol _
E-mail *
The field will be completed with un valid e-mail. To this e-mail will be sent the confirmation link about the registred user account
Password *
The password will be contain at 5 to 15 characters and will be different for the date indicated at the login, name and firstname

Repeat password *

Cancel
Sign in

Sign in

Sign in can be to do with e-mail adresss or login

E-mail/Login *

Password *

Sig in with your Google account
MPass authentication
Cancel

Get the link to change the password

E-mail *

Send
Give up
EN
  • RO
  • RU
RORUEN
logo
About usDaily3The expert position 4Related section1Accounting sectorServices16Contribuabil onest 2026Contacts

PP „Monitorul Fiscal FISC.MD”

MD-2005, Kishinev
Constantin Tanase street, no. 6
Inside „Fertilitatea-Chișinău” Corporation., 3-th floor, office 320

Antechamber:

022 822 024

E-mail:

secretariat@monitor.tax

Support and Contact Center:

022 822 024

You want to obtain an operative and complex answer?

Send your question and obtain the answer from the experts in the shortest time, at your e-mail or published in the compartment „Questions and answers”

Ask us a questionAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
ArhivaFrequent questionsTerms and conditions of use of the page Privacy policyCookie PolicyMSG_COOKIE_PREFERENCES

Subscription at Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Site version: 1.0

Copyright 2026

All riths on the page monitorul.fisc.md belongs P.P. „Monitorul Fiscal FISC.MD”. Full or partial reproduction about informations or illustrations in either compartment is possible only with the written consent of the publication. Intellectual piracy is punishable by law.

icon

Feedback

To monitor the status of sent Feedback, initial we recommend to you to do sign in on the page. So, the answer at PP „Monitorul Fiscal FISC.md” at feedback will be save and will be displayed in your personal profile. If the feedback is sent an you aren't authentificated on the page, the message will be sent tot your e-mail.

E-mail: *

Message *
Message
0/500
Cancel the message
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Home page
  • The expert position
  • Questions and answers
Banner A1
Banner A2

The expert position

Documents and commentsLegal adviceQuestions and answersBGPFCase studiesFiscal controlFiscal practicePrețurile de transfer

Availables services

For the command select the service you want from the category

icon

Trainings

instruire în săli
instruire online
icon

Subscribe

Premium
Classic
Electronic
icon

Library

cu livrare
fără livrare
icon

Advertising

tipar
img
Banner C3
Banner C4
Banner C5
Banner A1
Banner A2
electronică
icon

Search from the cathegory

Search in the category

The period of publication

at

to

Catalogul tematic

Catalogul autorilor

Catalogul revistelor

Catalogul instituțiilor


Keyword
Present the results
Cancel

Questions and answers

28.26.18 De când survine obligația de a fi aplicat mecanismul taxării inverse cu TVA față de procurările proprietății întreprinderilor declarate în procedura de insolvabilitate ?

28.26.18 De când survine obligația de a fi aplicat mecanismul taxării inverse cu TVA față de procurările proprietății întreprinderilor declarate în procedura de insolvabilitate ?

În conformitate cu art.95 alin.(1) lit.e) din Codul fiscal procurarea proprietăţii subiecţilor impozabili declaraţi în proces de insolvabilitate, cu excepţia celor în procedură de restructurare şi realizare a planului, în conformitate cu prevederile Legii insolvabilităţii nr.149/2012 reprezintă obiect impozabil cu TVA.
06 October /2021 07:50

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Aprecierea depășirii plafonului pentru înregistrarea subiectului impozabil al TVA și livrările scutite de TVA cu drept de deducere (export)

iconAprecierea depășirii plafonului pentru înregistrarea subiectului impozabil al TVA și livrările scutite de TVA cu drept de deducere (export)

 Se vor include în calculul sumei depășirii plafonului pentru înregistrarea în calitate de plătitor al TVA valoarea livrărilor scutite de TVA cu drept de deducere, în cazul exportului de mărfuri?  Conform art. 112 alin. (3) din Codul fiscal (CF), subiectul care desfășoară activitate de întreprinzător, este obligat să se înregistreze în calitate de subiect al impunerii cu TVA dacă el, într-o oricare perioadă de 12 luni consecutive, a efectuat livrări de mărfuri, servicii în sumă ce depășește 1,2 mil. lei, cu excepția livrărilor scutite de TVA fără drept de deducere și a celor care nu constituie obiect impozabil în conformitate cu art. 95 alin. (2) CF.
05 October /2021 08:07

Igor Lazari

Natalia Arhilei

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
28.17.42 La ce cotă TVA se impozitează producția din zootehnie în forma naturală și anume carne proaspătă, refrigerată sau congelată?

28.17.42 La ce cotă TVA se impozitează producția din zootehnie în forma naturală și anume carne proaspătă, refrigerată sau congelată?

În articolul 96 liniuța a cincea din Codul fiscal, sînt enumerate pozițiile tarifare a producției din zootehnie în formă naturală, masă vie, fitotehnie şi horticultură în formă naturală, produsă, importată şi/sau livrată pe teritoriul Republicii Moldova: 010221, 010231000, 010290200, 010310000, 010410100, 010420100, ex.0105 – pui vii de reproducţie, 060210, 060220, 0701, 07020000, 0703, 0704, 0705, 0706, 070700, 0708, 070920000, 070930000, 070940000, 070951000, 070959100, 070959300, 070960, 070970000, 070993100, 070999100, 070999400, 070999500, 070999600, ex.
05 October /2021 07:55

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
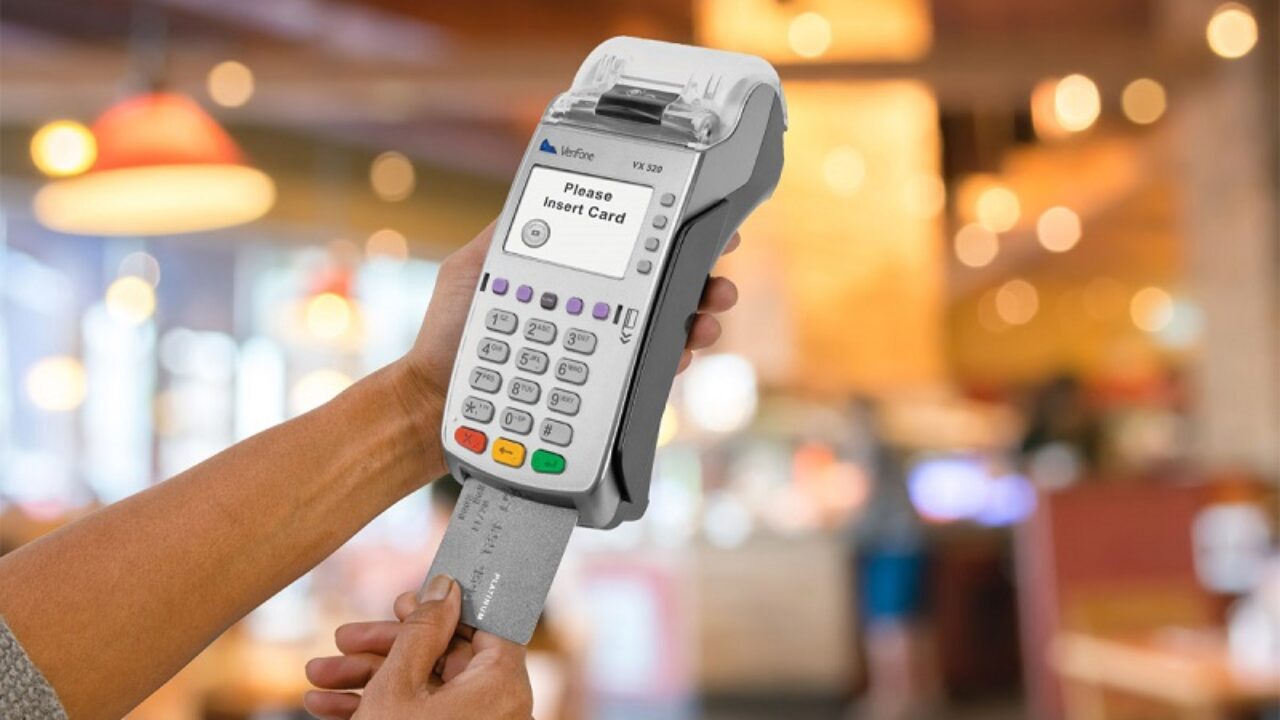
Условия отказа от использования POS-терминала

iconУсловия отказа от использования POS-терминала

Вправе ли хозяйствующий субъект отказаться от использования ранее установленного POS-терминала в соответствии с требованиями Закона № 845/1992 в предыдущей редакции, если после 1 января 2021 года, даты вступления в силу Закона № 257/2020, которым были внесены изменения в Закон о предпринимательстве и предприятиях, субъект более не соответствует установленным требованиям?   Обязанность установки POS-терминалов предусмотрен Законом №845/1992 о предпринимательстве и предприятиях.  

27 September /2021 08:03
Sandra Dolghii

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon

advertising: 785 x 90 px

28.22.26 Prin ce modalități poate fi prezentată cererea privind restituirea TVA?

28.22.26 Prin ce modalități poate fi prezentată cererea privind restituirea TVA?

 Conform pct.7 din Regulamentul privind restituirea taxei pe valoarea adăugată, aprobat prin Hotărârea Guvernului nr.93 din 01.02.2013, solicitarea restituirii TVA se efectuează prin depunerea la subdiviziunile structurale ale Serviciului Fiscal de Stat de la locul de deservire a cererii de modelul stabilit în anexa nr.1 la prezentul Regulament.
22 September /2021 07:55

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Timbrul de acciz pentru vinurile spumante

iconTimbrul de acciz pentru vinurile spumante

Urmează a fi marcate obligatoriu cu timbru de acciz vinurile spumoase şi spumante cu capacitatea recipientului de până la 0,25 litri, de 1,5 litri, de 3 litri şi de 6 litri?   Marcarea obligatorie a băuturilor alcoolice supuse accizelor, îmbuteliate în ambalaj pentru consum final este stabilită în art.123 alin.(5) din Codul fiscal1, în partea ce ține de „alte băuturi fermentate” fiind expres indicate poziţiile tarifare 2205 şi 220600.

15 September /2021 08:00
Ion Chitoroagă

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Impozitul funciar și impozitul pe bunurile imobiliare în cazul locațiunii mijloacelor fixe

iconImpozitul funciar și impozitul pe bunurile imobiliare în cazul locațiunii mijloacelor fixe

La începutul activității sale, agentul economic a încheiat contract de locațiune a mijloacelor fixe. Printre aceste mijloace fixe se enumeră și clădiri, terenuri care sunt proprietatea persoanei fizice – unic fondator al agentului economic. Conform contractului de locațiune, încheiat între agentul economic și persoana fizică – fondator al acestuia, impozitul funciar și impozitul pe bunurile imobiliare urmează a fi calculate și achitate de către agentul economic.

13 September /2021 08:00

Ludmila Mițova

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
...104105106107108...