

Мнение эксперта
Поисковый фильтр
Период публикации
Catalogul tematic
Ключевое слово
Доступные услуги
Для оформления заказа выберите из списка необходимую услугу


Для оформления заказа выберите из списка необходимую услугу
BGPF

15 Ноябрь /2024 08:00

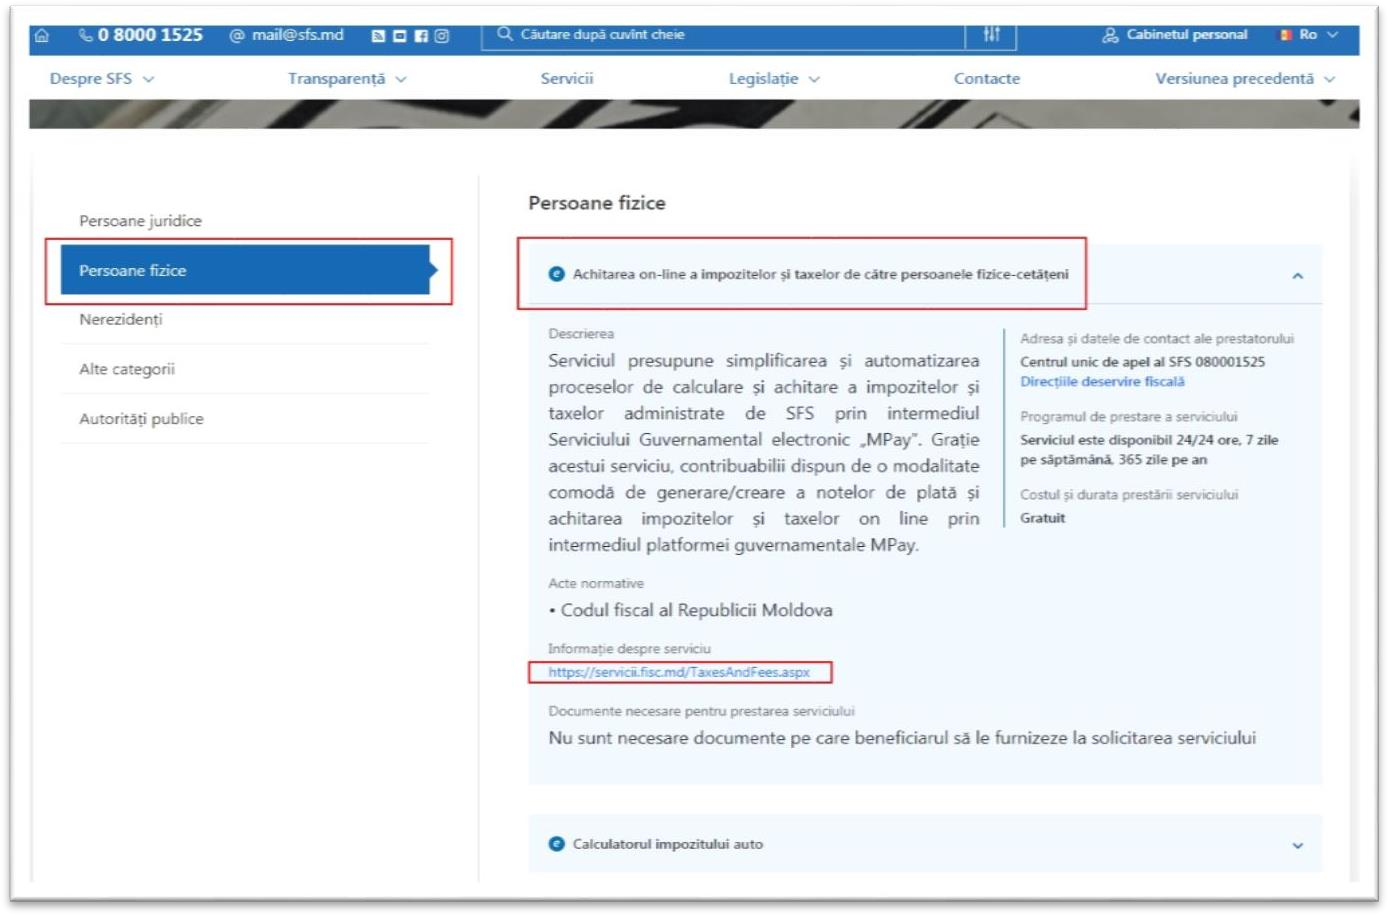
Шаг 2: Выберите раздел «Физические лица», затем услугу «Онлайн-оплата местных налогов и сборов» и перейдите по ссылке https://servicii.fisc.md/TaxesAndFees.aspx.
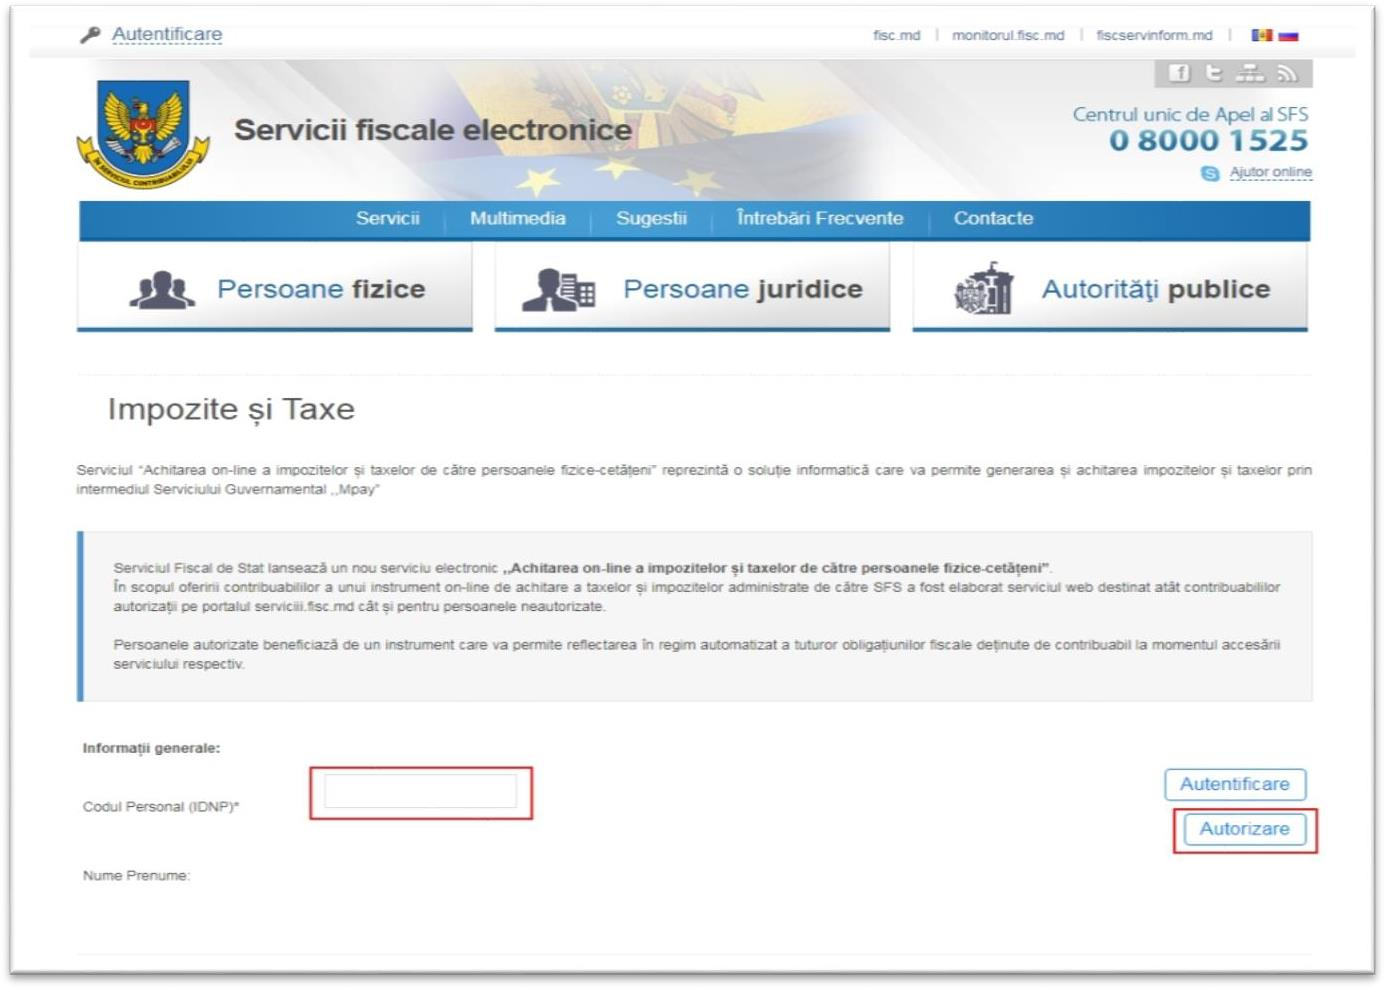
Шаг 3: Введите Персональный код (IDNP)* и перейдите к кнопке «Авторизация».
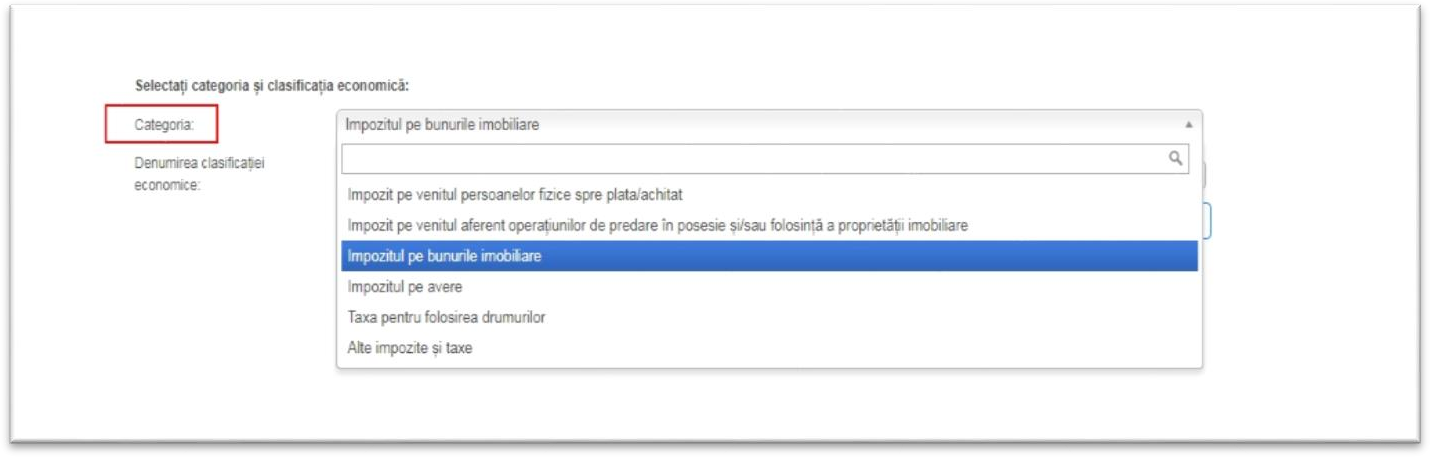
Шаг 4: Выберите категорию налога/сбора и наименование экономической классификации.
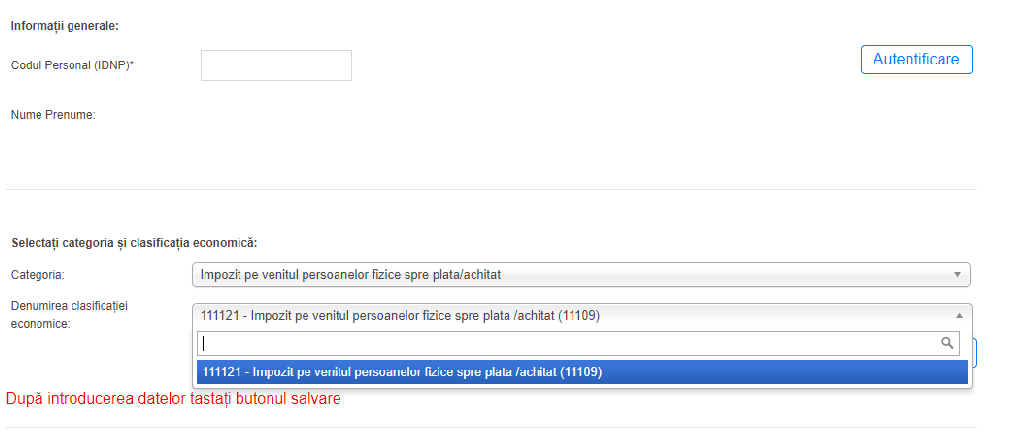
Примечание:
Для уплаты налога на доходы физических лиц, предъявленный к оплате (после подачи Декларация физического лица о подоходном налоге - CET18) будет выбрана экономическая классификация 111121.
Шаг 5: Перейдите к кнопке «Добавить категорию» и укажите сумму налога, подлежащую уплате и нажмите кнопку сохранить.
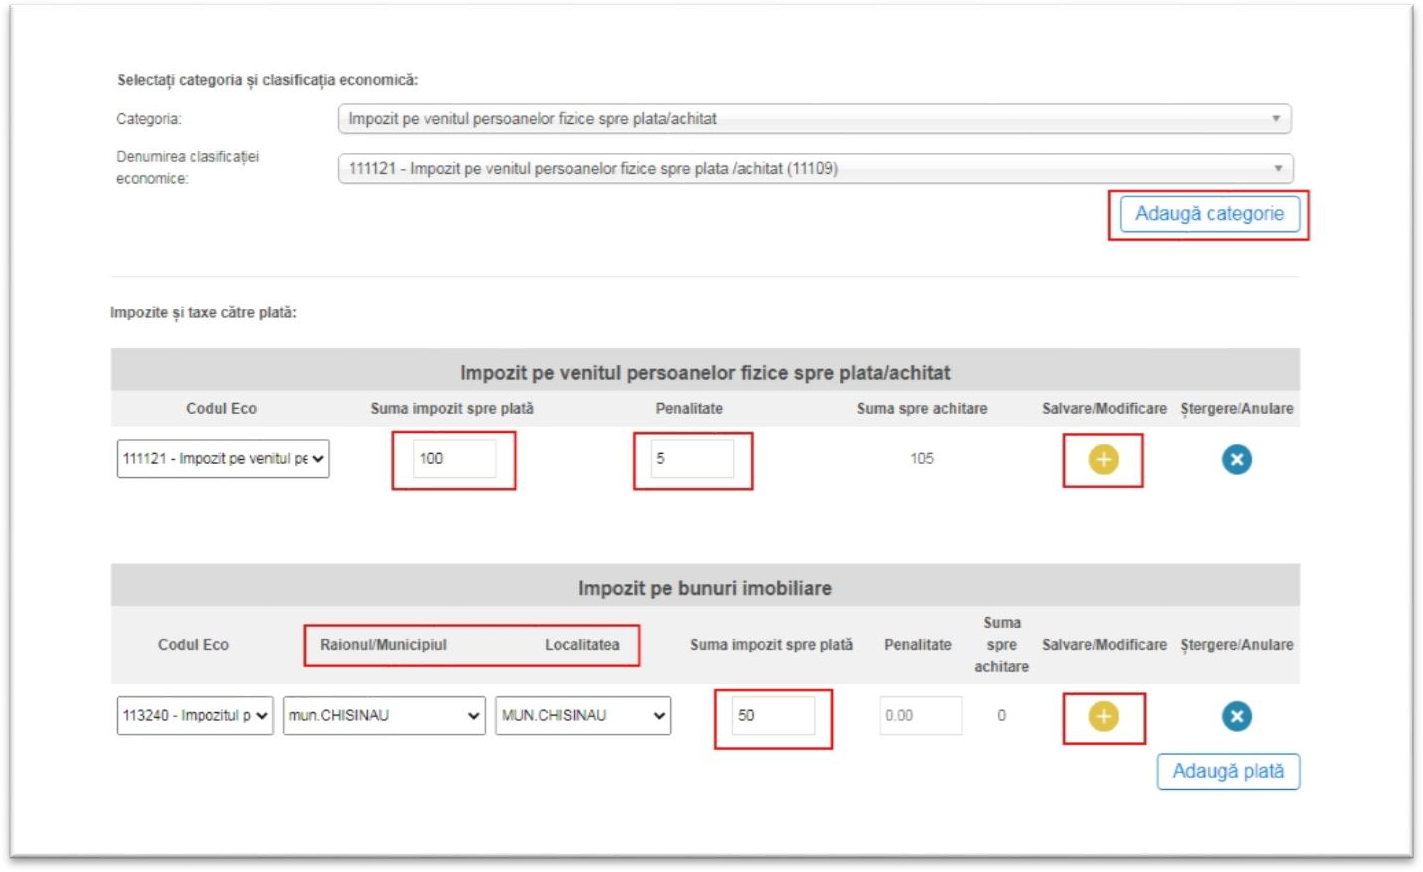
Затем укажите сумму налога, подлежащую уплате, и сохраните данные.
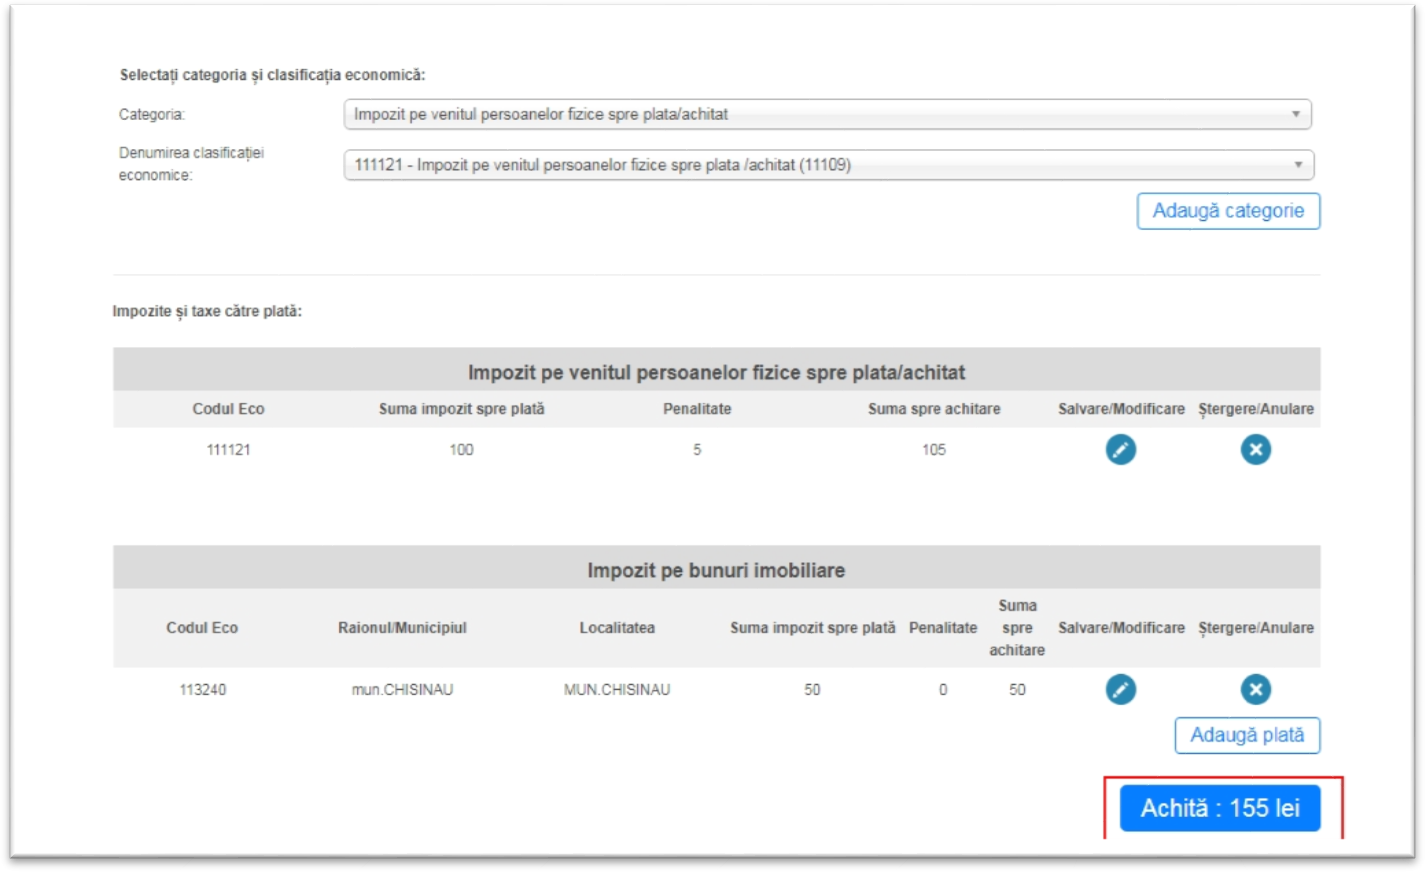
Шаг 6: Перейдите к кнопке Оплатить: Х лей.
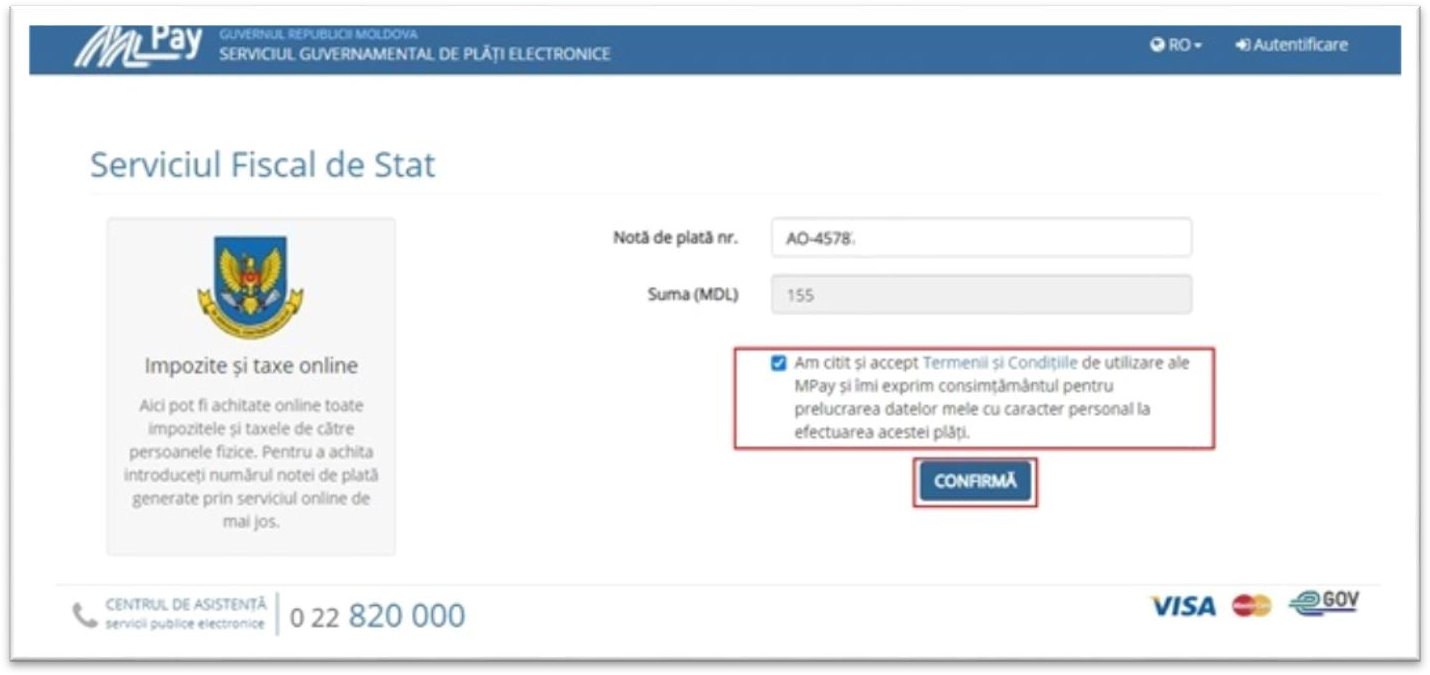
Шаг 7: Вы будете перенаправлены на страницу сервиса Mpay, где поставите галочку о принятии условии, после чего вы получите доступ к кнопке «Подтвердить».
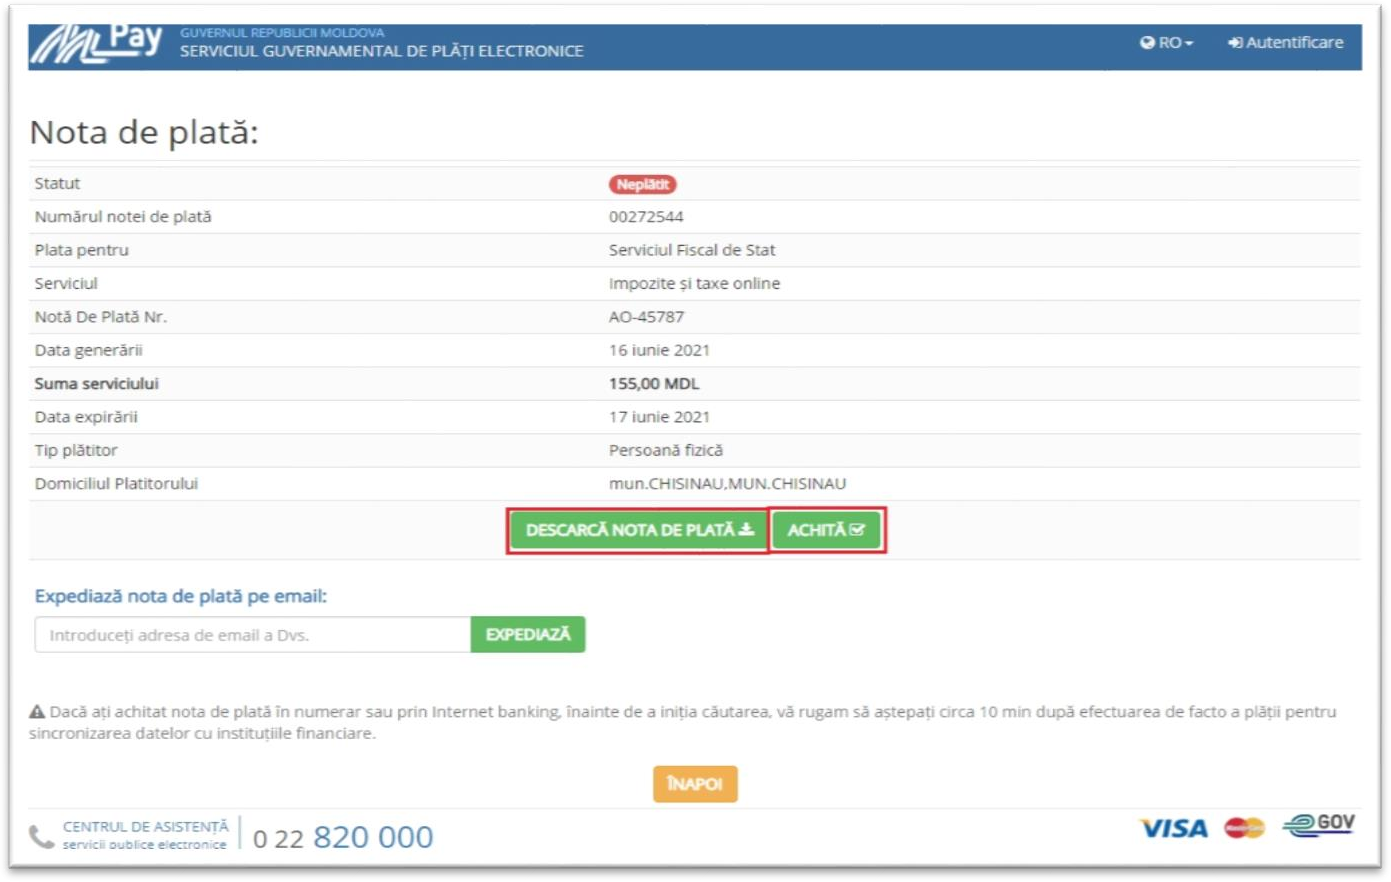
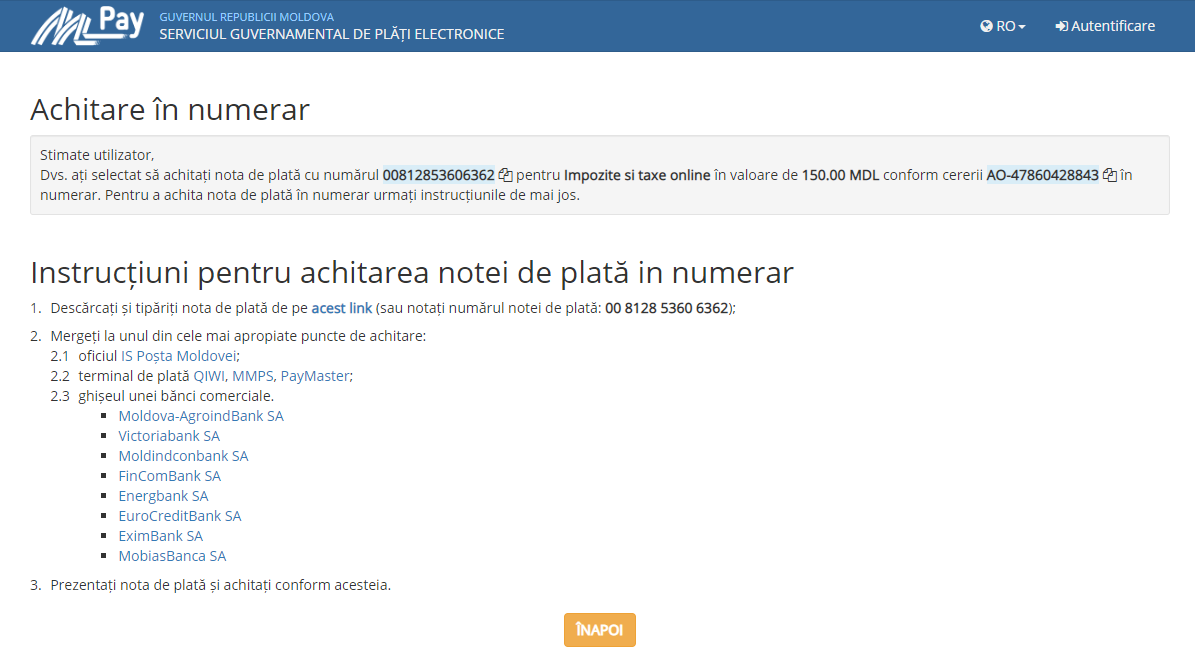
Шаг 8: Перейти к кнопке «Оплатить» (в случае оплаты безналичными платежными средствами) или к кнопке «Скачать счет» (в случае оплаты наличными).
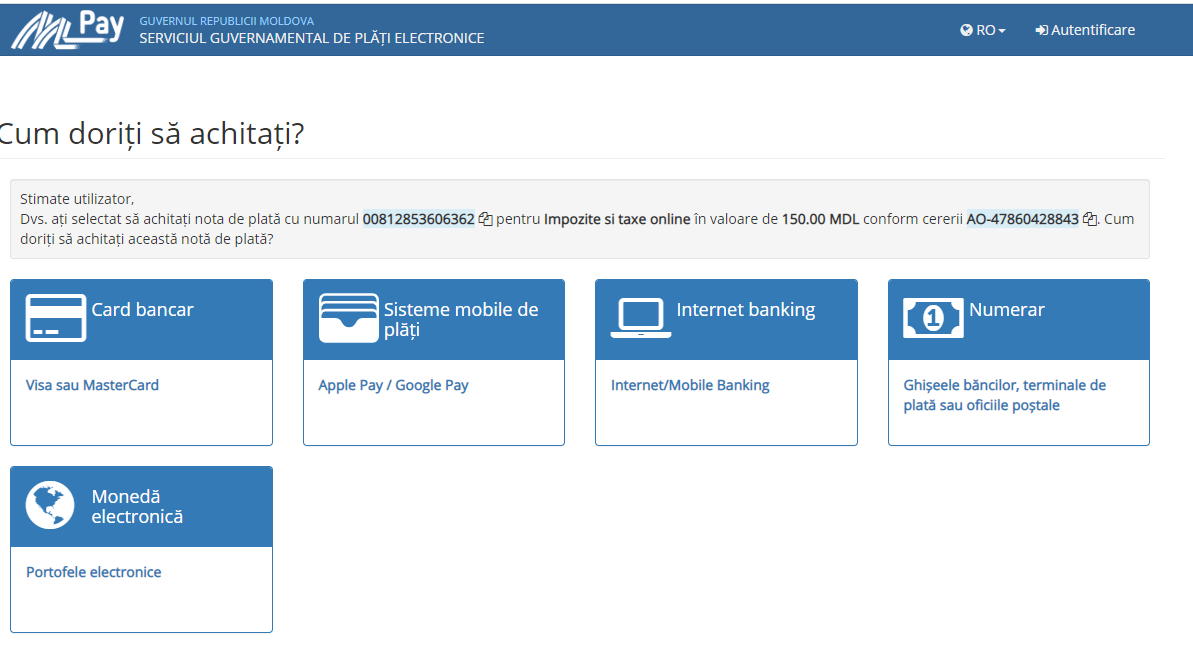
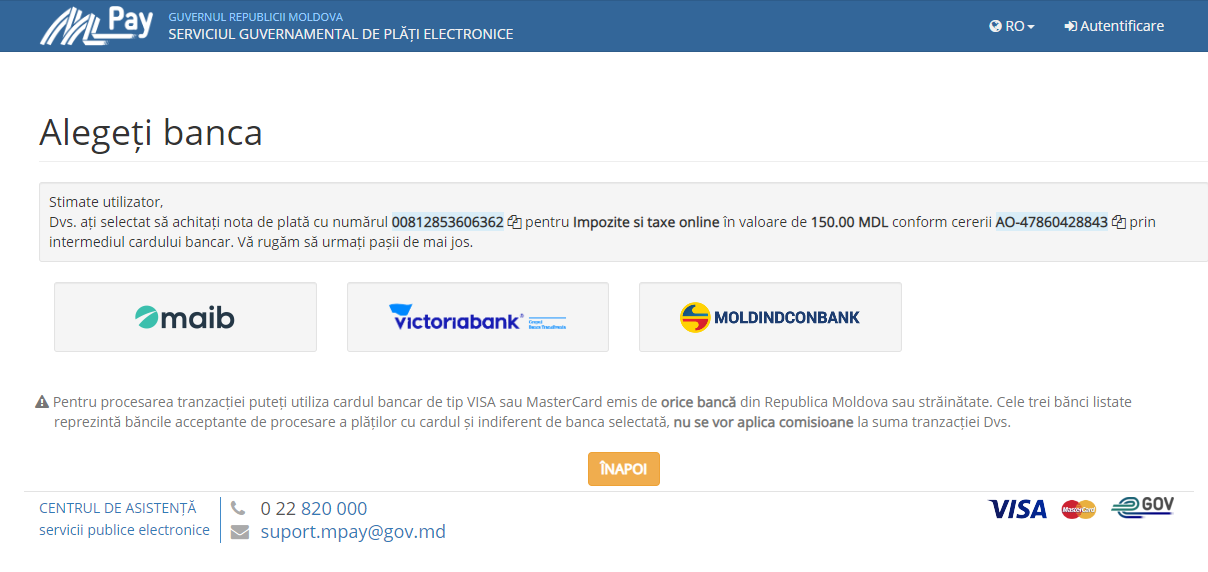
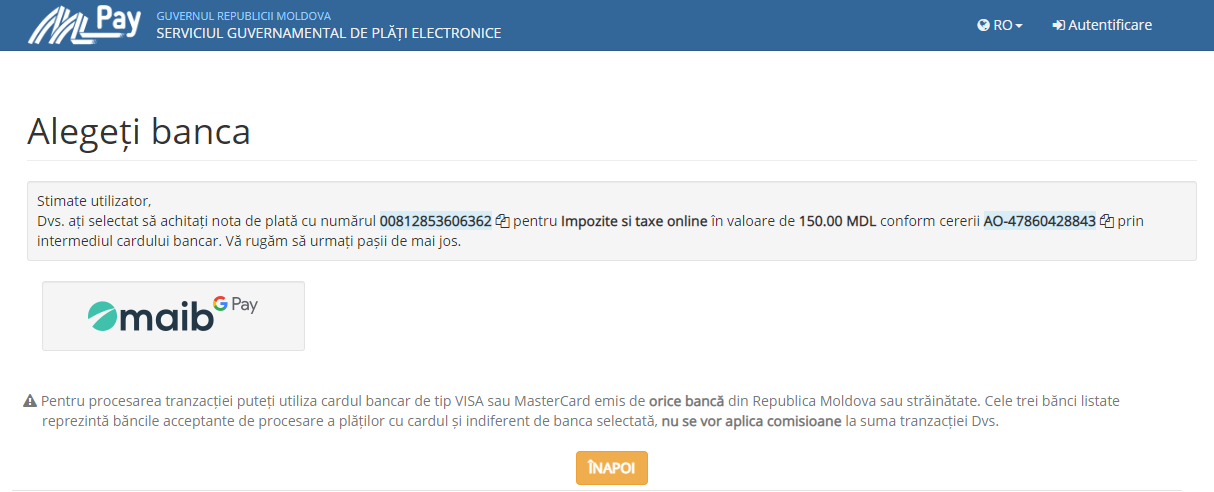
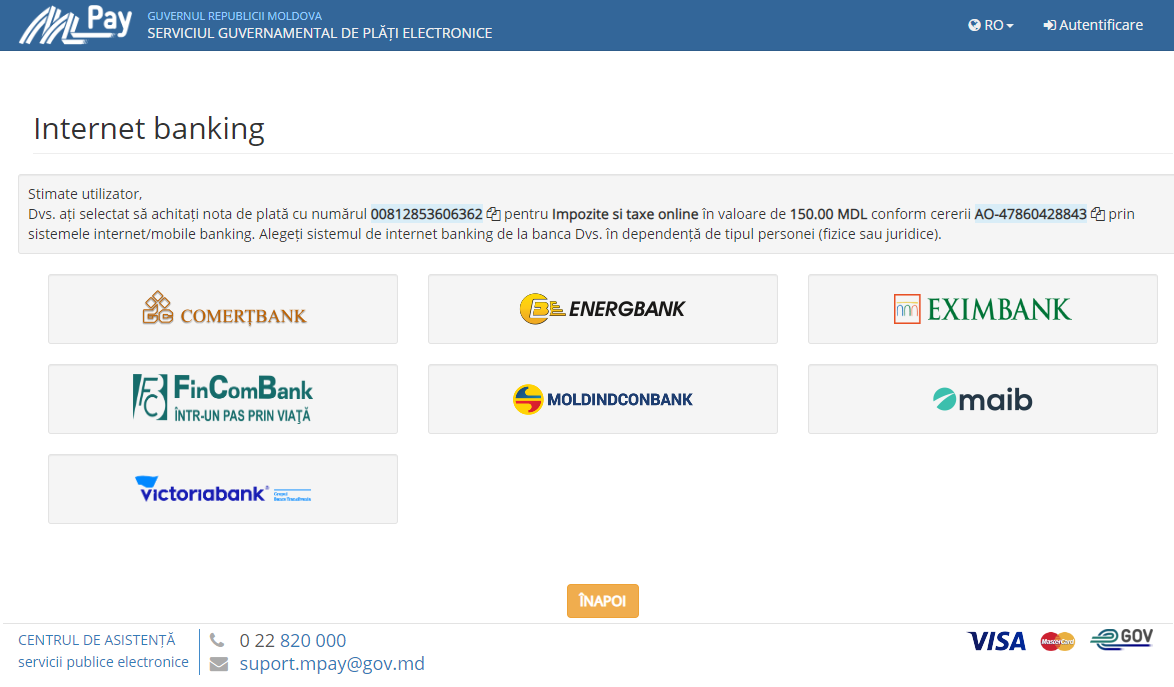
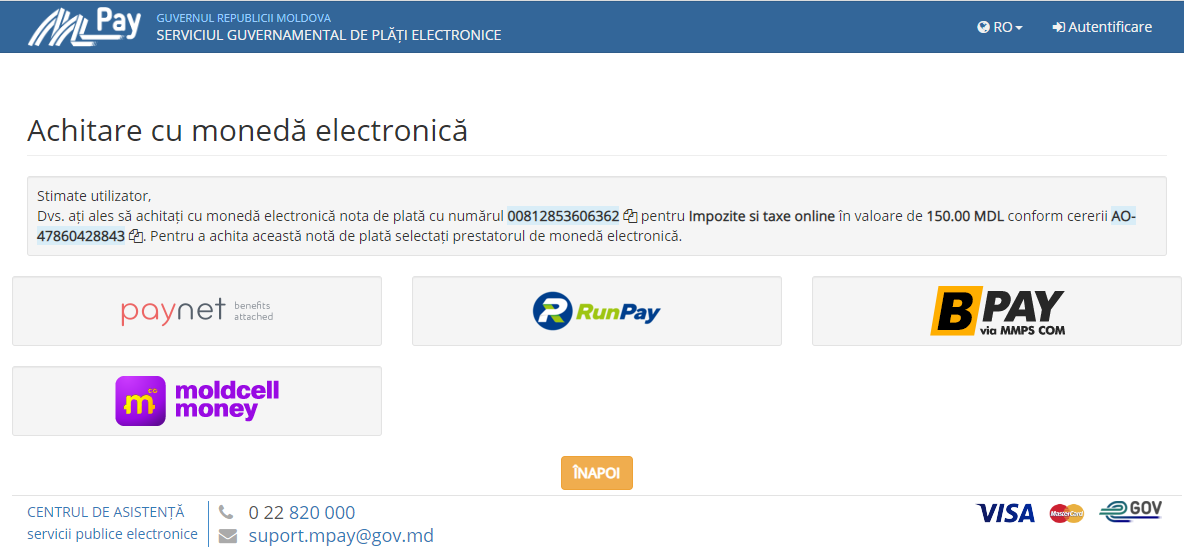
Шаг 9: Выберите способ оплаты.
14 Ноябрь /2024 08:00

14 Ноябрь /2024 08:00

13 Ноябрь /2024 08:00
реклама 785 x 90 px

Согласно ст.126(1) НК юридические и физические лица, намеревающиеся заняться или занимающиеся переработкой и/или производством товаров, подлежащих обложению акцизами, обязаны получить до начала осуществления указанных видов деятельности акцизный сертификат образца, установленного Государственной налоговой службой.
13 Ноябрь /2024 08:00

13 Ноябрь /2024 08:00

Выходные пособии учитываются как доходы, облагаемые налогом, и относятся к другим доходам, установленным в ст. 18 лит. о) Налогового кодекса.
Положения п. а), b), c) ч.(1) ст.186 Трудового кодекса (Закон № 154 от 28.03.2003г.), устанавливают выплату выходного пособия работникам, уволенным с предприятия в связи с его ликвидацией или прекращением деятельности работодателя–физического лица, либо сокращением численности или штата работников за первый месяц, за второй месяц и за третий месяц после увольнения работника.
При выплате выходного пособия в день увольнения работника, согласно положениям п. а) ч.(1) ст.186 Трудового кодекса, удержание подоходного налога будет осуществляться на основании ч.(1) ст.88 Налогового кодекса, с учетом вычетов и освобождений, требуемых работником, с применением ставок, установленных п. а) ст.15 Налогового кодекса.
Следовательно, в случае выплаты выходного пособия, согласно положениям п. а) ч.(1) ст.186 Трудового кодекса, при заполнении упомянутого Отчета, они будут отражены в строке под кодом 11 (код источника дохода SAL).
В случае, если выплата выходного пособия осуществлялась на основании положений п. b) и c) ч.(1) ст.186 Трудового кодекса, за второй и третий месяц после увольнения работника, из указанных сумм будет удержан предварительно подоходный налог согласно ст. 90 Налогового кодекса, в размере 12%, которые отражаются в упомянутом Отчете в строке под кодом 31 (код источника дохода PL).
В тоже время, при ликвидации предприятия, по письменному соглашению сторон, в соотвтсвии с положенями п. d) ч.(1) ст.186 Трудового кодекса, установлена выплата пособия полностью за все три месяца, в день его увольнения.
Следовательно, при выплате выходного пособия в день увольнения работника, согласно положениям п. d) ч.(1) ст.186 Трудового кодекса, удержание подоходного налога будет осуществляться на основании ч.(1) ст.88 Налогового кодекса, с учетом вычетов и освобождений, требуемых работником, с применением ставок, установленных п. а) ст.15 Налогового кодекса, и будут отражены в упомянутом Отчете в строке под кодом 11 (код источника дохода SAL).
(Изменение в Обобщенной базе налоговой практики в соответствии с Приказом Министерства финансов № 94 от 30.07.2020г.)
12 Ноябрь /2024 10:35