Получить ссылку для изменения пароля

Е-майл *

Отправить
Отменить
logo
022 822 024

Центр поддержки и связи

Новый аккаунт

Новый аккаунт

Имя *
Ячейка заполняется буквами (от А до Я) и в дальнейшем будет отражена при публикации статей и комментариев
Фамилия *
Ячейка заполняется буквами (от А до Я) и в дальнейшем будет отражена при публикации статей и комментариев
Логин *
Ячейка заполняется буквами (от А до Я) и/или цифрами, без пробелов. Могут быть использованы символы, за исклюсением сомвола _
Е-майл *
В ячейке указывается действующий е-майл, на котoрый будет отправлен линк, подтверждающий счет пользователя
Пароль *
Пароль содержит от 5 до 15 символов и должен отличаться от данных, указанных в логине, фамилии и имени

Повторное введение пароля *

Отменить
Вход

Вход

Регистрация посредством е-майла или логина

Е-майл/ логин *

Пароль *

Регистрация через Google
Зарегистрироваться посредством MPass
Отменить

Получить ссылку для изменения пароля

Е-майл *

Отправить
Отменить
RU
  • RO
  • EN
RORUEN
logo
О насДень за днем5Мнение эксперта4Сопутствующие областиОтраслевой учет1Доступные услуги14Contribuabil onest 2026Контакты

ПИ "Monitorul Fiscal FISC.MD"

MD-2005, мун. Кишинэу
ул. Константин Тэнасе, 6
Здание „Fertilitatea-Chișinău” S.A., 3-й этаж, офис. 320

Приемная:

022 822 024

E-mail:

secretariat@monitor.tax

Центр Поддержки и Связи:

022 822 024

Вам необходим оперативный и полный ответ на вопрос?

Отправь нам вопрос и в самые сжатые сроки получи ответ экспертов на e-mail или ссылку на статью в рубрике «Вопросы и ответы»

Задай вопросAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
АрхивЧасто задаваемые вопросыТермины и условия использования сайта Политика конфиденциальностиInstrucțiuni pentru ștergerea contului

Подписка на Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Версия сайта: 1.0

Copyright 2026

Все права на сайт monitorul.fisc.md принадлежат P.P. „Monitorul Fiscal FISC.MD”. Любое воспроизведение текстов (в полном объеме или частично), а также изображений из любой рубрики, возможны исключительно с предварительного письменного согласия издания

icon

Отзыв

Для отслеживания статуса обработки отправленного отзыва, рекомендуем зарегистрироваться на странице. Таким образом ответ, отправленный Вам периодическим изданием «Monitorul Fiscal FISC.md» сохранится и отразится в Вашем профиле. В случае отправки отзыва без регистрации, ответ будет отправлен на ваш е-майл.

Е-майл: *

Сообщение *
Сообщение
0/500
Отказаться от сообщения
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Главная страница
  • SubCatalog
Banner A1
Banner A2

Доступные услуги

Для оформления заказа выберите из списка необходимую услугу

icon

Подписка

Premium
Classic
Electronic
icon

Курсы

instruire în săli
instruire online
icon

Kнижная полка

cu livrare
fără livrare
icon

Реклама

tipar
img
Banner C3
Banner C4
Banner C5
Banner A1
Banner A2
electronică
icon

Фильтр поиски по категориям

Поиск по котегориям

Период публикации

от

до

Раздел страницы

Подпаздел страницы

Ключевое слово

Показать результаты
Отменить

SubCatalog

(28.27.20) În urma completării declarației privind TVA de către subiecții impunerii în cadrul „e-Commerce VAT” care este procedura de generare a datelor pentru achitarea obligație fiscale constatate ?

(28.27.20) În urma completării declarației privind TVA de către subiecții impunerii în cadrul „e-Commerce VAT” care este procedura de generare a datelor pentru achitarea obligație fiscale constatate ?

În urma completării declarație în cabinetul electronic se va afișa Registrul declarațiilor. În cadrul acestei interfețe poate fi accesat butonului „Generarea datelor pentru achitare”. Compartimentul ,,Generarea datelor pentru achitare” conține datele bancare unde urmează a fi virate mijloacele bănești la bugetul de stat al Republicii Moldova.
26 Октябрь /2020 07:37

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Proprietatea privată ca activ de capital

iconProprietatea privată ca activ de capital

Identificarea activelor de capital este necesară în scopul determinării corecte a obligațiilor fiscale la înstrăinarea acestora, adică la calcularea și declararea în modul cuvenit a impozitului pe venit, precum și în scopul îndeplinirii corecte a obligațiilor de reținere a impozitului la sursa de plată de către subiecții prevăzuți la art.90 alin.(1) din Codul Fiscal. Uneori însă este dificil de a stabili dacă anumite bunuri pot fi clasificate ca active de capital în sensul prevederilor legislației în vigoare, sau care sunt condițiile de atribuire a proprietății în categoria activelor de capital.

26 Октябрь /2020 07:36
Ion Disculțu

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
(28.27.9) Care este termenul și modul de declarare a obligațiilor aferente TVA de către agenții economici nerezidenți care, fără a deține formă organizatorico-juridică pe teritoriul Republicii Moldova, prestează servicii cetățenilor RM (B2C)?

(28.27.9) Care este termenul și modul de declarare a obligațiilor aferente TVA de către agenții economici nerezidenți care, fără a deține formă organizatorico-juridică pe teritoriul Republicii Moldova, prestează servicii cetățenilor RM (B2C)?

În conformitate cu prevederile art.115 alin.(12) din Codul fiscal, fiecare subiect impozabil este obligat să prezinte declarația privind TVA pentru fiecare perioadă fiscală în care au avut loc operațiuni impozabile. Declarația privind TVA se întocmește conform formularului, aprobat prin Ordinul Serviciului Fiscal de Stat nr.12 din 14.01.2020 și se prezintă în mod obligatoriu, prin metode automatizate de raportare electronică prin intermediul cabinetului electronic al contribuabilului în termen de până la data de 25 a lunii care urmează după încheierea perioadei fiscale.
26 Октябрь /2020 07:29

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
(28.27.10) Care este termenul și modul achitare a obligațiilor aferente TVA în cadrul „e-Commerce VAT”?

(28.27.10) Care este termenul și modul achitare a obligațiilor aferente TVA în cadrul „e-Commerce VAT”?

Potrivit prevederilor art.115 alin.(3) din Codul fiscal,  pentru fiecare perioadă fiscală, subiecții impozabili nerezidenți care desfășoară activitate de întreprinzător fără deținerea formei organizatorico-juridice în Republica Moldova, care prestează servicii prin intermediul rețelelor electronice şi obțin venituri de la persoanele fizice rezidente ale RM  care nu desfășoară activitate de întreprinzător, precum şi nerezidenții care desfășoară activitate de întreprinzător fără deținerea formei organizatorico-juridice în RM, prin intermediul cărora are loc achitarea de către persoanele fizice rezidente ale Moldova care nu desfășoară activitate de întreprinzător a serviciilor de care beneficiază prin intermediul rețelelor electronice de la alți nerezidenți,  trebuie să verse la buget suma TVA, în una dintre valutele MDL/USD/EUR, cel târziu la data stabilită pentru prezentarea declarației pe această perioadă.

26 Октябрь /2020 07:27

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Banner D1
(28.27.11) Cum poate fi determinat statutul cumpărătorului (persoană fizică sau juridică) a serviciilor prestate prin intermediul rețelelor electronice de către agentul economic nerezident, care desfășoară activitate de întreprinzător fără deținerea formei organizatorico-juridice în Republica Moldova?

(28.27.11) Cum poate fi determinat statutul cumpărătorului (persoană fizică sau juridică) a serviciilor prestate prin intermediul rețelelor electronice de către agentul economic nerezident, care desfășoară activitate de întreprinzător fără deținerea formei organizatorico-juridice în Republica Moldova?

Statutul de persoană fizică sau juridică poate fi indicat de către beneficiarul serviciilor în cadrul completării datelor personale la înregistrarea acestuia pe portalul agentului economic nerezident sau în cadrul completării datelor în vederea încheierii acordului bilateral de prestare a serviciilor specificate în art.95 alin.(11) din Codul fiscal.
26 Октябрь /2020 07:22

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Consultarea măsurilor politicii fiscale 2021 continuă

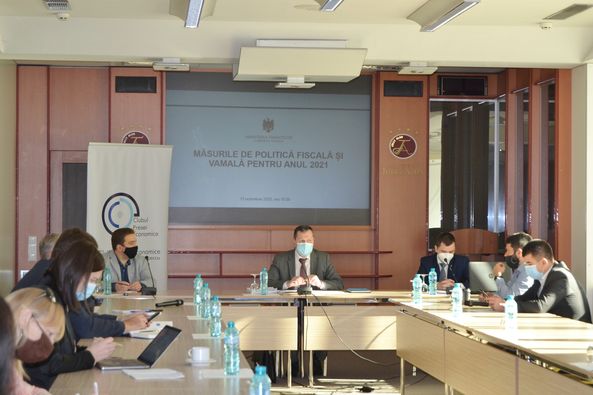
Consultarea măsurilor politicii fiscale 2021 continuă

Autoritățile continuă discuțiile privind măsurile de politică fiscală și vamală pentru anul 2021, astăzi, 23 octombrie, documentul fiind discutat pe platforma Clubului Presei Economice, cu participarea ministrului Finanțelor, Serghei Pușcuța, secretarului de stat, Dorel Noroc, experților economici și reprezentanților mediului de afaceri.   Serghei Pușcuța s-a referit la contextul bugetar al anului 2020, care a fost marcat de situația epidemiologică, dar și de secetă. După cum a menționat ministrul, cea mai afectată perioadă a fost luna aprilie, când veniturile au scăzut în medie cu circa 30% comparativ cu luna similară din anul 2019. Totodată, vicepremierul a dat asigurări că în ultimele trei luni ale anului curent vom avea un sistem bugetar echilibrat, ținând cont de faptul că în această perioadă, tradițional, se efectuează cele mai multe cheltuieli din buget.

23 Октябрь /2020 14:27
Марина Кэлдаре

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Recalculul sumei cotizațiilor de membru pentru rezidenții Parcului IT

iconRecalculul sumei cotizațiilor de membru pentru rezidenții Parcului IT

Administratorul Parcului IT a efectuat recalculul obligațiilor rezidentului la suma cotizațiilor de membru, prezentând actul de micșorare a sumei respective față de Parcul IT în anul curent. În ce mod va fi reflectată în evidența contabilă această sumă?    În conformitate cu art. 6 alin. (2)-(3) din Legea cu privire la parcurile pentru tehnologia informaţiei 77/2016, administraţia parcului este condusă de un administrator, desemnat în funcţie de către Guvern, la propunerea Ministerului Economiei şi Infrastructurii, pe un termen de 5 ani.

23 Октябрь /2020 13:44

Жана Гричюк

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
...20102011201220132014...