Получить ссылку для изменения пароля

Е-майл *

Отправить
Отменить
logo
022 822 024

Центр поддержки и связи

Новый аккаунт

Новый аккаунт

Имя *
Ячейка заполняется буквами (от А до Я) и в дальнейшем будет отражена при публикации статей и комментариев
Фамилия *
Ячейка заполняется буквами (от А до Я) и в дальнейшем будет отражена при публикации статей и комментариев
Логин *
Ячейка заполняется буквами (от А до Я) и/или цифрами, без пробелов. Могут быть использованы символы, за исклюсением сомвола _
Е-майл *
В ячейке указывается действующий е-майл, на котoрый будет отправлен линк, подтверждающий счет пользователя
Пароль *
Пароль содержит от 5 до 15 символов и должен отличаться от данных, указанных в логине, фамилии и имени

Повторное введение пароля *

Отменить
Вход

Вход

Регистрация посредством е-майла или логина

Е-майл/ логин *

Пароль *

Регистрация через Google
Зарегистрироваться посредством MPass
Отменить

Получить ссылку для изменения пароля

Е-майл *

Отправить
Отменить
RU
  • RO
  • EN
RORUEN
logo
О насДень за днем6Мнение эксперта4Сопутствующие области1Отраслевой учетДоступные услуги18Contribuabil onest 20261Контакты

ПИ "Monitorul Fiscal FISC.MD"

MD-2005, мун. Кишинэу
ул. Константин Тэнасе, 6
Здание „Fertilitatea-Chișinău” S.A., 3-й этаж, офис. 320

Приемная:

022 822 024

E-mail:

[email protected]

Центр Поддержки и Связи:

022 822 024

Вам необходим оперативный и полный ответ на вопрос?

Отправь нам вопрос и в самые сжатые сроки получи ответ экспертов на e-mail или ссылку на статью в рубрике «Вопросы и ответы»

Задай вопросAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
АрхивЧасто задаваемые вопросыТермины и условия использования сайта Политика конфиденциальностиПолитика cookieMSG_COOKIE_PREFERENCES

Подписка на Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Версия сайта: 1.0

Copyright 2026

Все права на сайт monitorul.fisc.md принадлежат P.P. „Monitorul Fiscal FISC.MD”. Любое воспроизведение текстов (в полном объеме или частично), а также изображений из любой рубрики, возможны исключительно с предварительного письменного согласия издания

icon

Отзыв

Для отслеживания статуса обработки отправленного отзыва, рекомендуем зарегистрироваться на странице. Таким образом ответ, отправленный Вам периодическим изданием «Monitorul Fiscal FISC.md» сохранится и отразится в Вашем профиле. В случае отправки отзыва без регистрации, ответ будет отправлен на ваш е-майл.

Е-майл: *

Сообщение *
Сообщение
0/500
Отказаться от сообщения
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Главная страница
  • catalogul tematic
  • Освобождение от НДС
Banner A1
Banner A2

Доступные услуги

Для оформления заказа выберите из списка необходимую услугу

icon

Курсы

instruire în săli
instruire online
icon

Подписка

Premium
Classic
Electronic
icon

Kнижная полка

cu livrare
fără livrare
icon

Реклама

tipar
electronică
img
Banner E1
Banner E2
Banner A1
Banner A2
icon

Фильтр поиски по категориям

Поиск по котегориям

Период публикации

от

до

Раздел страницы

Подпаздел страницы

Ключевое слово

Показать результаты
Отменить

Освобождение от НДС


Освобождение от НДС


1) Не облагаются НДС импорт товаров, услуг и осуществленные субъектами налогообложения поставки товаров, услуг, являющихся результатом их предпринимательской деятельности в Республике Молдова:
1) жилье, земля, их аренда, право на их поставку и аренду, за исключением комиссионных, связанных с такими сделками;
2) товары, указанные в товарных позициях 040229110, 190110000, а также продовольственные товары, предназначенные для детей, указанные в товарных позициях 16021000, 20051000, 200710100, 200710910, 200710990;
3) государственное имущество, выкупаемое в порядке приватизации

http://www.lex.md/fisc/codfiscaltxtru.htm#A103
 

ORDIN SFS nr.64 din 07. 02.2018 privind actualizarea Bazei generalizate a practicii fiscale

ORDIN SFS nr.64 din 07. 02.2018 privind actualizarea Bazei generalizate a practicii fiscale

1. (28.22.21) Se va permite restituirea TVA din buget, dacă achitarea pentru mărfurile (serviciile) procurate a fost efectuată prin cesiune?

09 Февраль /2018 15:59

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
6. (28.22.4) Contribuabilul TVA va avea dreptul la restituirea TVA, dacă factura fiscală este primită de la o persoană, iar achitarea este efectuată de alta în baza contractului de cesionare a datoriei?

6. (28.22.4) Contribuabilul TVA va avea dreptul la restituirea TVA, dacă factura fiscală este primită de la o persoană, iar achitarea este efectuată de alta în baza contractului de cesionare a datoriei?

Da, cu condiția respectării celorlalte cerințe stabilite de modalitatea de restituire a TVA.
09 Февраль /2018 15:56

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
5. (28.22.12) Este în drept întreprinderea societății orbilor societății surzilor și societății invalizilor de a beneficia de restituirea TVA în urma exportului propriei producției, dacă potrivit art. 103 alin. (7) din Codul fiscal, importul materiei prime, materialelor, articolelor de completare și accesoriilor necesare procesului de producție sunt scutite de TVA fără drept de deducere?

5. (28.22.12) Este în drept întreprinderea societății orbilor societății surzilor și societății invalizilor de a beneficia de restituirea TVA în urma exportului propriei producției, dacă potrivit art. 103 alin. (7) din Codul fiscal, importul materiei prime, materialelor, articolelor de completare și accesoriilor necesare procesului de producție sunt scutite de TVA fără drept de deducere?

În conformitate cu prevederile art. 101 alin. (5) din Codul fiscal
09 Февраль /2018 15:53

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
4. (28.22.13) În cazul în care rezidentul Republicii Moldova efectează export de mărfuri /servicii, rezultate în cadrul contractului de societate civilă, are oare acesta dreptul la restituirea TVA?

4. (28.22.13) În cazul în care rezidentul Republicii Moldova efectează export de mărfuri /servicii, rezultate în cadrul contractului de societate civilă, are oare acesta dreptul la restituirea TVA?

În conformitate cu prevederile art. 101 alin. (5) din Codul fiscal

09 Февраль /2018 15:52

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Banner D1
3. (28.22.17) Care este modalitatea de restituire a TVA misiunilor diplomatice în Republica Moldova?

3. (28.22.17) Care este modalitatea de restituire a TVA misiunilor diplomatice în Republica Moldova?

În conformitate cu prevederile art. 104 lit. c) din Codul fiscal
09 Февраль /2018 15:50

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
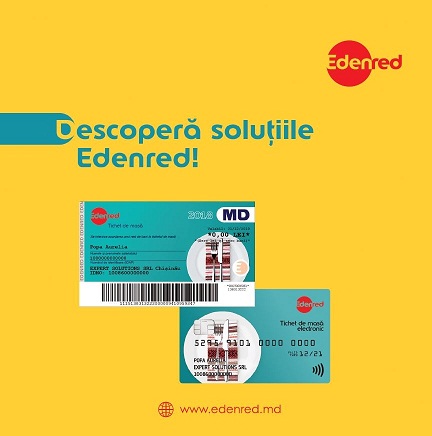
Tichete de masă pe suport de hârtie sau card?

Tichete de masă pe suport de hârtie sau card?

Tichete de masă pot fi acordate de către angajatori salariaților angajați legal în câmpul muncii, conform Legii tichetelor de masă. Salariații le pot utiliza pentru a achita masa de prânz sau pentru a cumpăra produse alimentare din rețeaua de magazine partenere a operatorului (Edenred), iar sumele aferente tichetelor de masă sunt scutite integral de taxe și impozite. Angajatorii pot alege dacă solicită tichete pe suport de hârtie și/sau carduri. Tichetele pe suport de hârtie ar putea să fie acceptate de mai mulți comercianți deoarece nu necesită existența unui POS pentru procesarea tranzacțiilor la fiecare punct de vânzare.
09 Февраль /2018 10:40

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Intrările de bunuri (1) în zona economică liberă: aspecte juridice, contabile și fiscale

iconIntrările de bunuri (1) în zona economică liberă: aspecte juridice, contabile și fiscale

În prezent pe teritoriul Republicii Moldova activează 7 zone economice libere/zonele antreprenoriatului liber (în continuare ZEL), care sunt amplasate în toate regiunile țării. Accesul liber al mărfurilor în zonă, coroborat cu regimul mai liberal al impozitelor asupra profitului realizat în zonă, reprezintă premise favorabile atragerii de capital străin în zona liberă. Obiectivul articolului îl prezintă examinarea particularităților specifice aferente activității ZEL cu referire la contabilitatea și fiscalitatea acesteia.

26 Октябрь /2017 14:00

Наталья Златина

Ecaterina Cechina

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
...1011121314