

Получить ссылку для изменения пароля

Е-майл *

Отправить
Отменить
logo
022 822 024

Центр поддержки и связи

Новый аккаунт

Новый аккаунт

Имя *
Ячейка заполняется буквами (от А до Я) и в дальнейшем будет отражена при публикации статей и комментариев
Фамилия *
Ячейка заполняется буквами (от А до Я) и в дальнейшем будет отражена при публикации статей и комментариев
Логин *
Ячейка заполняется буквами (от А до Я) и/или цифрами, без пробелов. Могут быть использованы символы, за исклюсением сомвола _
Е-майл *
В ячейке указывается действующий е-майл, на котoрый будет отправлен линк, подтверждающий счет пользователя
Пароль *
Пароль содержит от 5 до 15 символов и должен отличаться от данных, указанных в логине, фамилии и имени

Повторное введение пароля *

Отменить
Вход

Вход

Регистрация посредством е-майла или логина

Е-майл/ логин *

Пароль *

Регистрация через Google
Зарегистрироваться посредством MPass
Отменить

Получить ссылку для изменения пароля

Е-майл *

Отправить
Отменить
RU
  • RO
  • EN
RORUEN
logo
О насДень за днемМнение экспертаСопутствующие областиОтраслевой учетДоступные услуги15Contribuabil onest 2026Контакты

ПИ "Monitorul Fiscal FISC.MD"

MD-2005, мун. Кишинэу
ул. Константин Тэнасе, 6
Здание „Fertilitatea-Chișinău” S.A., 3-й этаж, офис. 320

Приемная:

022 822 024

E-mail:

secretariat@monitor.tax

Центр Поддержки и Связи:

022 822 024

Вам необходим оперативный и полный ответ на вопрос?

Отправь нам вопрос и в самые сжатые сроки получи ответ экспертов на e-mail или ссылку на статью в рубрике «Вопросы и ответы»

Задай вопросAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
АрхивЧасто задаваемые вопросыТермины и условия использования сайта Политика конфиденциальностиПолитика cookieMSG_COOKIE_PREFERENCES

Подписка на Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Версия сайта: 1.0

Copyright 2026

Все права на сайт monitorul.fisc.md принадлежат P.P. „Monitorul Fiscal FISC.MD”. Любое воспроизведение текстов (в полном объеме или частично), а также изображений из любой рубрики, возможны исключительно с предварительного письменного согласия издания

icon

Отзыв

Для отслеживания статуса обработки отправленного отзыва, рекомендуем зарегистрироваться на странице. Таким образом ответ, отправленный Вам периодическим изданием «Monitorul Fiscal FISC.md» сохранится и отразится в Вашем профиле. В случае отправки отзыва без регистрации, ответ будет отправлен на ваш е-майл.

Е-майл: *

Сообщение *
Сообщение
0/500
Отказаться от сообщения
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Главная страница
  • catalogul tematic
  • Налоговое администрирование
Banner A1
Banner A2

Доступные услуги

Для оформления заказа выберите из списка необходимую услугу

icon

Курсы

instruire în săli
instruire online
icon

Подписка

Premium
Classic
Electronic
icon

Kнижная полка

cu livrare
fără livrare
icon

Реклама

tipar
img
Banner C3
Banner C4
Banner C5
Banner A1
Banner A2
electronică
icon

Фильтр поиски по категориям

Поиск по котегориям

Период публикации

от

до

Раздел страницы

Подпаздел страницы

Ключевое слово

Показать результаты
Отменить

Налоговое администрирование


Налоговое администрирование


Статья 9. Налоговое администрирование
Налоговое администрирование означает деятельность уполномоченных государственных органов, ответственных за полное и своевременное обеспечение поступления в бюджеты всех уровней налогов (пошлин) и сборов, пени и штрафов, а также их действия по уголовному преследованию при наличии обстоятельств, свидетельствующих о фактах налоговых преступлений.

Налоговый кодекс N 1163-XIII от 24.04.1997

www.lex.md

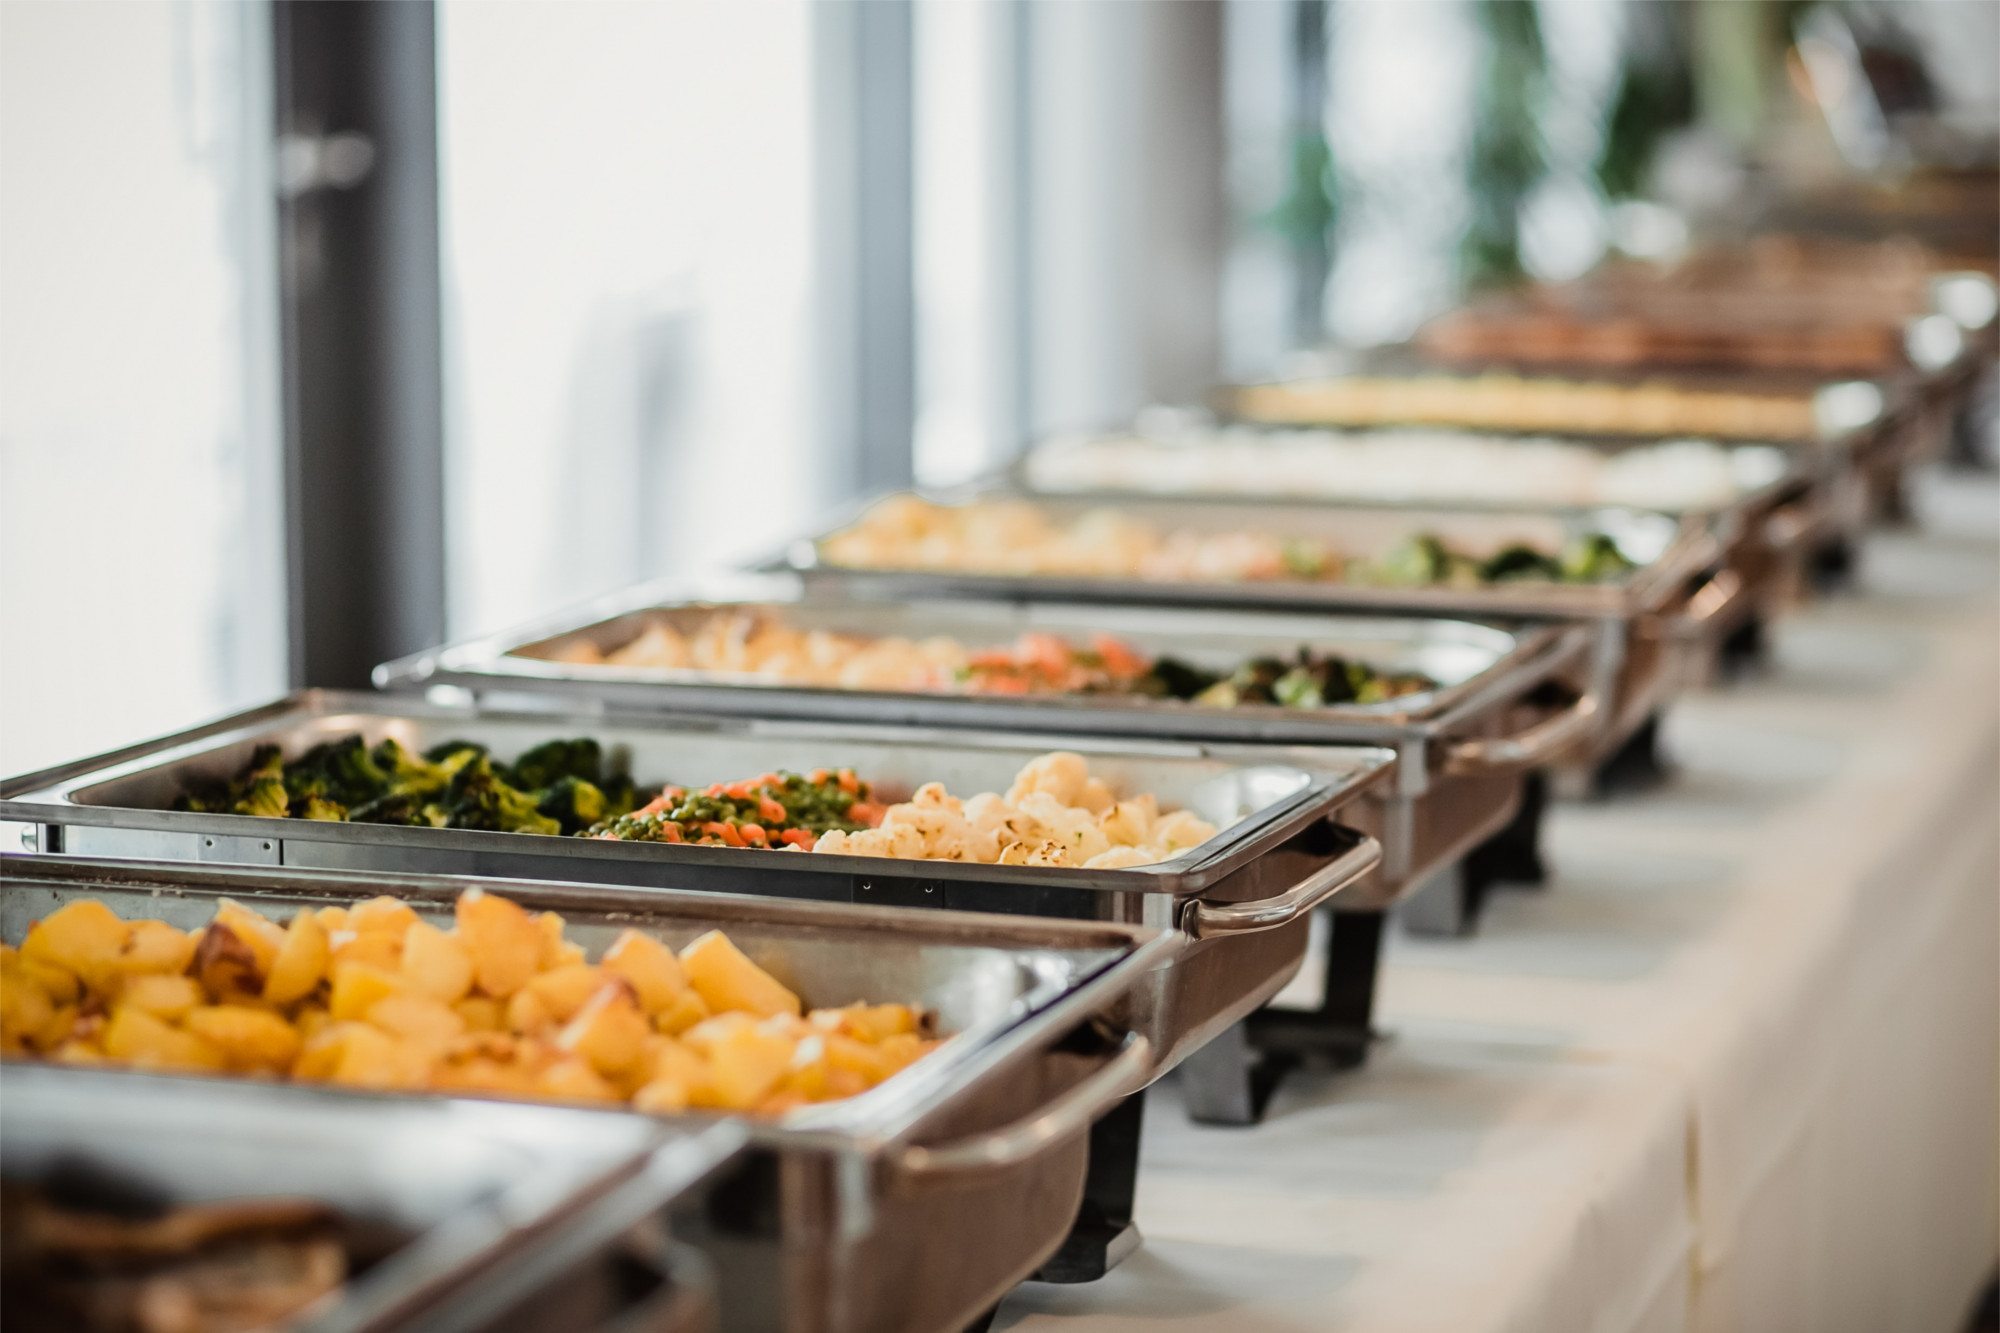
Regimul de impozitare cu TVA a serviciilor catering livrate în ZEL

iconRegimul de impozitare cu TVA a serviciilor catering livrate în ZEL

Pe parcursul lunii de gestiune, rezidentului zonei economice libere (ZEL) i-au fost livrate servicii de servire a mesei în regim catering. Pentru livrarea dată rezidentul ZEL a primit factura fiscală în care, în coloana 10.6 (Cota TVA), era indicată cota de 20%. Este corectă aplicarea cotei TVA de 20%, dacă Codul fiscal, la art.104 lit. f), prevede că mărfurile și serviciile livrate în zona economică liberă din restul teritoriului vamal al Republicii Moldova se scutesc de TVA cu drept de deducere?

13 Август /2020 07:56
Ion Disculțu

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Eliberarea facturii fiscale în cazul procurării unui bun imobil gajat

iconEliberarea facturii fiscale în cazul procurării unui bun imobil gajat

Firma X procură un bun imobil gajat la bancă, pe care îl deține firma Y, respectiv achitarea pentru bun,  firma X o face băncii, de la care primește act de primire-predare.  La rândul său, firma Y refuză să elibereze factura fiscală pentru bunul dat. Are dreptul firma Y să nu elibereze factura pentru imobil?     Potrivit prevederilor art. 93 pct. 3) din Codul fiscal, transmiterea dreptului de proprietate asupra mărfurilor prin comercializarea mărfurilor gajate din numele debitorului gajist constituie livrare de mărfuri.

12 Август /2020 11:25
Natalia Arhilei

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
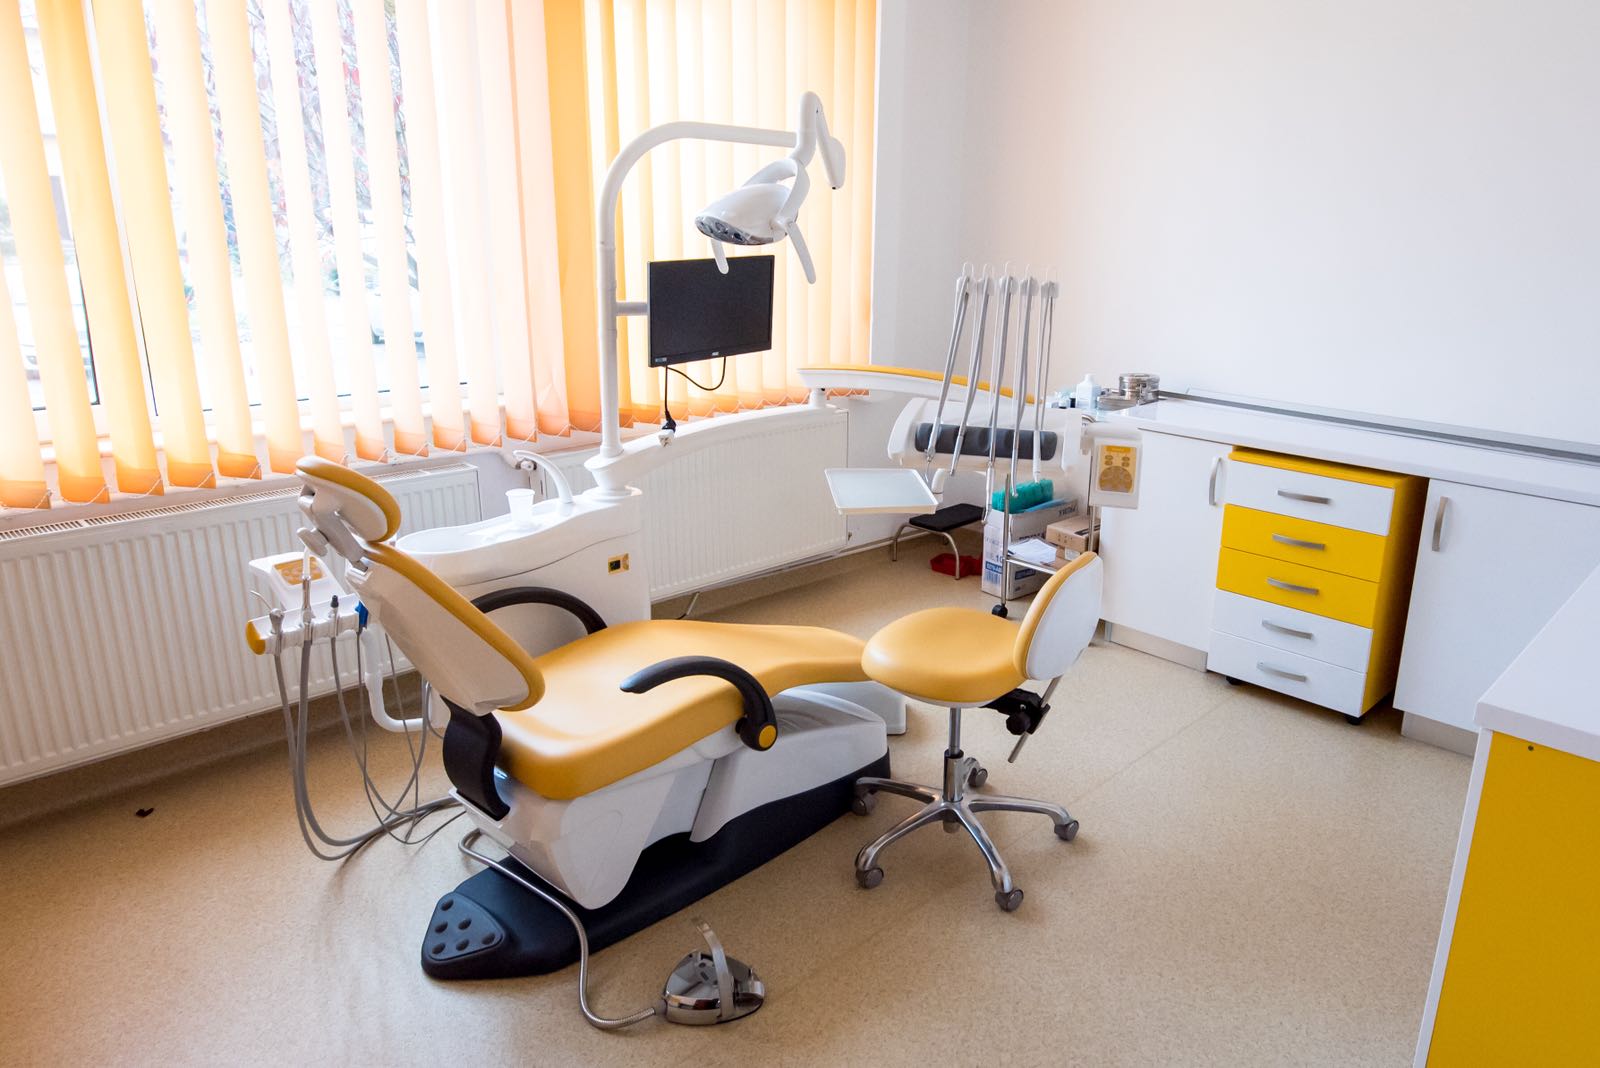
La ce cotă TVA se impozitează serviciile stomatologice?

iconLa ce cotă TVA se impozitează serviciile stomatologice?

La ce cotă TVA se impozitează serviciile stomatologice și livrările de proteze dentare?  Se consideră acestea servicii medicale și dacă cad sub incidența art. 103, alin. (1) pct. 10 din Codul fiscal?    Conform prevederilor art.103 alin.(1) pct. 10 din Codul fiscal, serviciile medicale sînt scutite de TVA fără drept de deducere.

12 Август /2020 11:10
Natalia Arhilei

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Cum se calculează TVA pentru active biologice dacă prețul a fost format înainte de înregistrarea ca plătitor TVA?

iconCum se calculează TVA pentru active biologice dacă prețul a fost format înainte de înregistrarea ca plătitor TVA?

Cum se calculează TVA în cazul vânzării activului biologic (vița de vie), cu  valoarea de bilanț 1 400 000 lei și cu valoarea de piața 400 000 lei, costul activului fiind format înainte de a fi înregistrat ca plătitor de TVA?    În conformitate cu prevederile art.95 alin.(1) lit. a) din Codul fiscal, obiecte impozabile constituie livrarea mărfurilor, serviciilor de către subiecții impozabili, reprezentând rezultatul activității lor de întreprinzător în Republica Moldova.  

12 Август /2020 10:57
Natalia Arhilei

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon

реклама 785 x 90 px

Desemnarea procentuală pentru anul 2019

Desemnarea procentuală pentru anul 2019

Efectuarea desemnării procentuale pentru anul 2019 a fost solicitată de 28 506 persoane,  cu 5 560 de persoane mai puține comparativ cu anul 2018, estimându-se o sumă prealabilă de 6,37 mil. lei sau cu cu 1,31 mil. mai puțin comparativ cu anul 2018, anunță Serviciul Fiscal de Stat, cu referire la rezultatele recepționării declarațiilor cu privire la impozitul pe venit pentru anul 2019.

12 Август /2020 08:01
Марина Кэлдаре

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Rezultatele recepționării declarațiilor cu privire la impozitul pe venit pentru anul 2019

Rezultatele recepționării declarațiilor cu privire la impozitul pe venit pentru anul 2019

Serviciul Fiscal de Stat anunță că a recepționat 101 587 Declarații cu privire la impozitul pe venit de la persoanele fizice care desfășoară activitate de întreprinzător, pentru perioada fiscală 2019, ceea ce constituie cu 46 174 declarații mai puțin comparativ cu perioada anului 2018.   Această scădere este cauzată de faptul că pentru perioada anului 2018 persoanele fizice, care desfășoară activitate de întreprinzător, au avut obligația de a prezenta 2 declarații cu privire la impozitul pe venit pentru cele două etape distincte în contextul reformei de la 1 octombrie prin care a fost stabilită o cotă unică la impozitul pe venit de 12% comparativ cu 7% și 18%.
11 Август /2020 10:59

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Ordinul SFS nr. 411 din 07.08.2020 privind actualizarea Bazei generalizate a practicii fiscale

Ordinul SFS nr. 411 din 07.08.2020 privind actualizarea Bazei generalizate a practicii fiscale

28.21.38. Când apare dreptul la deducerea TVA aferentă importului de servicii?

11 Август /2020 09:45

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
...169170171172173...