Получить ссылку для изменения пароля

Е-майл *

Отправить
Отменить
logo
022 822 024

Центр поддержки и связи

Новый аккаунт

Новый аккаунт

Имя *
Ячейка заполняется буквами (от А до Я) и в дальнейшем будет отражена при публикации статей и комментариев
Фамилия *
Ячейка заполняется буквами (от А до Я) и в дальнейшем будет отражена при публикации статей и комментариев
Логин *
Ячейка заполняется буквами (от А до Я) и/или цифрами, без пробелов. Могут быть использованы символы, за исклюсением сомвола _
Е-майл *
В ячейке указывается действующий е-майл, на котoрый будет отправлен линк, подтверждающий счет пользователя
Пароль *
Пароль содержит от 5 до 15 символов и должен отличаться от данных, указанных в логине, фамилии и имени

Повторное введение пароля *

Отменить
Вход

Вход

Регистрация посредством е-майла или логина

Е-майл/ логин *

Пароль *

Регистрация через Google
Зарегистрироваться посредством MPass
Отменить

Получить ссылку для изменения пароля

Е-майл *

Отправить
Отменить
RU
  • RO
  • EN
RORUEN
logo
О насДень за днем4Мнение эксперта3Сопутствующие областиОтраслевой учет1Доступные услуги18Contribuabil onest 2026Контакты

ПИ "Monitorul Fiscal FISC.MD"

MD-2005, мун. Кишинэу
ул. Константин Тэнасе, 6
Здание „Fertilitatea-Chișinău” S.A., 3-й этаж, офис. 320

Приемная:

022 822 024

E-mail:

[email protected]

Центр Поддержки и Связи:

022 822 024

Вам необходим оперативный и полный ответ на вопрос?

Отправь нам вопрос и в самые сжатые сроки получи ответ экспертов на e-mail или ссылку на статью в рубрике «Вопросы и ответы»

Задай вопросAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
АрхивЧасто задаваемые вопросыТермины и условия использования сайта Политика конфиденциальностиПолитика cookieMSG_COOKIE_PREFERENCES

Подписка на Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Версия сайта: 1.0

Copyright 2026

Все права на сайт monitorul.fisc.md принадлежат P.P. „Monitorul Fiscal FISC.MD”. Любое воспроизведение текстов (в полном объеме или частично), а также изображений из любой рубрики, возможны исключительно с предварительного письменного согласия издания

icon

Отзыв

Для отслеживания статуса обработки отправленного отзыва, рекомендуем зарегистрироваться на странице. Таким образом ответ, отправленный Вам периодическим изданием «Monitorul Fiscal FISC.md» сохранится и отразится в Вашем профиле. В случае отправки отзыва без регистрации, ответ будет отправлен на ваш е-майл.

Е-майл: *

Сообщение *
Сообщение
0/500
Отказаться от сообщения
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Главная страница
  • catalogul tematic
  • Налоговое законодательство
Banner A1
Banner A2

Доступные услуги

Для оформления заказа выберите из списка необходимую услугу

icon

Курсы

instruire în săli
instruire online
icon

Подписка

Premium
Classic
Electronic
icon

Kнижная полка

cu livrare
fără livrare
icon

Реклама

tipar
electronică
img
Banner E1
Banner E2
Banner A1
Banner A2
icon

Фильтр поиски по категориям

Поиск по котегориям

Период публикации

от

до

Раздел страницы

Подпаздел страницы

Ключевое слово

Показать результаты
Отменить

Налоговое законодательство


Налоговое законодательство

представляет собой совокупность правовых норм, которые устанавливают виды налогов и порядок их взимания на территории Республики Молдова и регулирует отношения, связанные с возникновением внешним видом, изменением и прекращением налоговых обязательств.

Налоговое законодательство состоит из Налогового кодекса и других законов, принятых Правительством, Министерством финансов, ГГНИ, Таможенной службы, другими специализированными органами центральной публичной власти и органами местного публичного управления

http://www.lex.md/fisc/codfiscaltxtru.htm#A3

1. (29.1.7.4.8) Cum urmează a fi efectuată reținerea impozitului la sursa de plată aferente veniturile obținute în baza contractului de superficie?

1. (29.1.7.4.8) Cum urmează a fi efectuată reținerea impozitului la sursa de plată aferente veniturile obținute în baza contractului de superficie?

În conformitate cu prevederile art. 654 alin. (1) din Codul civil, superficie este dreptul real imobiliar de a poseda şi folosi terenul altuia în vederea edificării şi exploatării unei construcţii a superficiarului, deasupra şi sub acest teren, sau a exploatării unei construcţii existente a superficiarului. Acest drept este alienabil, se transmite prin succesiune şi poate fi obiect al unui contract de locaţiune.
08 Ноябрь /2019 10:55

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Restituirea impozitului achitat în plus în România

iconRestituirea impozitului achitat în plus în România

În cazul în care angajatorul din Republica Moldova a reținut, contrar Convenției, impozit pe venit din venitul salarial al persoanei angajate cetățean al Republicii Moldova delegate în România, care ar fi etapele procedurii pentru efectuarea restituirii impozitului pe venit achitat/reţinut în plus? Potrivit prevederilor art.83 alin.(5) din Codul fiscal (CF), persoanele fizice care nu sunt obligate să prezinte declaraţia cu privire la impozitul pe venit, la depistarea faptului de plată în plus la impozit, au dreptul să prezinte o declarație în care vor indica suma plătită în plus, care urmează să fie restituită conform legislaţiei fiscale.

06 Ноябрь /2019 15:58
Алина Врагалева-Платица

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Sancțiunea pentru neeliberarea biletelor de călătorie. Respectarea exigențelor previzibilității și calității legii

iconSancțiunea pentru neeliberarea biletelor de călătorie. Respectarea exigențelor previzibilității și calității legii

În luna septembrie 2019, Curtea constituțională (CC) a fost sesizată referitor la examinarea constituționalității prevederilor art.8 alin.(2) lit.c) și art.2541 din Codul fiscal (CF). Normele a căror constituționalitate a fost supusă examinării prevăd: Art.8 alin.(2) lit.c) din Codul fiscal: Contribuabilul este obligat să țină contabilitatea conform formelor și modului stabilit de legislatie, să întocmească și să prezinte Serviciului Fiscal de Stat și serviciului de colectare a impozitelor si taxelor locale dările de seamă fiscale prevăzute de legislație, să asigure integritatea documentelor de evidență în conformitate cu cerintele legislatiei.

06 Ноябрь /2019 13:54
Валерия Сорочан

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Introducerea principiului taxării inverse, discutată în cadrul unei ședințe de lucru la Ministerul Finanțelor

Introducerea principiului taxării inverse, discutată în cadrul unei ședințe de lucru la Ministerul Finanțelor

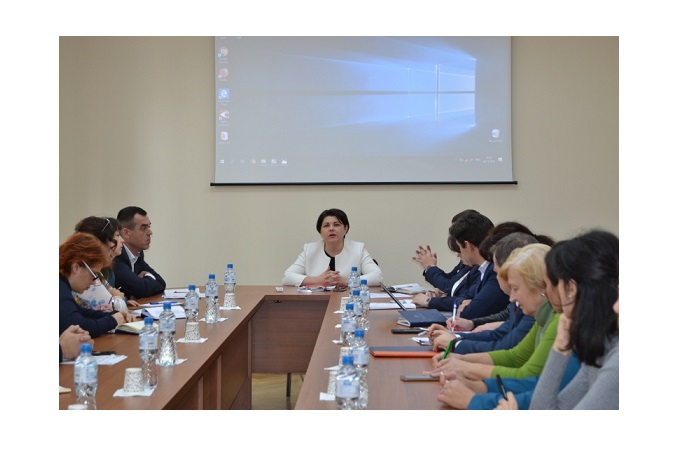
Suma taxei pe valoare adăugată (TVA) achitată pentru proprietatea gajată, ipotecată, sechestrată sau pentru bunurile întreprinderilor declarate în proces de insolvabilitate va fi transferată în mod prioritar bugetului. În acest sens, documentul de politici fiscale și vamale pentru perioada 2020-2022 prevede introducerea principiului taxării inverse. Subiectul a fost discutat în cadrul unei ședințe de lucru organizată de Ministerul Finanțelor cu reprezentanți ai Serviciului Fiscal de Stat, Băncii Naționale a Moldovei, mediului de afaceri, instituțiilor bancare și patronatelor.

05 Ноябрь /2019 11:00

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Banner D1
Stabilirea regimului de impozitare a entităților conform art.54/1 din CF al RM

iconStabilirea regimului de impozitare a entităților conform art.54/1 din CF al RM

Conform alin.3 din art.541, agenţii economici pot alege regimul de impozitare prevăzut de capitolul 7/1 sau regimul de impozitare aplicat în modul general stabilit dacă aceştia: — conform situaţiei din data de 31 decembrie a perioadei fiscale precedente perioadei fiscale de declarare, au obţinut venit din activitatea operaţională din livrări scutite de T.V.A. sau din livrări scutite şi impozabile cu T.V.A. în sumă de pînă la 1,2 mil. lei, cu condiţia că livrările scutite de T.V.A. depăşesc 50% din cele impozabile cu T.V.A.; — conform situaţiei din data de 31 decembrie a perioadei fiscale precedente perioadei fiscale de declarare, nu au obţinut venit din activitatea operaţională; — s-au înregistrat pe parcursul perioadei fiscale de declarare.

04 Ноябрь /2019 08:57
Олег Вырлан

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
SFS: acțiunile ordinare de verificare a obligațiilor fiscale ale persoanelor fizice

SFS: acțiunile ordinare de verificare a obligațiilor fiscale ale persoanelor fizice

Începând cu luna octombrie 2019, Serviciul Fiscal de Stat a demarat acțiuni ordinare de verificare a persoanelor fizice sub aspectul corectitudinii onorării obligației de declarare și achitare a impozitului pe venit pentru perioadele fiscale ale anilor 2015 – 2018. Criteriile ce au stat la baza identificării persoanelor fizice față de care au fost inițiate acțiuni de verificare sunt următoarele:

01 Ноябрь /2019 15:49

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
ГНС утвердила типовые формуляры Forma IZDP 20, Forma IZDPAR 20 и Forma ICM 20

ГНС утвердила типовые формуляры Forma IZDP 20, Forma IZDPAR 20 и Forma ICM 20

Информации, соответствующие типовым формулярам: Forma IZDP 20, Forma IZDPAR 20 и Forma ICM 20 будут представляться органом, уполномоченным органом центрального публичного управления начиная с 1 января 2020 г. Это предусматривает Приказ об утверждении данных типовых формуляров, опубликованный в «Официальном мониторе» в пятницу, 1 ноября. Соответствующий документ разработан во исполнение положений ч. (10) ст.1323 раздела V и глав 5, 6 и 7 раздела IX Налогового кодекса (НК), а также в целях обеспечения контроля полноты исчисления и уплаты в установленные сроки в государственный бюджет сборов за пользование зоной дороги общего пользования и/или охранной зоной, за чертой населенных пунктов для ведения строительно-монтажных работ и для размещения объектов наружной рекламы и объектов дорожного сервиса экономическими агентами, являющимися субъектами налогообложения.

01 Ноябрь /2019 12:30

Tatiana Smeșnaia

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
...235236237238239...