




Доступные услуги
Для оформления заказа выберите из списка необходимую услугу







Для оформления заказа выберите из списка необходимую услугу

Фильтр поиски по категориям

28.17.42 La ce cota TVA se impozitează producția din zootehnie în forma naturală și anume carne proaspătă, refrigerată sau congelată?
În articolul 96 liniuța a cincea din Codul fiscal, sînt enumerate pozițiile tarifare a producției din zootehnie în formă naturală, masă vie, fitotehnie şi horticultură în formă naturală, produsă, importată şi/sau livrată pe teritoriul Republicii Moldova: 010221, 010231000, 010290200, 010310000, 010410100, 010420100, ex.0105 – pui vii de reproducţie, 060210, 060220, 0701, 07020000, 0703, 0704, 0705, 0706, 070700, 0708, 070920000, 070930000, 070940000, 070951000, 070959100, 070959300, 070960, 070970000, 070993100, 070999100, 070999400, 070999500, 070999600, ex.
Astăzi, 1 octombrie 2021, în MO a fost publicată Legea nr.123 din 23 septembrie curent, prin care sunt operate modificări la Legea nr. nr.76/2021 cu privire la impozitarea specială a serviciilor realizate în cadrul activităţilor atribuite la secţiunea I a Clasificatorului activităţilor din economia Moldovei (în continuare – Legea nr.76/2021). Astfel, în conformitate cu ultimele ajustări ale cadrului normativ ce vizează impozitarea sectorului HoReCa, urmează a fi aplicată o nouă cotă a TVA aferentă sectorului respectiv. În continuare oferim o descriere a aspectelor care vizează aplicabilitatea în timp a prevederilor Legii nr.76/2021.
01 Октябрь /2021 08:00
Amintim, prin Legea nr.171/2019 (în vigoare din 1 ianuarie 2020) în Codul fiscal au fost operate modificări, fiind stabilit un nou regim fiscal privind TVA la procurările de proprietate a întreprinderilor declarate în proces de insolvabilitate. Astfel, în conformitate cu art.95 alin.(1) lit.e) din CF, obiect impozabil cu TVA este procurarea proprietăţii subiecţilor impozabili declaraţi în proces de insolvabilitate, cu excepţia celor în procedură de restructurare şi realizare a planului, în conformitate cu prevederile Legii insolvabilităţii nr.149/2012,
30 Сентябрь /2021 08:00

Se ia oare în considerare la aprecierea pragului de înregistrare în calitate de plătitor al TVA suma avansurilor primite în contul viitoarelor livrări? Conform art.112 alin.(1) CF, subiectul care desfășoară activitate de întreprinzător este obligat să se înregistreze ca contribuabil al TVA dacă el, într-o oricare perioadă de 12 luni consecutive, a efectuat livrări de mărfuri, servicii în sumă ce depășește 1,2 mil. lei, cu excepția livrărilor scutite de TVA fără drept de deducere şi a celor care nu constituie obiect impozabil în conformitate cu art.95 alin.(2) CF.
Cum se apreciază pragul de înregistrare în calitate de plătitor al TVA în cazul comisionarului, care execută însărcinarea comitentului de comercializare a mărfurilor scutite de TVA fără drept de deducere? În conformitate cu art.112 alin.(1) CF, subiectul care desfăşoară activitate de întreprinzător, cu excepţia autorităţilor și instituţiilor publice, specificate la art.51, exceptând instituţiile de învăţământ publice, este obligat să se înregistreze ca contribuabil al TVA dacă el, într-o oricare perioadă de 12 luni consecutive,
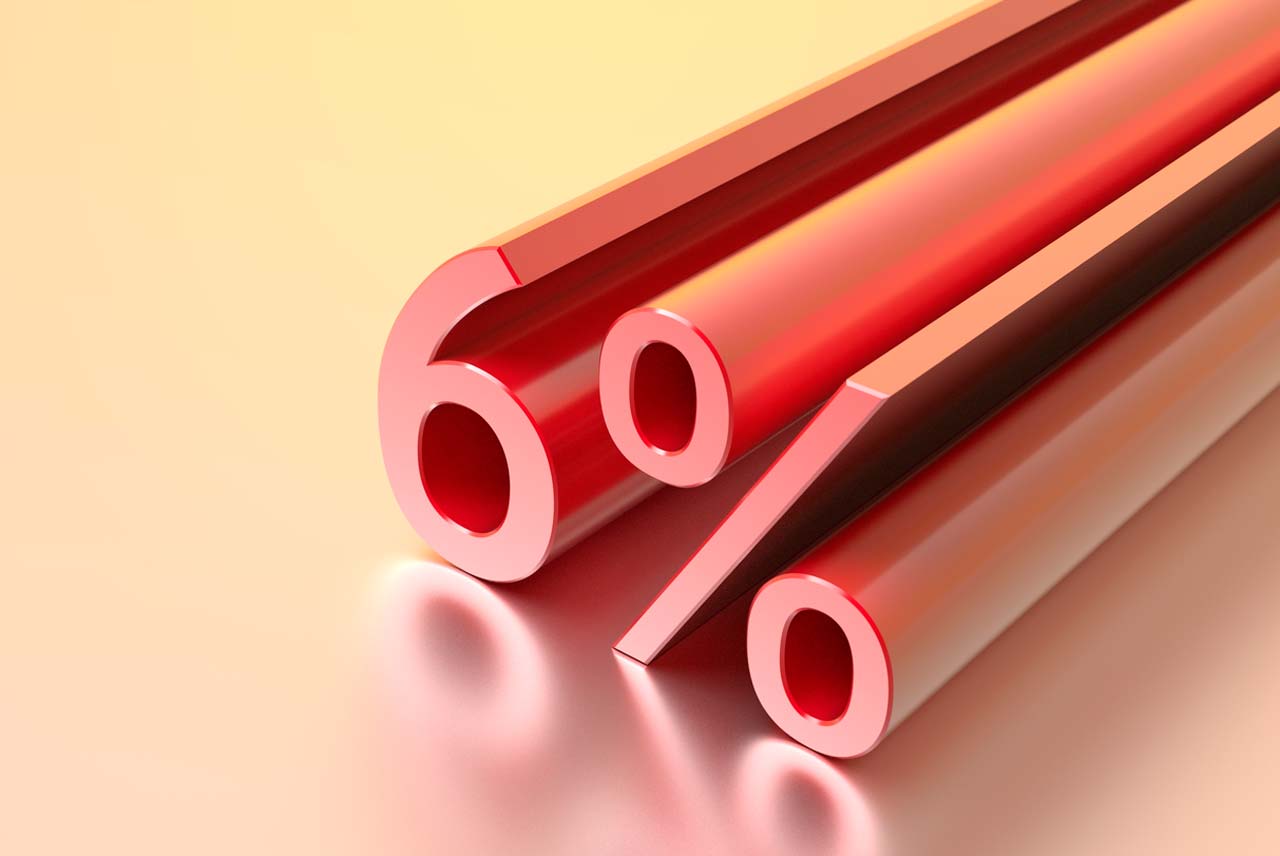
Parlamentul a aprobat în ședința de astăzi, 23 septembrie, în două lecturi, cu 84 de voturi, punerea în aplicare, începând cu 1 octombrie curent, a cotei TVA în mărime de 6% la serviciile de cazare, produsele alimentare/băuturi, cu excepția producției alcoolice, pentru agenții economici din sectorul HoReCa. Accelerarea intrării în vigoare a Legii nr. 76/2021 cu privire la impozitarea specială a serviciilor realizate în cadrul activităților atribuite la secțiunea I din CAEM
23 Сентябрь /2021 13:19
 HoReCa: perioada de aplicare a cotei TVA în mărime de 6%