




Servicii disponibile
Pentru comandă selectați serviciul dorit din categorie







Pentru comandă selectați serviciul dorit din categorie

Filtru de căutare în categorie
Perioada publicării
Compartiment pagină
Subcompartiment pagină
Cuvânt cheie

Potrivit prevederilor art. 24 alin. (16) din Legea pentru punerea în aplicare a Titlurilor I și II din Codul fiscal, la calcularea impozitului pe venit, agenţii economici au dreptul la reducerea venitului impozabil cu o sumă calculată prin înmulţirea salariului mediu anual pe ţară din anul precedent anului fiscal de gestiune la creşterea numărului scriptic mediu al salariaţilor în anul fiscal de gestiune faţă de anul precedent, dar nu mai mare de venitul impozabil.
În conformitate cu prevederile pct. 13 din Instrucțiunea cu privire la modul de completare a formelor tipizate ce atestă rezidența și impozitul pe venit achitat de către nerezidenți în Republica Moldova, aprobată prin Hotărîrea Guvernului nr. 101 din 5 februarie 2013
Serviciul Fiscal de Stat propune contribuabililor acest Calendar, reamintind datele prezentării rapoartelor fiscale în luna martie 2016.
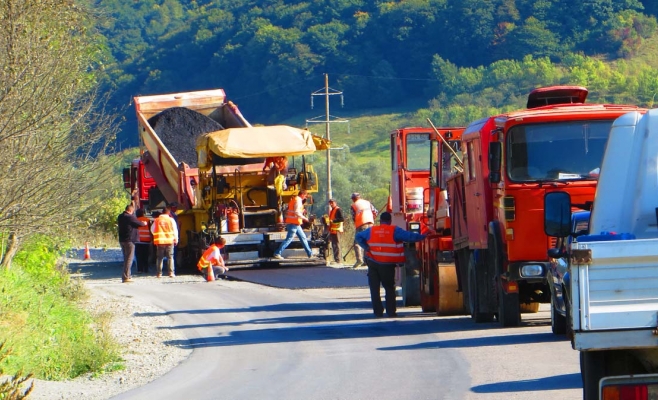
Inspectoratul Fiscal Principal de Stat, urmare a declarațiilor Directorului întreprinderii de construcții a drumurilor „Sahrevar” SRL din Rezina, a analizat minuțios situația agentului economic sub aspect de restanță față de Bugetul Public Național și a constatat faptul că măsurile de executare silită a obligației fiscale întreprinse de IFS Rezina sunt corecte şi în strictă conformitate cu prevederile legislației fiscale în vigoare.

Stimați contribuabili, ținem să va informăm că a fost actualizată Baza generalizată a practicii fiscale. Actualizarea a fost efectuată prin Ordinul IFPS NR. 109 din 25.02.2016

1. (29.1.11.11) Poate fi constatat casa de schimb valutar ca subiect al impunerii în conformitate cu prevederile alin. (1) art. 541 din Codul fiscal dacă venitul activității respective nu se supune TVA și venitul din activitatea operațională în anul precedent a constituit o sumă de pînă la 100 000 lei? 2. (29.1.11.10) Cum se stabilește obiectul impozabil potrivit prevederilor 542 din Codul fiscal utilizînd indicatorii raportului financiar?
În conformitate cu prevederile art. 901 alin. (35) din Codul fiscal, persoanele specificate la art.90 rețin un impozit în mărime de 2% din plățile efectuate în folosul persoanei fizice, cu excepția întreprinzătorilor individuali și a gospodăriilor țărănești (de fermier), pe veniturile obținute de către acestea aferente livrării producției din fitotehnie și horticultură în formă naturală, inclusiv a nucilor și a produselor derivate din nuci, și a producției din zootehnie în formă naturală, în masă vie și sacrificată, cu excepția laptelui natural.
