




Servicii disponibile
Pentru comandă selectați serviciul dorit din categorie


Pentru comandă selectați serviciul dorit din categorie

Filtru de căutare în categorie
Perioada publicării
Compartiment pagină
Subcompartiment pagină
Cuvânt cheie
În continuarea rubricii cu tematica „Impozitarea nerezidenţilor”, în această ediţie a revistei ne vom focusa asupra determinării tratamentului fiscal pentru persoanele fizice nerezidente, care obţin venituri din activitatea de muncă desfăşurată pe teritoriul Republicii Moldova (în continuare – RM), fără a constitui o reprezentanţă permanentă şi fără a fi remunerat de o reprezentanţă permanentă.
04 Noiembrie /2013 15:50
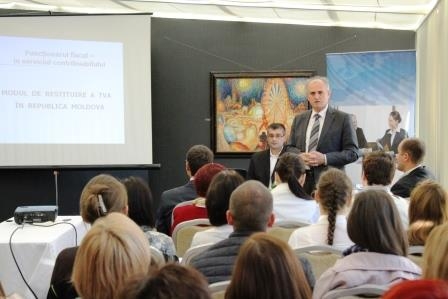
Funcţionarii fiscali din cadrul Inspectoratului Fiscal Principal de Stat, în colaborare cu Asociația Obștească «Colaborarea Economica Moldo – Germană», au desfășurat un seminar consultativ pentru investitorii germani cu tema „Modul de restituire a taxei pe valoarea adăugată în Republica Moldova”. Structurat pe două module, reprezentanţii IFPS au prezentat în prima etapă modul de restituire a Taxei pe Valoarea Adăugată în Republica Moldova. Prezentarea a fost făcută de către Șeful Direcției generale impozite și taxe IFPS, Eduard Poddubnîi, care, pe finalul prezentării, a informat audienţa și despre noul Sistem automatizat de procesare a cererilor pentru obținerea restituirii de TVA, lansat recent şi care va deveni operaţional pentru agenţii economici începând cu luna octombrie a anului în curs.
Во исполнение положений части (5) ст. 793 и пункта i) ст. 136 Налогового кодекса № 1163-XIII от 24 апреля 1997 г. (повторное опубликование: Официальный монитор Республики Молдова, 2007 г., специальный выпуск), Правительство ПОСТАНОВЛЯЕТ: Утвердить: Типовой формуляр – Форму 1-DTA-09 «Сертификат о резидентстве в соответствии с Конвенцией (Соглашением) об избежании двойного налогообложения», согласно приложению № 1; Типовой формуляр – Форму 2-DTA-09 «Заявление о выдаче сертификата о подтверждении подоходного налога, уплаченного в Республике Молдова согласно Конвенции (Соглашению) об избежании двойного налогообложения», согласно приложению № 2; Типовой формуляр – Форму 3-DTA-09 «Заявление о выдаче сертификата о подтверждении подоходного налога, уплаченного в Республике Молдова в отсутствие международного договора», согласно приложению № 3; Типовой формуляр – Форму 4-DTA-09 «Сертификат о подтверждении подоходного налога, уплаченного в Республике Молдова согласно Конвенции (Соглашению) об избежании двойного налогообложения», согласно приложению № 4;
În scopul executării prevederilor art. 793 alin. (5) și art.136 lit. i) din Codul fiscal nr. 1163-XIII din 24 aprilie 1997 (republicat în Monitorul Oficial al Republicii Moldova, 2007, ediţie specială), Guvernul HOTĂRĂȘTE: Se aprobă: Formularul-tip Forma 1-DTA-09 „Certificat de rezidenţă în conformitate cu Convenţia (Acordul) pentru evitarea dublei impuneri”, conform anexei nr. 1; Formularul-tip Forma 2-DTA-09 „Cerere pentru eliberarea certificatului privind atestarea impozitului pe venit achitat în Republica Moldova, conform Convenţiei (Acordului) pentru evitarea dublei impuneri”, conform anexei nr. 2; Formularul-tip Forma 3-DTA-09 „Cerere pentru eliberarea certificatului privind atestarea impozitului pe venit achitat în Republica Moldova în lipsa tratatului internaţional”, conform anexei nr. 3; Formularul-tip Forma 4-DTA-09 „Certificat privind atestarea impozitului pe venit achitat în Republica Moldova, conform Convenţiei (Acordului) pentru evitarea dublei impuneri”, conform anexei nr. 4;
В соответствии с п. 3 ст. 15 Соглашения, независимо от положений пунктов 1 и 2 данной статьи, вознаграждение, получаемое в связи с работой по найму, осуществляемой на борту морского, речного или воздушного судна, дорожного транспортного средства, эксплуатируемого в международных перевозках, может облагаться налогом в Договаривающемся Государстве, резидентом которого является лицо, эксплуатирующее морское, речное или воздушное судно, дорожное транспортное средство.
18 Martie /2013 10:01
В соответствии с положениями пункта 1 ст. 15 Соглашения, и в случае доходов, полученных резидентом Российской Федерации за работу по найму, осуществленную на территории Республики Молдова только в течение одного месяца, доход от этой работы подлежит налогообложению у источника выплаты в Республике Молдова. В случае, если физическое лицо – гражданин, являющееся резидентом Российской Федерации, трудоустроено на предприятии – резиденте Республики Молдова, но не осуществляет работу по найму непосредственно на территории Республики Молдова, выплаты, осуществленные в пользу резидента Российской Федерации, не облагаются налогом у источника выплаты в Республике Молдова.
18 Martie /2013 09:59

Согласно ст. 4 Налогового кодекса, если международным договором, регулирующим налогообложение или содержащим нормы, регулирующие налогообложение, одной из сторон которого является Республика Молдова, установлены иные правила и положения, чем те, которые предусмотрены внутренним налоговым законодательством, применяются правила и положения международного договора. В соответствии с п. 1 ст. 15 Соглашения, «С учетом положений статей 16, 17 и 18 настоящего Соглашения, заработная плата и другие подобные вознаграждения, получаемые резидентом Договаривающегося Государства в связи с работой по найму, облагаются налогом только в этом Государстве, если только работа по найму не осуществляется в другом Договаривающемся Государстве. Если работа по найму осуществляется в другом Договаривающемся Государстве, полученное в связи с этим вознаграждение может облагаться налогом в этом другом Государстве».
18 Martie /2013 09:55
 Anastasia Certan: " Impozitarea nerezidenţilor: determinarea tratamentului fiscal pentru persoanele fizice nerezidente"