




Availables services
For the command select the service you want from the category


For the command select the service you want from the category

Search from the cathegory
The period of publication
Compartment page
Subcompartment page
Keyword

1. Salariatul a înaintat cererea pentru scutirea personală în favoarea soției/soțului pe parcursul anului, în cazul dat, începând cu care perioadă persoana va avea dreptul la scutirea dată? Conform prevederilor alin.(1) si alin.(2) ale art.34 din Codul fiscal, persoana fizică rezidentă aflată în relații de căsătorie are dreptul la o scutire suplimentară anual, cu condiția că soția (soțul) nu beneficiază de scutire personală.
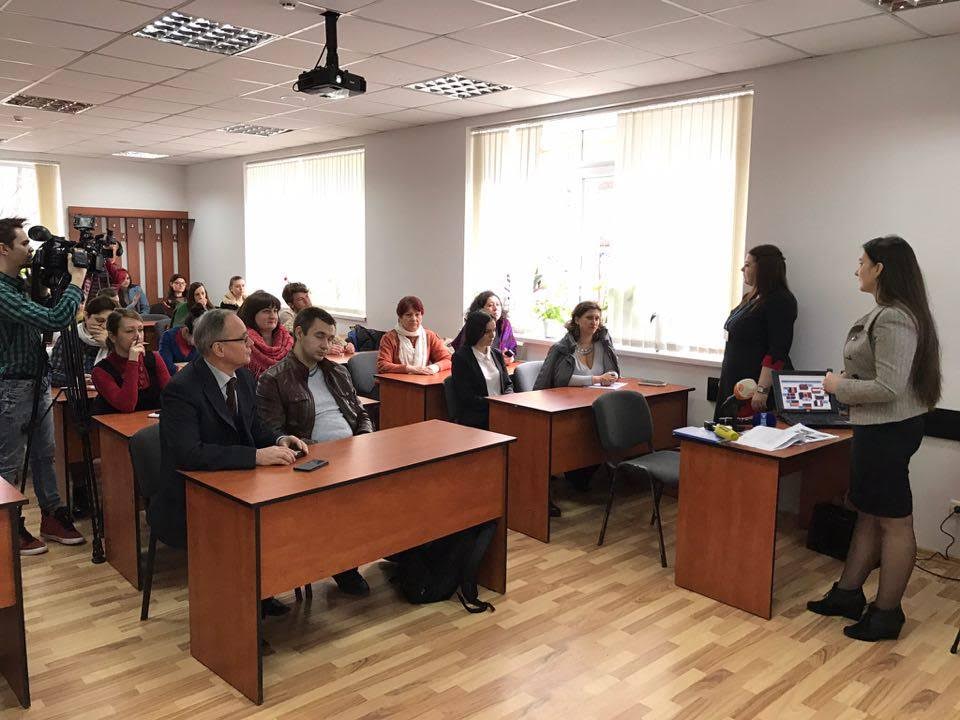
Serviciul Fiscal de Stat a demarat o campanie de cursuri de educare fiscală în instituțiile de învățământ superior. Începând cu săptămâna aceasta, funcționarii fiscali au fost prezenți în 6 instituții de învățământ superior. Aceștia au prezentat în fața studenților ore de educație fiscală la subiectul ,,Activitate de minimizare a practicii de achitare a salariilor în plic și contracararea muncii la negru”.
Se consideră surse de venit impozabile indemnizațiile pentru eliberarea din serviciu și ajutoarele materiale primite de către persoanele fizice (inclusiv funcționarii publici)?
Stimați contribuabili, ținem să va informăm că a fost actualizată Baza generalizată a practicii fiscale. Actualizarea a fost efectuată prin ORDIN IFPS NR. 390 din 16.03.2017
1. (29.2.5.14)Cum urmează să fie completată Declarația persoanei fizice cu privire la impozitul pe venit în cazul în care persoana fizică direcționează un cuantum stabilit la art. 152 din Codul fiscal din suma impozitului pe venit calculat anual la buget către beneficiarii desemnării procentuale?
În conformitate cu prevederile Regulamentului privind modul de completare a Declarației persoanei fizice cu privire la impozitul pe venit (Formularul CET15), aprobat prin Hotărîrea Guvernului nr. 834 din 1 decembrie 2015
Ce reprezintă metodele şi sursele indirecte? 1. Metoda indirectă de estimare metodă de determinare a venitului impozabil estimat prin intermediul analizei situaţiei fiscale a persoanei fizice, utilizînd informaţii şi din alte surse decît dările de seamă fiscale ale persoanei respective. 2. Sursa indirectă de informaţie orice sursă pasibilă să furnizeze documente, informaţii, explicaţii şi/sau alte probe referitoare la persoana fizică supusă verificării şi/sau referitoare la situaţii similare produse în condiţii similare relevante pentru estimarea venitului impozabil prin metode indirecte. De ce sunt necesare metodele şi sursele indirecte? Metodele şi sursele indirecte sunt necesare pentru că: • Înscrierile contabile pot să nu reflecte situaţia financiară reală • Metodele indirecte asistă controlorii fiscali la determinarea obiectivă a obligaţiei fiscale • Nedepunerea declaraţiilor • Avere inexplicabilă sau venitul declarat nu reflectă standardul de viaţă al contribuabilului.
