Get the link to change the password

E-mail *

Send
Give up
logo
022 822 024

Assistment and Call Center

New account

New account

First name *
The field will be filled with letters (A to Z), who will be reflected at articles and comments
Last name *
The field will be filled with letters (A to Z), who will be reflected at articles and comments
Login *
The field will be filled with letters (A to Z) and/or numbers, without free spaces. Can be used the symbols, except the symbol _
E-mail *
The field will be completed with un valid e-mail. To this e-mail will be sent the confirmation link about the registred user account
Password *
The password will be contain at 5 to 15 characters and will be different for the date indicated at the login, name and firstname

Repeat password *

Cancel
Sign in

Sign in

Sign in can be to do with e-mail adresss or login

E-mail/Login *

Password *

Sig in with your Google account
MPass authentication
Cancel

Get the link to change the password

E-mail *

Send
Give up
EN
  • RO
  • RU
RORUEN
logo
About usDaily4The expert position 1Related sectionAccounting sector1Services16Contribuabil onest 2026Contacts

PP „Monitorul Fiscal FISC.MD”

MD-2005, Kishinev
Constantin Tanase street, no. 6
Inside „Fertilitatea-Chișinău” Corporation., 3-th floor, office 320

Antechamber:

022 822 024

E-mail:

secretariat@monitor.tax

Support and Contact Center:

022 822 024

You want to obtain an operative and complex answer?

Send your question and obtain the answer from the experts in the shortest time, at your e-mail or published in the compartment „Questions and answers”

Ask us a questionAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
ArhivaFrequent questionsTerms and conditions of use of the page Privacy policyCookie PolicyMSG_COOKIE_PREFERENCES

Subscription at Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Site version: 1.0

Copyright 2026

All riths on the page monitorul.fisc.md belongs P.P. „Monitorul Fiscal FISC.MD”. Full or partial reproduction about informations or illustrations in either compartment is possible only with the written consent of the publication. Intellectual piracy is punishable by law.

icon

Feedback

To monitor the status of sent Feedback, initial we recommend to you to do sign in on the page. So, the answer at PP „Monitorul Fiscal FISC.md” at feedback will be save and will be displayed in your personal profile. If the feedback is sent an you aren't authentificated on the page, the message will be sent tot your e-mail.

E-mail: *

Message *
Message
0/500
Cancel the message
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Home page
  • Catalogul instituțiilor
  • Serviciul Fiscal de Stat
Banner A1
Banner A2

Availables services

For the command select the service you want from the category

icon

Subscribe

Premium
Classic
Electronic
icon

Trainings

instruire în săli
instruire online
icon

Library

cu livrare
fără livrare
Banner C3
Banner C4
Banner C5
Banner A1
Banner A2
icon

Advertising

tipar
electronică
img
icon

Search from the cathegory

Search in the category

The period of publication

at

to

Compartment page

Subcompartment page


Keyword

Present the results
Cancel

Serviciul Fiscal de Stat


Serviciul Fiscal de Stat

activitatea este direcţionată spre îndeplinirea sarcinilor principale – colectarea eficientă a veniturilor bugetare, asigurarea cadrului necesar aplicării unitare a legislaţiei fiscale, obţinerii unor performanţe în vederea asigurării stabilităţii. Serviciul Fiscal de Stat tinde să obţină un grad înalt de conformare voluntară a contribuabililor, oferindu-le soluţii optime şi competente printr-un ansamblu de servicii automatizate de o înaltă calitate, ce corespund ultimelor realizări din domeniul tehnologiilor informaţionale, concomitent cu armonizarea legislaţiei fiscale a Republicii Moldova la standardele internaţionale de administrare fiscală.

www.fisc.md

ORDIN IFPS NR. 768 din 17.09.2015 privind actualizarea Bazei generalizate a practicii fiscale

ORDIN IFPS NR. 768 din 17.09.2015 privind actualizarea Bazei generalizate a practicii fiscale

1. (28.6.1.5) Ce regim TVA se va aplica activelor materiale pe termen lung incluse în capitalul statutar (social) cu aplicarea scutirii stabilite de art.103 alin.(l) pct.29) din Codul fiscal, la comercializarea, transmiterea în arendă, locațiune, uzufruct, leasing operațional sau financiar acestora (cu excepția exportului) pînă la expirarea termenului de 3 ani?
18 September /2015 09:03

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
2. (28.2.4) În ce cazuri anularea inregistrării contribuabilului TVA se efectuează la iniţiativa organului fiscal?

2. (28.2.4) În ce cazuri anularea inregistrării contribuabilului TVA se efectuează la iniţiativa organului fiscal?

În conformitate cu art.113 alin.(2) din Codul fiscal, organul fiscal este în drept să anuleze de sine stătător înregistrarea contribuabilului T.V.A. în cazul în care:
18 September /2015 09:02

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
1. (28.6.1.5) Ce regim TVA se va aplica activelor materiale pe termen lung incluse în capitalul statutar (social) cu aplicarea scutirii stabilite de art.103 alin.(l) pct.29) din Codul fiscal, la comercializarea, transmiterea în arendă, locațiune, uzufruct, leasing operațional sau financiar acestora (cu excepția exportului) pînă la expirarea termenului de 3 ani?

1. (28.6.1.5) Ce regim TVA se va aplica activelor materiale pe termen lung incluse în capitalul statutar (social) cu aplicarea scutirii stabilite de art.103 alin.(l) pct.29) din Codul fiscal, la comercializarea, transmiterea în arendă, locațiune, uzufruct, leasing operațional sau financiar acestora (cu excepția exportului) pînă la expirarea termenului de 3 ani?

Scutirea de TVA stabilită la art.103 alin.(1) pct.29) din Codul fiscal este determinată de îndeplinirea unor condiții, care își pierdе aplicabilitatea în urma nerespectării sau respectării neadecvate a condițiilor respective prevăzute de legislația fiscală.
18 September /2015 08:58

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
La reformarea instituției, conducerea SFS promovează obiective concrete

La reformarea instituției, conducerea SFS promovează obiective concrete

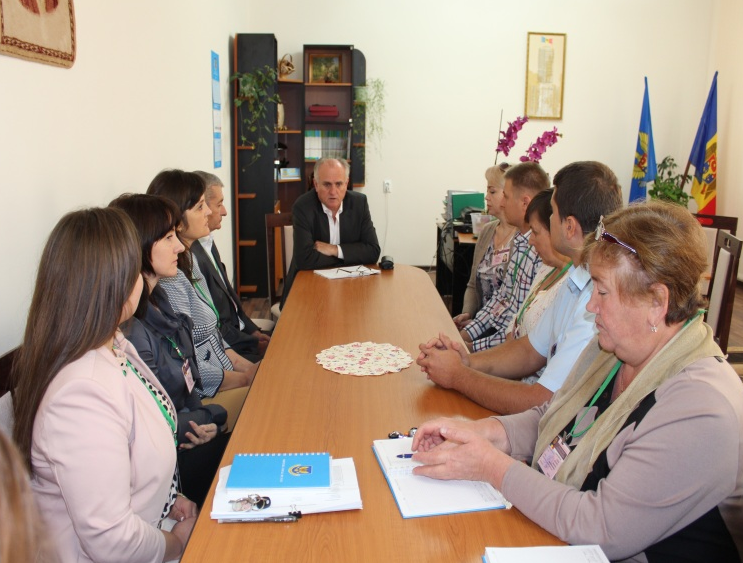
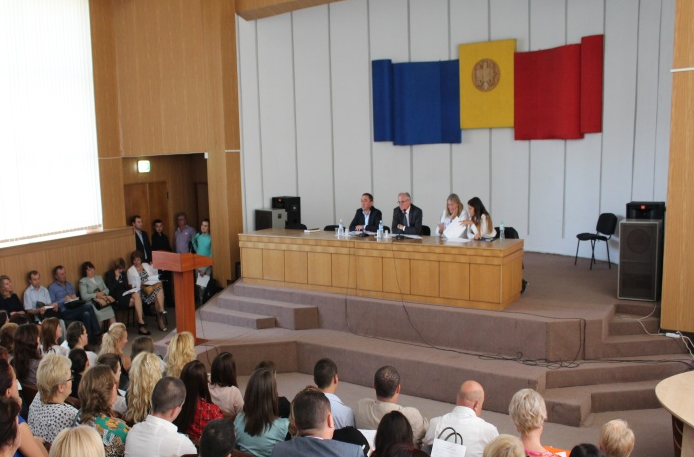
Obiectivele sunt caracteristice organizațiilor care pun accent pe performanță și succes, iar reformele de modernizare a Serviciului Fiscal de Stat tocmai urmăresc scopul de a oferi contribuabililor cele mai performante și diversificate servicii, a declarat Șeful Serviciului Fiscal de Stat, Ion Prisăcaru, în cadrul unor întrevederi cu angajații IFS Râșcani și IFS Drochia.

17 September /2015 09:00

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Banner D1
Reforma structurală a IFS pe mun. Chișinău va eficientiza activitatea instituției și nu va afecta numărul de angajați

Reforma structurală a IFS pe mun. Chișinău va eficientiza activitatea instituției și nu va afecta numărul de angajați

Reforma structurală a IFS pe mun. Chișinău are obiectivul de a eficientiza activitatea instituției și, în același timp, nu implică reducerea locurilor de muncă, dimpotrivă, vor fi angajate persoane pe locurile vacante, toți angajații actuali regăsindu-se în viitoarea componență a Fiscului municipal, a declarat Șeful SFS, Ion Prisăcaru, în cadrul unei ședințe de lucru cu participarea angajaților IFS pe mun. Chișinău.
15 September /2015 16:30

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Discuții constructive cu experții suedezi din cadrul Acordului de Colaborare cu Agenția Fiscală Suedeză cu tematica: ,,Controlul fiscal: Procese și proceduri de control”

Discuții constructive cu experții suedezi din cadrul Acordului de Colaborare cu Agenția Fiscală Suedeză cu tematica: ,,Controlul fiscal: Procese și proceduri de control”

Potrivit Acordului de Colaborare cu Agenția Fiscală Suedeză și Inspectoratul Fiscal Principal de Stat, în perioada 7 – 11 septembrie 2015, în incinta IFPS s-a desfășurat misiunea de lucru a experților pe termen scurt, dna Josefine Hermansson și dnul Lars Magnusson în cadrul subcomponentei ,,Controlul fiscal: Procese și proceduri de control”.
15 September /2015 10:00

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Может ли субъект со статусом бенефициара проекта технической помощи, зарегистрированный в качестве плательщика НДС, получить возмещение НДС, сопряженного с покупками, осуществленными до включения данного проекта в ПП № 246 от 08.04.2010?

iconМожет ли субъект со статусом бенефициара проекта технической помощи, зарегистрированный в качестве плательщика НДС, получить возмещение НДС, сопряженного с покупками, осуществленными до включения данного проекта в ПП № 246 от 08.04.2010?

В соответствии с ч. (5) ст. 101 НК, если причиной превышения суммы НДС на приобретаемые товарно-материальные ценности, услуги является осуществление субъектом налогообложения поставки, подлежащей обложению по нулевой ставке, то он имеет право на возмещение суммы превышения НДС на приобретаемые товарно-материальные ценности, услуги, уплаченной посредством банковского счета и/или погашения сумм в счет возмещения налогов согласно положениям данной статьи, ч. (3) ст. 103 и ст. 125, в пределах стандартной ставки НДС, установленной в лит. а) ст. 96, или сниженной ставки НДС, установленной в лит. b) ст. 96, умноженной на стоимость поставки, подлежащей обложению по нулевой ставке.

14 September /2015 15:10

Ion Chitoroagă

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
...12011202120312041205...