











Search from the cathegory
The period of publication
Compartment page
Subcompartment page
Keyword

În conformitate cu art. 102 alin. (10) din Codul fiscal, în cazul în care furnizorul mărfurilor, serviciilor nu a înregistrat factura fiscală eliberată în Registrul general electronic al facturilor fiscale sau a înregistrat-o cu depăşirea termenului de 10 zile lucrătoare de la data eliberării stabilit în art. 1181 alin. (11) din Codul fiscal, cumpărătorul va avea dreptul la trecerea în cont a sumei TVA cu condiția că va informa organului fiscal în modul şi termenul stabilit de Inspectoratul Fiscal Principal de Stat, despre nerespectarea de către furnizor a prevederilor art. 1181 din Codul fiscal.
Potrivit prevederilor art. 102 alin.(2) din Codul fiscal, Suma TVA, achitată sau care urmează a fi achitată, pe valorile materiale, serviciile procurate care sînt folosite pentru efectuarea livrărilor scutite de TVA nu se trece în cont şi se raportează la consumuri sau la cheltuieli.
Serviciul Fiscal de Stat, la capitolul simplificării interacțiunii cu reprezentanții mediului de afaceri, are o abordare sistemică, bazată pe concepte și strategii. Esența abordării pe care noi o aplicăm se conține în sloganul ,,Funcționarul fiscal — în serviciul contribuabilului!”. În această ordine de idei, începând cu anul 2013 au fost unificate dările de seamă fiscale pentru taxele locale (lista cărora ar trebui redusă, dar nu extinsă); la inițiativa noastră s-a liberalizat modalitatea de tipărire a formularelor de documente primare; pe parcursul anului curent SFS a lansat 11 servicii noi, inclusiv 6 servicii electronice.
18 November /2014 09:54
Privind unele aspecte ce țin de aplicarea scutirii de accize a distilatelor pe bază de vin...

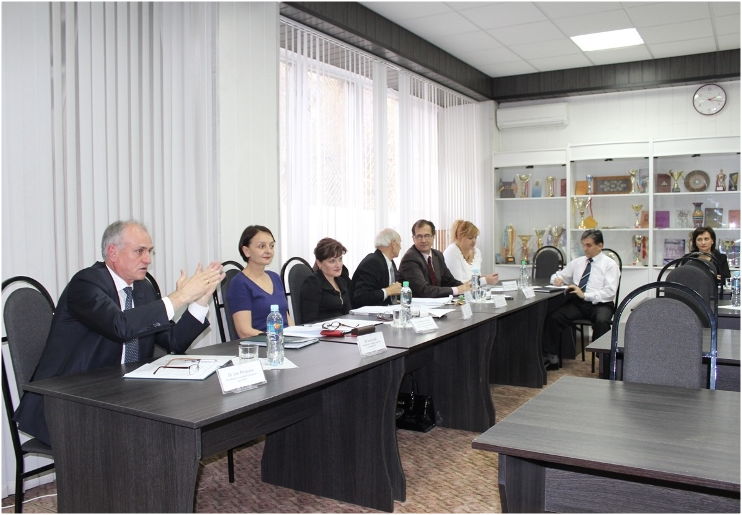
Membri ai Consiliului Consultativ al Inspectoratului Fiscal Principal de Stat s-au întrunit din nou într-o ședință ordinară, pentru a lua în dezbatere subiecte mai sensibile din aplicarea legislației fiscale. Printre chestiunile examinate au figurat, calcularea și deducerea uzurii în scopuri fiscale în cazurile în care mijloacele fixe sunt utilizate pe parcursului anului fiscal parțial, atribuirea dobânzilor la veniturile operaționale.
Informația cu privire la cazurile specifice (neordinare) de încălcare a legislaţiei fiscale identificate în cadrul controalelor fiscale, efectuate de către IFS teritoriale și Direcția generală marilor contribuabili pentru trimestrul III al anului 2014, conform Indicației IFPS nr. 23 din 21 februarie 2014
Care este termenul de utilizare a tichetelor (taloanelor) și cartelelor volumetrice (cantitative) pentru procurarea produselor petroliere? Comercializarea și livrarea cu amănuntul a produselor petroliere în baza tichetelor procurate prin intermediul Agenției Achiziții Publice se va efectua pînă la 31 decembrie 2014, iar comercializarea acestora în baza tichetelor și cartelelor volumetrice (cantitative), procurate prin intermediul altor vînzători cu amănuntul /ridicata a produselor petroliere, a putut fi efectuată pînă la 30 septembrie 2014 (pct. 2 din HG nr. 546 din 9 iulie 2014).
12 November /2014 12:09
 Cu referire la unele prevederi din hotărîrile de Guvern nr. 546 din 9 iulie 2014 și nr. 1117 din 22 august 2002, în vigoare din 11 iulie 2014
