

Get the link to change the password

E-mail *

Send
Give up
logo
022 822 024

Assistment and Call Center

New account

New account

First name *
The field will be filled with letters (A to Z), who will be reflected at articles and comments
Last name *
The field will be filled with letters (A to Z), who will be reflected at articles and comments
Login *
The field will be filled with letters (A to Z) and/or numbers, without free spaces. Can be used the symbols, except the symbol _
E-mail *
The field will be completed with un valid e-mail. To this e-mail will be sent the confirmation link about the registred user account
Password *
The password will be contain at 5 to 15 characters and will be different for the date indicated at the login, name and firstname

Repeat password *

Cancel
Sign in

Sign in

Sign in can be to do with e-mail adresss or login

E-mail/Login *

Password *

Sig in with your Google account
MPass authentication
Cancel

Get the link to change the password

E-mail *

Send
Give up
EN
  • RO
  • RU
RORUEN
logo
About usDaily4The expert position 2Related section2Accounting sectorServices15Contribuabil onest 2026Contacts

PP „Monitorul Fiscal FISC.MD”

MD-2005, Kishinev
Constantin Tanase street, no. 6
Inside „Fertilitatea-Chișinău” Corporation., 3-th floor, office 320

Antechamber:

022 822 024

E-mail:

secretariat@monitor.tax

Support and Contact Center:

022 822 024

You want to obtain an operative and complex answer?

Send your question and obtain the answer from the experts in the shortest time, at your e-mail or published in the compartment „Questions and answers”

Ask us a questionAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
ArhivaFrequent questionsTerms and conditions of use of the page Privacy policyCookie PolicyMSG_COOKIE_PREFERENCES

Subscription at Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Site version: 1.0

Copyright 2026

All riths on the page monitorul.fisc.md belongs P.P. „Monitorul Fiscal FISC.MD”. Full or partial reproduction about informations or illustrations in either compartment is possible only with the written consent of the publication. Intellectual piracy is punishable by law.

icon

Feedback

To monitor the status of sent Feedback, initial we recommend to you to do sign in on the page. So, the answer at PP „Monitorul Fiscal FISC.md” at feedback will be save and will be displayed in your personal profile. If the feedback is sent an you aren't authentificated on the page, the message will be sent tot your e-mail.

E-mail: *

Message *
Message
0/500
Cancel the message
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Home page
  • catalogul tematic
  • Impozitul pe venit
Banner A1
Banner A2

Availables services

For the command select the service you want from the category

icon

Trainings

instruire în săli
instruire online
icon

Subscribe

Premium
Classic
Electronic
icon

Library

cu livrare
fără livrare
icon

Advertising

tipar
electronică
img
Banner C3
Banner C4
Banner C5
Banner A1
Banner A2
icon

Search from the cathegory

Search in the category

The period of publication

at

to

Compartment page

Subcompartment page


Keyword

Present the results
Cancel

Impozitul pe venit


Impozitul pe venit


Articolul 12. Noţiuni
4)Venit impozabil – venitul brut, inclusiv facilităţile acordate de patron, obţinut de contribuabil din toate sursele într-o anumită perioadă fiscală, cu excepţia deducerilor şi scutirilor, aferente acestui venit, la care are dreptul contribuabilul conform legislaţiei fiscale.
41) Venit estimat – venit apreciat (rezultat) prin aplicarea metodelor şi surselor indirecte în cadrul controalelor fiscale, inclusiv ca urmare a instituirii posturilor fiscale.
5) Venit din investiţii – venit obţinut din investiţiile de capital şi din investiţiile în activele financiare, dacă participarea contribuabilului la organizarea acestei activităţi nu este regulată, permanentă şi substanţială.


Codul fiscal nr. 1163-XIII din 24.04.1997


http://www.lex.md


Mecanismul de contorizare netă a energiei electrice din surse regenerabile. Aspectele fiscale

iconMecanismul de contorizare netă a energiei electrice din surse regenerabile. Aspectele fiscale

Utilizarea surselor regenerabile de producere a energiei reprezintă o tendință care capătă amploare atât la nivel internațional, cât și național. Dezvoltarea sectorului respectiv este în plină expansiune în contextul inovațiilor realizate în domeniul energetic, precum și din perspectiva aspectelor benefice pentru mediul înconjurător și necesitatea asigurării unui viitor durabil.   Republica Moldova dispune de resurse energetice regenerabile și își orientează eforturile spre dezvoltarea sectorului respectiv. În acest sens, un pas semnificativ a fost adoptarea Legii nr.10/2016 privind promovarea utilizării energiei din surse regenerabile, care a intrat în vigoare la data de 25 martie 2018
31 May /2021 08:00

Dorel Noroc

Inga Catană

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
29.1.3.6.2 Cum urmează a fi reportate pierderile aferente perioadelor pentru care s-a aplicat regimul de impozitare general stabilit, dacă în perioada curentă agentul economic aplică regimul de impozitare stabilit pentru subiecții sectorului IMM?

29.1.3.6.2 Cum urmează a fi reportate pierderile aferente perioadelor pentru care s-a aplicat regimul de impozitare general stabilit, dacă în perioada curentă agentul economic aplică regimul de impozitare stabilit pentru subiecții sectorului IMM?

 În conformitate cu prevederile art.32 alin.(1) din Codul fiscal, dacă, pe parcursul perioadei fiscale, cheltuielile aferente activităţii de întreprinzător depăşesc venitul brut al contribuabilului în perioada fiscală curentă, suma pierderilor rezultate din această activitate va fi reportată eşalonat pe următoarele cinci perioade fiscale.
31 May /2021 07:52

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Impozitul pe venit: SFS a prezentat rezultatele anului 2020

Impozitul pe venit: SFS a prezentat rezultatele anului 2020

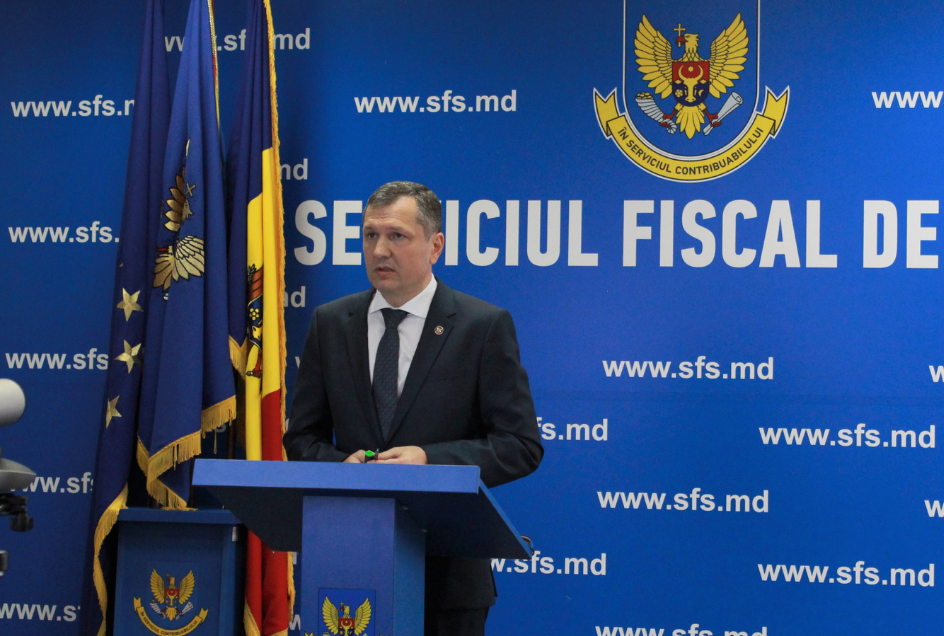
Suma impozitului pe venit declarat spre plată în buget de contribuabilii persoane juridice pentru anul 2020 constituie 3,76 mld. lei, fiind în scădere față de anul 2019, când aceasta a constituit 4,18 mld. lei. Cea mai mare pondere a impozitului pe venit declarat provine din domeniul comerțului – 36%, iar cea mai mică – din agricultură și silvicultură (4%). Serviciul Fiscal de Stat a recepționat de la agenții economici 102 140 declarații privind impozitul pe venit pentru anul 2020, cu 2940 mai multe comparativ cu anul 2019, când au fost înregistrate 99 200 declarații, potrivit datelor prezentate în cadrul conferinței de presă susținute, pe 28 mai, de directorul Serviciului Fiscal de Stat, Serghei Pușcuța.

28 May /2021 11:46
Marina Căldare

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
A fost actualizată Baza generalizată a practicii fiscale

A fost actualizată Baza generalizată a practicii fiscale

Stimați contribuabili, vă informăm că a fost actualizată Baza generalizată a practicii fiscale. Actualizarea a fost efectuată prin Ordinul SFS nr.269 din 18.05.2021.
28 May /2021 07:59

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon

advertising: 785 x 90 px

Ordinul SFS nr. 269 din 18.05.2021 privind actualizarea Bazei generalizate a practicii fiscale

Ordinul SFS nr. 269 din 18.05.2021 privind actualizarea Bazei generalizate a practicii fiscale

29.1.6.2.8 Agentul economic, care nu are înregistrate subdiviziuni sau au subdiviziuni înregistrate în aceiași unitate administrativă, trebuie să completeze anexa la tabelul nr. 1 din Darea de seamă privind reţinerea impozitului pe venit, a primelor de asigurare obligatorie de asistenţă medicală şi a contribuţiilor de asigurări sociale de stat obligatorii calculate (Forma IPC21), repartizat pe subdiviziuni?
28 May /2021 07:58

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
29.1.6.2.12 Cum urmează a fi reflectate în Darea de seamă lunară (forma IPC) veniturile achitate în favoarea persoanelor fizice de către entitate, de la transmiterea în arendă a terenurilor agricole?

29.1.6.2.12 Cum urmează a fi reflectate în Darea de seamă lunară (forma IPC) veniturile achitate în favoarea persoanelor fizice de către entitate, de la transmiterea în arendă a terenurilor agricole?

Potrivit prevederilor capitolului II din Instrucțiunea privind modul de completare a Dării de seamă privind reţinerea impozitului pe venit, a primelor de asigurare obligatorie de asistenţă medicală şi a contribuţiilor de asigurări sociale de stat obligatorii calculate (forma IPC21), aprobată prin Ordinul Ministerului Finanțelor nr.94 din 30.07.2020, la codul 32 (codul sursei de venit PLs)) în col.4 se reflectă suma venitului calculat și îndreptat spre achitare din care nu urmează să se reţină în prealabil impozitul pe venit (art.90 din Codul fiscal).

28 May /2021 07:56

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
29.1.6.2.13 Cum urmează de a fi reflectate indemnizaţiile de eliberare din serviciu în Darea de seamă privind reţinerea impozitului pe venit, a primelor de asigurare obligatorie de asistenţă medicală şi a contribuţiilor de asigurări sociale de stat obligatorii calculate (Forma IPC21)?

29.1.6.2.13 Cum urmează de a fi reflectate indemnizaţiile de eliberare din serviciu în Darea de seamă privind reţinerea impozitului pe venit, a primelor de asigurare obligatorie de asistenţă medicală şi a contribuţiilor de asigurări sociale de stat obligatorii calculate (Forma IPC21)?

Indemnizaţiile de concediere stabilite conform legislaţiei se atribue la alte venituri impozabile potrivit art. 18 lit.o) din Codul menționat. Prevederile art.186 alin.(1) lit. a), b), c) din Codul muncii (Legea nr.154 din 28.03.2003), stabilește plata unei indemnizaţii de eliberare din serviciu, salariaţilor concediaţi în legătură cu lichidarea unităţii sau cu încetarea activităţii angajatorului persoană fizică, sau cu reducerea numărului ori a statelor de personal la unitate pentru prima pentru a doua lună, și a treia lună după concedierea salariatului.

28 May /2021 07:55

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
...117118119120121...
